Finanzmärkte
Alles, was Anleger über die Finanzmärkte wissen müssen
Auch erschienen bei EllTec Analysis Dort lesen
Finanzmärkte sind kein Chaos.
Einleitung
Den meisten Privatanlegern werden ein Brokerkonto und Zugangsdaten zur Verfügung gestellt, noch bevor sie überhaupt einen Überblick über die Lage erhalten. Man rät ihnen, einen Indexfonds zu kaufen, oder man rät ihnen, auf alles zu setzen, was in der vergangenen Woche um zwanzig Prozent gestiegen ist, und dazwischen gibt es kaum andere Optionen. Das Ergebnis sind Marktteilnehmer, die Vermögenswerte besitzen, ohne zu verstehen, was diese Vermögenswerte eigentlich sind, die Strategien befolgen, ohne zu verstehen, wofür diese Strategien optimiert sind, und die auf Schlagzeilen reagieren, ohne über einen Rahmen zu verfügen, in den sie diese einordnen können.
Dieser Leitfaden ist diese Landkarte, und er ist so konzipiert, dass er auf zwei Arten gelesen werden kann: von vorne bis hinten für alle, die bei Null anfangen, oder als Nachschlagewerk, auf das man zurückgreifen kann, wann immer ein bestimmtes Konzept noch einmal aufgefrischt werden muss. Er deckt das gesamte Spektrum ab, in dem ein Privatanleger agiert: die verfügbaren Anlageklassen, die Unternehmensmechanismen und Ereignisse, die eine einzelne Aktie bewegen, wie ein Handel tatsächlich durch die Marktinfrastruktur läuft, wie man den Jahresabschluss eines Unternehmens liest und es richtig bewertet, die gesamte Palette an Finanzinstrumenten vom einfachen Aktienkauf bis hin zu einer vollständig spezifizierten Optionsstrategie, die darauf aufbauenden Strategien, das gesamte technische und makroökonomische Instrumentarium, das professionelle Handelsabteilungen nutzen, sowie die Disziplin auf Portfolioebene, die darüber entscheidet, ob sich all dies zu einem Ergebnis summiert. Der Abschluss bildet ein praktischer Research-Prozess von Anfang bis Ende, die Fehler, die Privatanlegern still und leise am meisten Geld kosten, sowie eine ehrliche Darstellung, warum EllTec Analysis sein eigenes Research auf diese Weise aufbaut.
Nichts davon ist ein Ersatz für unabhängiges Urteilsvermögen. Es ist die Grundlage, auf der dieses Urteilsvermögen aufbaut.
Teil I: Das Universum der Anlageklassen
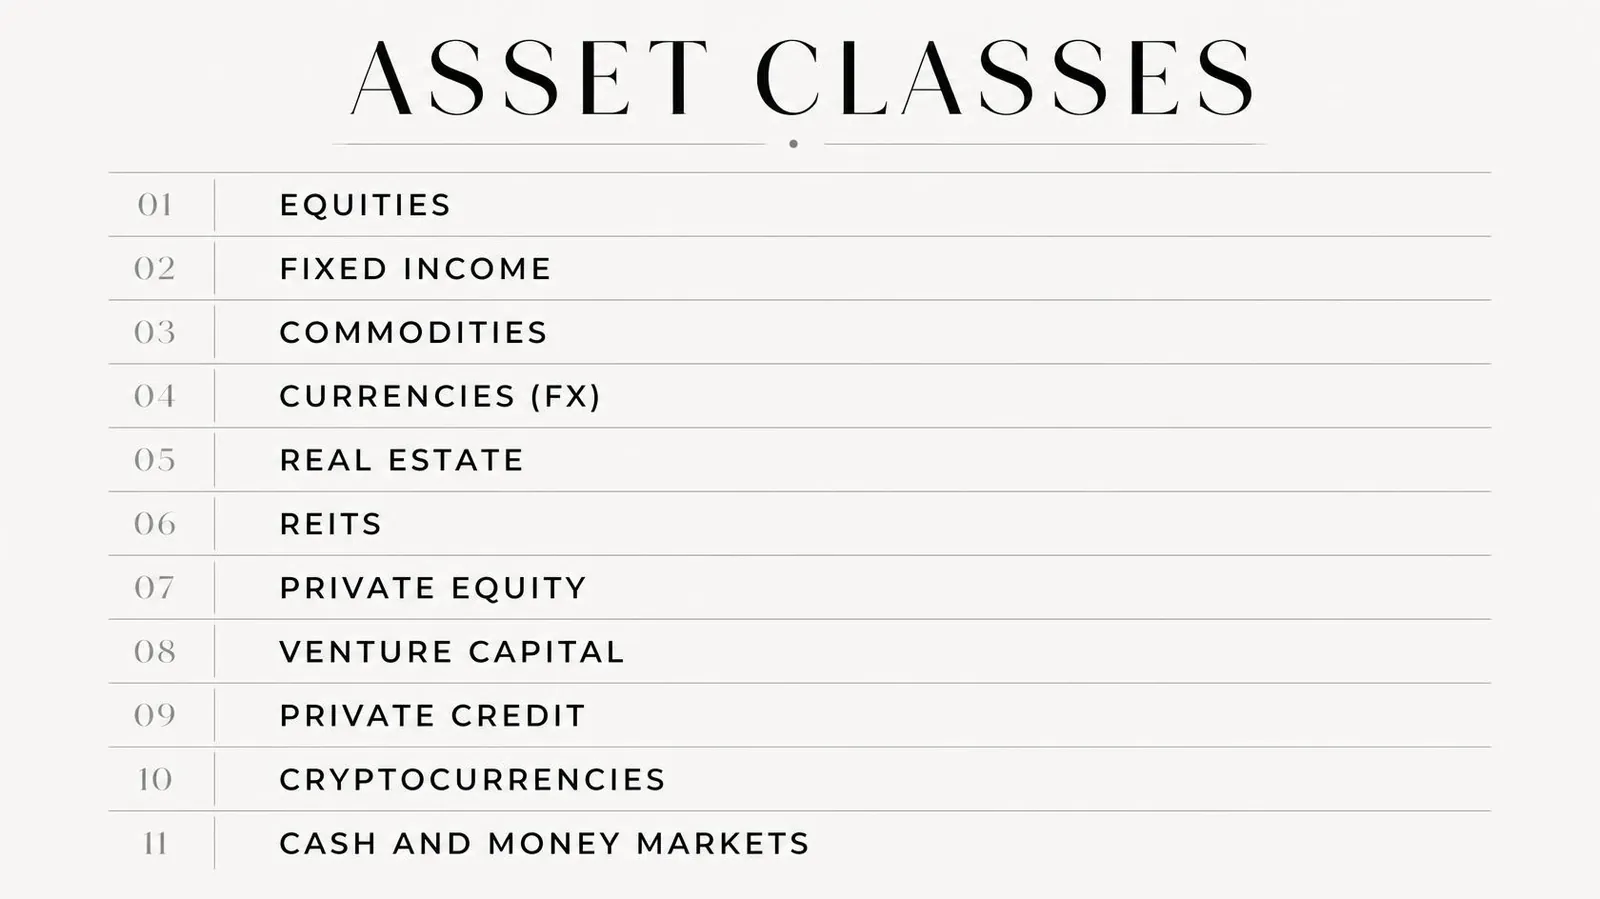
Jedes Portfolio, egal wie ausgefeilt es auch sein mag, ist letztendlich eine Kombination aus einer kleinen Anzahl von zugrunde liegenden Bausteinen. Zu verstehen, was jeder einzelne tatsächlich darstellt und welche Rolle er spielt, ist der erste und am häufigsten vernachlässigte Schritt beim Investieren.
Aktien
Eine Aktie ist ein anteiliger Eigentumsanspruch auf das Vermögen, die Gewinne und die zukünftigen Cashflows eines Unternehmens. Aktien sind der Hauptmotor für den langfristigen Vermögensaufbau in einem Portfolio, da sie einen Anspruch auf das Wachstum selbst begründen; dieser Anspruch ist jedoch ungesichert und steht im Insolvenzfall hinter allen Gläubigern zurück. Innerhalb der Aktien verändert die Unterscheidung zwischen Wachstum und Wert sowie zwischen Large-, Mid- und Small-Cap-Unternehmen das Risiko- und Renditeprofil erheblich. Ein dividendenstarker Mega-Cap-Titel und ein noch nicht gewinnbringendes Small-Cap-Wachstumsunternehmen sind zwar beide „Aktien“, verhalten sich jedoch wie völlig unterschiedliche Anlageklassen. Die wiederkehrenden Unternehmensereignisse, die den Kurs einer einzelnen Aktie am unmittelbarsten beeinflussen und ihre langfristige Rendite prägen, Dividenden, Aktiensplits, Rückkäufe und Gewinnberichte, werden in Teil II ausführlich behandelt, während die Eigentumsmechanismen hinter einer Aktie selbst, Stimmrechte, der Streubesitz und die tatsächliche Abwicklung eines Handels in Teil III behandelt werden.
Festverzinsliche Wertpapiere
Anleihen sind Kredite. Der Anleger leiht einer Regierung oder einem Unternehmen Kapital im Austausch gegen einen festgelegten Kupon und die Rückzahlung des Kapitals bei Fälligkeit. Festverzinsliche Wertpapiere dienen in einem Portfolio in erster Linie als Ballast, Ertragsquelle und Gegengewicht zur Volatilität von Aktien, obwohl diese Beziehung nicht feststeht und in Zeiten, in denen die Inflation sowohl Aktien als auch Anleihen gemeinsam nach unten treibt, zusammengebrochen ist. Die vollständigen Mechanismen der Anleihepreisbildung, der Bonitätsratings, der Duration und der Zinsstrukturkurve sowie die Geldmarktinstrumente, die am kurzen Ende desselben Spektrums angesiedelt sind, werden in Teil VI ausführlich behandelt.
Rohstoffe
Energie, Industrie- und Edelmetalle sowie Agrarprodukte stehen insofern außerhalb des Finanzsystems, als ihr Wert an das physische Angebot und die Nachfrage gebunden ist und nicht an einen Anspruch auf zukünftige Zahlungsströme. Rohstoffe schneiden in der Regel in inflationären Umgebungen mit knappen Angeboten am besten ab und werden häufig als Absicherung des Portfolios gegen Währungsentwertung eingesetzt. Wie ein Rohstoffengagement tatsächlich aufgebaut wird und warum die realisierte Rendite eines Anlegers häufig vom in den Schlagzeilen genannten Kassakurs abweicht, wird ausführlich in Teil XV behandelt.
Währungen (FX)
Der Devisenmarkt ist der größte und liquideste Markt der Welt, auf dem täglich Billionen Dollar gehandelt werden. Für die meisten Privatanleger sind Währungen kein eigenständiges Anlageinstrument, sondern eine Hintergrundvariable, die den Wert jedes von ihnen gehaltenen ausländischen Vermögenswerts beeinflusst, sowie ein direkter Renditetreiber für alle, die international handeln. Die Funktionsweise von Währungspaaren, Absicherungsstrategien und die genauen Auswirkungen von Wechselkursschwankungen auf die realisierte Rendite einer ausländischen Anlage werden ausführlich in Teil XIV behandelt.
Immobilien und REITs
Immobilien können direkt gehalten oder über Immobilieninvestmentgesellschaften (REITs) erworben werden. Dabei handelt es sich um börsennotierte Vehikel, die ertragsbringende Immobilien halten und verpflichtet sind, den Großteil ihres steuerpflichtigen Einkommens als Dividenden auszuschütten. REITs bieten ein Immobilienengagement mit der Liquidität des Aktienmarktes, werden jedoch auch in einer signifikanten Korrelation zu Aktien und Zinssätzen gehandelt, insbesondere weil höhere Zinssätze sowohl die Finanzierungskosten für neue Immobilien als auch den Diskontsatz erhöhen, der auf zukünftige Mieteinnahmen angewendet wird. Direkte Immobilieninvestitionen werden anhand eines eigenen, spezifischen Vokabulars bewertet, das sich von den auf Wertpapieren basierenden Kennzahlen in Teil V unterscheidet. Das Nettobetriebsergebnis (Net Operating Income, NOI) ist das Mietertrag einer Immobilie abzüglich der Betriebskosten vor Finanzierungskosten und Steuern, das Immobilienäquivalent zum Betriebsergebnis. Die Kapitalisierungsrate, auch Cap-Rate genannt, ergibt sich aus dem NOI geteilt durch den aktuellen Marktwert oder Kaufpreis der Immobilie und fungiert als grobes Äquivalent zur Gewinnrendite im Immobilienbereich: Eine niedrigere Cap-Rate deutet auf eine im Verhältnis zu den erzielten Erträgen teurere Immobilie hin, und die Cap-Raten eines Marktes bewegen sich mit den Zinssätzen im Großen und Ganzen in derselben Richtung wie die in Teil VI beschriebenen Anleiherenditen, da Immobilien selbst langfristige, ertragsgenerierende Vermögenswerte sind, die um dasselbe Kapital konkurrieren. Die Fremdkapitalnutzung spielt bei den Renditen aus direkten Immobilieninvestitionen eine überproportionale Rolle, gerade weil die Finanzierung für den tatsächlichen Erwerb der meisten Immobilien von zentraler Bedeutung ist, und die in Teil V vorgestellte Logik der operativen Hebelwirkung gilt hier unmittelbar: Eine geringfügige Veränderung des Immobilienwerts oder der Mieteinnahmen kann zu einer erheblich größeren Schwankung der tatsächlichen Eigenkapitalrendite des Anlegers führen, sobald eine Hypothekenfinanzierung im Hintergrund steht.
Private Equity, Risikokapital und private Kredite
Über die öffentlich gehandelten Märkte hinaus, auf die sich dieser Leitfaden ansonsten konzentriert, befindet sich ein beträchtlicher Kapitalpool in privat geführten Unternehmen und privat vergebenen Krediten, die vollständig außerhalb jeglicher Börsen handeln. Private-Equity-Fonds erwerben etablierte Privatunternehmen oder nehmen börsennotierte Unternehmen von der Börse, in der Regel unter Einsatz erheblicher Fremdkapitalanteile, mit dem ausdrücklichen Ziel, den Betrieb zu verbessern und sich einige Jahre später durch einen Verkauf oder einen zukünftigen Börsengang zurückzuziehen. Venture Capital wendet ein ähnliches Konzept auf junge, wachstumsstarke Privatunternehmen an, bevor diese reif genug für einen Börsengang oder eine Übernahme durch Private Equity sind, und akzeptiert dabei eine hohe Ausfallquote bei den meisten Einzelinvestitionen im Austausch für die Möglichkeit, dass eine kleine Anzahl von Erfolgen überdurchschnittliche Renditen für den gesamten Fonds generiert. Unter „Private Credit“ versteht man Kredite, die direkt von Nicht-Bank-Kreditgebern an Unternehmen vergeben werden, in der Regel mittelständische Unternehmen, die von der traditionellen Bankkreditvergabe oder dem in Teil VI behandelten öffentlichen Anleihemarkt nicht ebenso effizient bedient werden. Da sich die Banken in den letzten Jahren aus bestimmten Formen der Unternehmenskreditvergabe zurückgezogen haben, hat sich „Private Credit“ zu einer eigenständigen, bedeutenden Anlageklasse entwickelt. Alle drei waren in der Vergangenheit ausschließlich institutionellen Anlegern und akkreditierten Privatpersonen zugänglich, die in der Lage waren, Kapital über Jahre hinweg zu binden, ohne die Möglichkeit eines vorzeitigen Ausstiegs, da die zugrunde liegenden Bestände weder börsennotiert sind noch leicht weiterverkauft werden können. Neuere Evergreen- und Intervallfonds-Strukturen haben begonnen, Privatanlegern einen eingeschränkten, wenn auch nach wie vor illiquiden Zugang zu dieser Anlageklasse zu eröffnen, und gerade diese Illiquidität, nicht nur das höhere Risiko der zugrunde liegenden Unternehmen, ist das entscheidende Merkmal, das jeder Privatanleger, der diesen Bereich in Betracht zieht, abwägen muss, bevor er Kapital bindet, das nicht kurzfristig wieder abrufbar ist.
Kryptowährungen
Digitale Vermögenswerte sind die neueste Ergänzung im Universum der Anlageklassen und nach wie vor am wenigsten gefestigt, was Bewertungsrahmen, regulatorische Behandlung und Korrelationsverhalten angeht. Bitcoin wird zunehmend als makroökonomischer Liquiditätswert gehandelt, dessen Kurs sich mit der Risikobereitschaft und den geldpolitischen Bedingungen bewegt, während der breitere Kryptomarkt darüber hinaus noch spezifische, technologiespezifische Risiken birgt. Die Anlageklasse ist noch sehr jung. Ihre Korrelation zu traditionellen Märkten hat sich im Laufe der Zeit erheblich verändert und sollte nicht als künftig stabil angesehen werden.
Die Anlageklasse selbst ist kein einheitliches, homogenes Ganzes, und die Zusammenfassung aller Token in einen Topf verschleiert mehr, als sie offenlegt. Stablecoins sind Kryptowährungen, die an einen Referenzwert, fast immer den US-Dollar, gekoppelt sind, entweder durch Fiat-Währungs- und kurzfristige Schatzreserven, die im Verhältnis 1:1 zu den im Umlauf befindlichen Token gehalten werden, oder durch einen algorithmischen oder kryptobesicherten Mechanismus, und sie fungieren in erster Linie als Abwicklungsschicht und als Bargeldäquivalent des Krypto-Ökosystems und nicht als eigenständige spekulative Anlage. Eine separate Kategorie dient als tatsächliches Zahlungsmittel, wobei der native Token einer Blockchain genutzt wird, um Werte direkt zwischen Parteien zu übertragen, ohne dass eine Bank oder ein Kartennetzwerk als Vermittler fungiert, ein Anwendungsfall, der in der Praxis vor allem bei grenzüberschreitenden Überweisungen und in Volkswirtschaften mit instabilen Landeswährungen an Bedeutung gewonnen hat. Eine dritte Kategorie besteht aus Smart-Contract-Plattformen, die über den einfachen Werttransfer hinausgehen und dezentrale Anwendungen, Kreditprotokolle sowie andere programmierbare Finanzinfrastrukturen direkt auf der Blockchain ausführen. All dem liegt der Konsensmechanismus zugrunde, der das Netzwerk tatsächlich sichert und Transaktionen validiert. Proof of Work, der ursprüngliche Mechanismus, der von Bitcoin verwendet wird, beruht darauf, dass Miner darum wetteifern, ein rechenintensives Rätsel zu lösen, wodurch das Netzwerk durch die schieren Kosten für Strom und Hardware, die für einen Angriff erforderlich wären, gesichert wird, allerdings um den Preis eines erheblichen Energieverbrauchs. „Proof of Stake“, der seit der Umstellung von Ethereum und von den meisten neueren Netzwerken verwendet wird, ersetzt diesen Rechenwettlauf durch Validatoren, die den netzwerkeigenen Token als Sicherheit sperren („staken“) und bei betrügerischer Validierung finanziell bestraft werden, wodurch eine vergleichbare Sicherheit mit einem Bruchteil des Energieverbrauchs erreicht wird. Die Wahl des Konsensmechanismus ist keine technische Randnotiz: Sie prägt die Dezentralisierung eines Netzwerks, seinen Emissionsplan und letztlich die Investitionsargumente für den Token, der es absichert. Die für diese Anlageklasse spezifischen Handelsmechanismen, darunter On-Chain-Aktivitäten, Perpetual-Futures und Verwahrungsrisiken, werden in Teil XVI ausführlich behandelt.
Bargeld und Geldmärkte
Bargeld ist die am meisten unterschätzte Anlageklasse in einem Privatanlegerportfolio. Es birgt kein Marktrisiko, generiert Rendite in einem Umfeld hoher Zinsen und stellt reine Optionalität dar: die Fähigkeit, Kapital einzusetzen, wenn sich Chancen bieten, anstatt gezwungen zu sein, zuerst etwas anderes zu verkaufen. Die Opportunitätskosten des Haltens von Barmitteln sind real, insbesondere in starken Haussephasen, doch ein Portfolio ohne jegliche Liquiditätsflexibilität ist ein Portfolio, das nicht nach eigener Überzeugung handeln kann, wenn es darauf ankommt. Die spezifischen Instrumente, aus denen sich diese Anlageklasse zusammensetzt, werden zusammen mit festverzinslichen Wertpapieren in Teil VI behandelt.
Teil II: Kapitalmaßnahmen und Unternehmensereignisse
Über die Anlageklasse selbst hinaus sind einzelne Aktien mit einer Reihe wiederkehrender Ereignisse verbunden, die sich wesentlich auf Kurs, Eigentumsverhältnisse und Gesamtrendite auswirken. Das Verständnis der Mechanismen hinter jedem einzelnen Ereignis verhindert, dass ein Privatanleger von einer Kursbewegung überrascht wird, hinter der eine vollkommen rationale, mechanische Erklärung steckt und keine zufällige.
Dividenden
Eine Dividende ist der Teil des Unternehmensgewinns, der direkt an die Aktionäre ausgeschüttet wird, meist in bar, gelegentlich jedoch auch in Form von zusätzlichen Aktien als Aktiendividende. Der Mechanismus umfasst vier Termine, die wichtiger sind, als den meisten Privatanlegern bewusst ist. Der Bekanntgabetermin ist der Tag, an dem der Vorstand die Dividende und deren Höhe offiziell bekanntgibt. Der Ex-Dividenden-Tag ist der Tag, an oder nach dem ein Käufer keinen Anspruch mehr auf die anstehende Zahlung hat, und der Aktienkurs eröffnet an diesem Tag automatisch um etwa den Dividendenbetrag niedriger, da das Bargeld das Unternehmen effektiv verlässt; dies ist eine strukturelle Anpassung, kein Zeichen von Schwäche. Der Stichtag, der in der Regel kurz nach dem Ex-Dividenden-Tag festgelegt wird, ist der Zeitpunkt, an dem das Unternehmen seine Bücher überprüft, um genau festzustellen, wem die Zahlung zusteht. Der Auszahlungstag ist schlicht der Zeitpunkt, an dem das Geld auf dem Konto des Aktionärs eingeht. Zwei Kennzahlen sind für die Bewertung einer Dividende von Bedeutung: die Dividendenrendite, die jährliche Ausschüttung geteilt durch den aktuellen Aktienkurs, und die Ausschüttungsquote, die Dividende geteilt durch den Gewinn, die die Nachhaltigkeit misst; eine Ausschüttungsquote nahe oder über hundert Prozent deutet auf eine Dividende hin, die nicht ausreichend durch den Gewinn gedeckt ist und ein erhöhtes Risiko einer Kürzung birgt. Viele Broker bieten einen Dividenden-Wiederanlageplan (Dividend Reinvestment Plan, kurz DRIP) an, der die Barzahlung automatisch zum Kauf zusätzlicher Aktien verwendet, oft provisionsfrei, wodurch sich die Position im Laufe der Zeit ohne manuelles Eingreifen vervielfacht. Eine Dividendenkürzung oder -aussetzung ist eines der eher negativen, aussagekräftigen Signale, die ein Unternehmen aussenden kann, da das Management grundsätzlich zögert, eine Zahlung zu reduzieren, auf die sich die Aktionäre verlassen haben, und dies in der Regel erst dann tut, wenn der Cashflow diese tatsächlich nicht mehr tragen kann; umgekehrt signalisiert eine lange, ununterbrochene Serie von Dividendenerhöhungen Jahr für Jahr echtes Vertrauen in die Nachhaltigkeit der zukünftigen Cash-Generierung. Sonderdividenden, also einmalige Zahlungen außerhalb des regulären Zeitplans, folgen in der Regel auf ein außerordentliches Ereignis wie einen Vermögensverkauf und spiegeln nicht die anhaltende Ertragskraft wider; sie sollten daher als Einzelfall und nicht als wiederholbares Ereignis betrachtet werden.
Aktiensplits und Reverse-Splits
Ein Aktiensplit erhöht die Anzahl der im Umlauf befindlichen Aktien um ein festes Verhältnis und senkt dabei proportional den Kurs pro Aktie, sodass die Gesamtmarktkapitalisierung des Unternehmens und der Wert bestehender Beteiligungen völlig unverändert bleiben; ein 2:1-Split wandelt einfach eine Aktie mit einem bestimmten Kurs in zwei Aktien um, die jeweils die Hälfte dieses Kurses wert sind. Unternehmen führen einen Aktiensplit in der Regel durch, nachdem eine Phase starker Kurssteigerungen den Nominalaktienkurs auf ein Niveau getrieben hat, das von kleineren Anlegern als psychologisch weniger zugänglich empfunden wird; ein Split wird oft, wenn auch nicht immer, als stilles Signal für das Vertrauen des Managements in die anhaltende Stärke des Unternehmens gewertet. Ein Reverse-Split funktioniert nach dem gleichen Mechanismus in umgekehrter Richtung: Dabei werden Aktien zusammengefasst, um den Nennkurs anzuheben, beispielsweise werden zehn Aktien mit jeweils niedrigem Kurs zu einer Aktie mit dem zehnfachen Wert zusammengefasst. Reverse Splits sind häufig eine defensive Maßnahme, die dazu dient, ein Unterschreiten des Mindestnotierungspreises einer Börse zu vermeiden oder eine stark an Wert verlorene Aktie für institutionelle Anleger attraktiver zu machen, die niedrige Nennkurse meiden; als solche folgen sie oft auf eine Phase wirklich schlechter fundamentaler Ergebnisse und fallen manchmal sogar mit dieser zusammen. Ein Reverse-Split verdient daher eine genaue Prüfung des zugrunde liegenden Geschäfts, anstatt als neutrales, rein kosmetisches Ereignis betrachtet zu werden.
Aktienrückkäufe
Ein Aktienrückkauf ist der Rückkauf eigener Aktien durch das Unternehmen selbst auf dem freien Markt, wodurch sich die Anzahl der im Umlauf befindlichen Aktien verringert. Die unmittelbarste Auswirkung ist rein rechnerischer Natur: Da sich der gleiche Nettogewinn nun auf weniger Aktien verteilt, steigt der Gewinn pro Aktie, selbst wenn der zugrunde liegende Gewinn überhaupt nicht gewachsen ist, und der Beteiligungsanteil jedes verbleibenden Aktionärs erhöht sich entsprechend. Rückkäufe dienen als Alternative zu Dividenden, um Kapital an die Aktionäre zurückzugeben, und bieten zwei praktische Vorteile: Sie können ausgesetzt oder zurückgefahren werden, ohne dass dies dasselbe negative Signal aussendet wie eine Dividendenkürzung, und in vielen Rechtsordnungen vermeiden sie, dass für Aktionäre, die sich gegen einen Verkauf entscheiden, ein sofortiger Steuerfall entsteht. Sie sind jedoch kein eindeutig positiver Faktor. Unternehmen neigen nachweislich dazu, die meisten Aktien zurückzukaufen, wenn diese teuer sind und sie in guten Zeiten über reichlich Liquidität verfügen, und am wenigsten, wenn sie tatsächlich günstig sind; zudem gleicht ein Teil der ausgewiesenen Rückkaufaktivitäten lediglich die Verwässerung aus, die durch aktienbasierte Vergütungen an Mitarbeiter und Führungskräfte entsteht, anstatt eine echte Netto-Kapitalrückführung an externe Eigentümer darzustellen. Die in den Schlagzeilen genannte Rückkaufsumme sollte nicht für bare Münze genommen, sondern anhand der tatsächlichen Entwicklung der Aktienanzahl über mehrere Jahre hinweg überprüft werden.
Ergebnisberichte
Börsennotierte Unternehmen legen ihre Finanzergebnisse in regelmäßigen Abständen vor, in den Vereinigten Staaten vierteljährlich und in vielen europäischen Märkten in der Regel halbjährlich. Der konzentrierte Zeitraum von mehreren Wochen, in dem die meisten Unternehmen eines Index ihre Ergebnisse veröffentlichen, wird als „Gewinnsaison“ bezeichnet. Zwei Kennzahlen bilden den Kern jedes Berichts: der Umsatz, also der Gesamtwert der Verkäufe, und der Gewinn pro Aktie, der auf jede im Umlauf befindliche Aktie entfallende Gewinn. Es lohnt sich, zwischen dem GAAP-Gewinn, der nach standardisierten Rechnungslegungsvorschriften berechnet wird, und dem bereinigten oder Non-GAAP-Gewinn zu unterscheiden, den das Management nach Ausschluss von Posten ermittelt, die es als einmalig oder nicht operativ erachtet; Bereinigte Zahlen können die zugrunde liegende Leistung zwar tatsächlich verdeutlichen, sie können aber auch dazu genutzt werden, die Ergebnisse zu beschönigen; daher lohnt es sich, beide Zahlen zu prüfen, anstatt sich allein auf die bereinigten Zahlen zu verlassen. Die Märkte reagieren weitaus weniger auf die absoluten Zahlen als darauf, wie diese im Vergleich zu den Konsensschätzungen der Analysten ausfallen: Ein „Beat“ ist ein Ergebnis über den Erwartungen, ein „Miss“ ein Ergebnis darunter, und ein Unternehmen kann ein echtes zweistelliges Wachstum verzeichnen und dennoch einen starken Kursrückgang seiner Aktie erleben, wenn der Markt noch höhere Erwartungen eingepreist hatte. Die Prognose, also der vorausschauende Ausblick des Managements für das kommende Quartal oder das gesamte Geschäftsjahr, ist oft das wichtigste Element der gesamten Pressemitteilung, da Märkte Mechanismen zur Vorwegpreisbildung sind; eine angehobene Prognose kann eine Aktie selbst bei einem ansonsten durchwachsenen Quartal beflügeln, während eine nach unten korrigierte Prognose eine Aktie stärker treffen kann als die tatsächliche Verfehlung der Erwartungen im Quartal, da sie das Marktmodell der zukünftigen Cashflows revidiert und nicht lediglich einen bereits abgeschlossenen Zeitraum bestätigt. Die Ergebniskonferenz, eine geplante Telefonkonferenz, in der die Unternehmensleitung die Ergebnisse erläutert und Fragen von Analysten der Verkäuferseite beantwortet, liefert häufig nützlichere Informationen als die Zahlen allein, insbesondere zu Nachfragetrends, Margenentwicklung und Wettbewerbspositionierung. Die spezifischen Kennzahlen, die über die Schlagzeilenzahlen hinaus von Bedeutung sind, variieren je nach Branche: das Wachstum der Abonnenten oder aktiven Nutzer bei Plattformunternehmen, der Umsatz in vergleichbaren Filialen bei Einzelhändlern, der Auftragsbestand oder die Auftragseingänge bei Industrieunternehmen und Softwareherstellern sowie die Nettozinsmarge bei Banken, die Überprüfung der Kennzahl, die das jeweilige Geschäft tatsächlich antreibt, ist oft aufschlussreicher als die bloße Über- oder Unterschreitung der Umsatzprognose. Kursreaktionen folgen in der Regel zwei erkennbaren Mustern. Da die Ergebnisse typischerweise außerhalb der Börsenzeiten veröffentlicht werden, zeigt sich die Reaktion als Kurslücke, einem starken Sprung oder Einbruch bei Eröffnung der folgenden Handelssitzung statt einer allmählichen intraday-Bewegung, sowie als „Post-Earnings-Drift“, eine gut dokumentierte Tendenz, dass eine Aktie in den folgenden Tagen und Wochen weiter in Richtung ihrer anfänglichen Reaktion driftet, während der Markt die Veröffentlichung weiter verarbeitet, anstatt sich sofort wieder zu normalisieren. Speziell für Optionshändler steigt die implizite Volatilität im Vorfeld eines bekannten Gewinntermins in Erwartung der Kursbewegung in der Regel an und bricht dann nach dem Ereignis stark ein, eine Dynamik, die als „Volatility Crush“ bekannt ist. Dies kann dazu führen, dass eine Optionsposition an Wert verliert, selbst wenn sich die zugrunde liegende Aktie in die erwartete Richtung bewegt hat, sofern die tatsächliche Kursbewegung geringer ausfiel als das, was die erhöhte Prämie bereits eingepreist hatte.
Börsengänge
Ein Börsengang (Initial Public Offering, IPO) ist der Vorgang, bei dem ein privates Unternehmen erstmals Aktien an die Öffentlichkeit verkauft; dieser wird in der Regel von einer oder mehreren Investmentbanken als Konsortialbanken begleitet, die dabei helfen, den Ausgabepreis festzulegen und die erste Tranche der Aktien vor der Börsennotierung vorwiegend an institutionelle Anleger zu zuteilen. Frühe Insider, Gründer, Mitarbeiter und Investoren vor dem Börsengang unterliegen fast immer einer Sperrfrist, üblicherweise von neunzig bis einhundertachtzig Tagen, während der es ihnen vertraglich untersagt ist, ihre Aktien zu verkaufen; Das Ablaufdatum der Sperrfrist ist selbst ein bekanntes und oft mit Spannung erwartetes Ereignis, da eine Welle von zuvor gesperrten Aktien, die auf einmal verkaufsfähig werden, einen erheblichen Verkaufsdruck erzeugen kann, unabhängig davon, wie sich das zugrunde liegende Unternehmen entwickelt. Neu notierte Aktien weisen in den ersten Wochen und Monaten ihres Handels tendenziell eine überdurchschnittlich hohe Volatilität auf, bedingt durch einen begrenzten Streubesitz, eine noch nicht gefestigte Kursbildung sowie das Fehlen einer langen Handelshistorie oder einer etablierten Anlegerbasis, die als Anker für die Bewertung dienen könnte. Es ist auch ausdrücklich darauf hinzuweisen, dass Privatanleger in der Regel nur zum öffentlichen Emissionskurs Zugang erhalten, während der institutionellen Anlegern vor dem Börsengang angebotene vergünstigte Zuteilungskurs ihnen selten zur Verfügung steht, was mit ein Grund dafür ist, dass eine Aktie deutlich über dem Kurs eröffnen und manchmal auch dort verharren kann, den institutionelle Käufer tatsächlich gezahlt haben.
Kapitalbeschaffung: Bezugsrechtsemissionen, Folgeemissionen und Privatplatzierungen
Ein Bezugsrechtsangebot gibt bestehenden Aktionären das Recht, aber nicht die Verpflichtung, zusätzliche Aktien, in der Regel mit einem Abschlag auf den Marktpreis, im Verhältnis zu ihrem bestehenden Bestand zu erwerben; es dient in erster Linie dazu, Kapital zu beschaffen, ohne das Unternehmen zu einer von einem Makler vermittelten Platzierung zu zwingen; Ein Aktionär, der nicht teilnimmt, wird verwässert, da neue Aktien geschaffen werden, ohne dass sich der eigene Anteil dieses Aktionärs entsprechend erhöht. Eine Zweit- oder Folgeemission ist der Verkauf zusätzlicher neuer Aktien durch ein Unternehmen auf dem Markt nach seinem Börsengang, wodurch in der Regel die Anzahl der im Umlauf befindlichen Aktien erhöht und die Anteile der bestehenden Aktionäre verwässert werden; die Reaktion des Marktes hängt stark vom angegebenen Zweck ab, d. h. davon, ob das Kapital dem Wachstum dient oder ein Loch in der Bilanz stopft. Ein „At-The-Market“-Angebot (ATM) ist eine schrittweise Variante desselben Mechanismus, bei der ein Unternehmen neue Aktien im Laufe der Zeit schrittweise auf dem bestehenden Handelsmarkt verkauft, anstatt in einem großen, einmaligen Block. Dies verteilt die Verwässerungswirkung, kann jedoch zu einem anhaltenden Druck auf den Aktienkurs führen, da der Markt ein kontinuierliches Angebot erwartet. Bei einer Privatplatzierung werden neue Aktien oder Schuldtitel direkt an eine kleine Anzahl institutioneller oder akkreditierter Anleger außerhalb des öffentlichen Marktes verkauft; dies lässt sich in der Regel schneller und kostengünstiger durchführen als eine öffentliche Emission, erfolgt jedoch oft mit einem Abschlag, der die bestehenden Aktionäre pro aufgebrachtem Dollar stärker verwässert.
Wandelanleihen und Übernahmeangebote
Eine Wandelanleihe ist eine Anleihe, die dem Inhaber die Option einräumt, sie in eine vorab festgelegte Anzahl von Aktien umzuwandeln, wodurch der Schutz vor Kursverlusten einer Anleihe, bestehend aus Kupon und Kapital, mit einem aktienähnlichen Aufwärtspotenzial kombiniert wird, falls der Aktienkurs über den Wandlungspreis steigt. Unternehmen begeben Wandelanleihen, um Kapital zu einem niedrigeren Kupon als bei einer gewöhnlichen Anleihe zu beschaffen, im Gegenzug dafür, dass sie den Anleihegläubigern diese Aufwärtsoption einräumen, die selbst eine Form der zukünftigen Verwässerung darstellt, die es zu beobachten gilt. Ein Übernahmeangebot ist eine öffentliche Aufforderung, entweder seitens des Unternehmens selbst als Rückkaufangebot oder von einem externen Käufer, Aktien innerhalb eines festgelegten Zeitraums direkt von den Aktionären zu einem festgelegten Preis, in der Regel mit einem Aufschlag auf den Marktpreis, zu erwerben; es stellt einen schnelleren Mechanismus für einen umfangreichen Eigentümerwechsel dar als der schrittweise Erwerb von Aktien am offenen Markt.
Fusionen, Übernahmen und Unternehmensumstrukturierungen.
Bei einer Fusion werden zwei Unternehmen zu einem zusammengeschlossen, während bei einer Übernahme ein Unternehmen ein anderes erwirbt und integriert; in beiden Fällen erhalten die Aktionäre des Zielunternehmens in der Regel Bargeld, Aktien des Übernehmers oder eine Kombination aus beidem zu einem Aufschlag auf den Kurs vor der Ankündigung, der den Wert der Kontrolle und die erwarteten Synergien widerspiegelt. Bei einer Ausgliederung wird ein bestehender Geschäftsbereich in ein eigenständiges, börsennotiertes Unternehmen umgewandelt, wobei die Aktien in der Regel anteilig an die bestehenden Aktionäre der Muttergesellschaft verteilt werden. Dies geschieht, wenn davon ausgegangen wird, dass der Markt die beiden Geschäftsbereiche getrennt höher bewertet als in Kombination, eine Dynamik, die manchmal als Beseitigung eines Konglomeratsabschlags bezeichnet wird. Ein „Carve-out“ ist ähnlich, bei dem jedoch nur eine Minderheitsbeteiligung an dem Geschäftsbereich an die Öffentlichkeit verkauft wird, während die Muttergesellschaft die Kontrolle behält; eine „Veräußerung“ ist hingegen der vollständige Verkauf eines Geschäftsbereichs an ein anderes Unternehmen oder einen privaten Käufer anstelle eines Börsengangs. Eine Special Purpose Acquisition Company (SPAC) ist eine Mantelgesellschaft, die ohne zugrunde liegendes operatives Geschäft an einer Börse notiert wird, Kapital beschafft und dann über ein festgelegtes Zeitfenster verfügt, um mit einem privaten Unternehmen zu fusionieren, wodurch dieses Unternehmen effektiv über die „Hintertür“ an die Börse gebracht wird, anstatt eines traditionellen Börsengangs (IPO); SPACs weisen ein eigenartiges Risikoprofil auf, da das spätere Fusionsziel zum Zeitpunkt der Erstnotierung oft noch unbekannt ist und der Aktienkurs aufgrund von Fusionsgerüchten und den letztendlichen Vertragsbedingungen starken Schwankungen unterliegen kann. Durch eine Dekotierung werden die Aktien eines Unternehmens von einer Börse genommen, entweder freiwillig durch eine Übernahme oder die Entscheidung zur Privatisierung oder unfreiwillig aufgrund der Nichteinhaltung von Notierungsstandards wie eines Mindestaktienkurses oder einer Mindestmarktkapitalisierung; eine unfreiwillige Dekotierung zwingt die Aktie in der Regel in den weitaus weniger liquiden außerbörslichen Handel. Insolvenzschutz, wobei die Sanierung nach Kapitel 11 in den USA das am häufigsten genannte Beispiel ist, ermöglicht es einem Unternehmen, den Geschäftsbetrieb fortzusetzen und gleichzeitig seine Schulden unter gerichtlicher Aufsicht umzustrukturieren; in der überwiegenden Mehrheit der Fälle wird das bestehende Stammkapital vollständig abgeschrieben oder auf einen kleinen Bruchteil seines früheren Wertes reduziert, da Gläubiger in der gesetzlichen Rangfolge der Forderungen vor den Aktionären bedient werden. Durch eine Aktienvernichtung werden zurückgekaufte Aktien dauerhaft aus dem Umlauf genommen, anstatt sie als eigene Aktien zu halten, wodurch der oben beschriebene, das Ergebnis je Aktie (EPS) steigernde Effekt eines Rückkaufs gesichert wird.
Insidergeschäfte und aktivistische Investoren
Insiderkäufe und -verkäufe, also Transaktionen der eigenen Führungskräfte und Vorstandsmitglieder eines Unternehmens mit dessen Aktien, müssen in den meisten entwickelten Märkten öffentlich bekannt gegeben werden und werden als Signal gewertet, wenn auch asymmetrisch: Insiderverkäufe sind üblich und oft durch gewöhnliche Diversifizierungs- oder Steuerplanungsbedürfnisse motiviert, während Insiderkäufe, insbesondere gebündelte Käufe durch mehrere Führungskräfte gleichzeitig, ein vergleichsweise selteneres und informationsreicheres Signal darstellen, da eine Führungskraft keinen routinemäßigen, nicht signalisierenden Grund hat, ihre Position mit persönlichem Kapital aufzustocken. Ein aktivistischer Investor ist in der Regel ein Fonds, der gezielt eine bedeutende Beteiligung an einem Unternehmen aufbaut, um Veränderungen voranzutreiben, sei es im operativen Bereich, auf strategischer Ebene oder in der Zusammensetzung des Vorstands, und ein Proxy-Kampf ist der formelle Mechanismus, mit dem ein Aktivist die Stimmen anderer Aktionäre einwirbt, um seine vorgeschlagene Kandidatenliste für den Vorstand oder seine Beschlussvorlagen entgegen der Empfehlung der Unternehmensleitung auf der Jahreshauptversammlung durchzusetzen. Das Vorhandensein einer aktivistischen Beteiligung wird oft selbst als Katalysator gewertet, da es signalisiert, dass jemand, der eigenes Kapital riskiert und über echten Einfluss verfügt, der Ansicht ist, dass das Unternehmen unterbewertet oder schlecht geführt wird.
Aufnahme in Indizes, Ausschluss und Neugewichtung
Wichtige Indizes wie der S&P 500 sind nicht statisch; sie werden regelmäßig neu zusammengestellt, wobei Unternehmen auf der Grundlage definierter Kriterien wie Marktkapitalisierung, Liquidität und Rentabilität hinzugefügt oder entfernt werden. Die Aufnahme in einen breit verfolgten Index erzeugt einen echten, mechanischen Kaufdruck, da jeder Indexfonds und jeder ETF, der diese Benchmark nachbildet, den neuen Bestandteil kaufen muss, um seine Nachbildgenauigkeit aufrechtzuerhalten, und die Streichung erzeugt den spiegelbildlichen, mechanischen Verkaufsdruck; dies ist ein struktureller, durch Kapitalflüsse getriebener Preiseffekt, der weitgehend unabhängig von jeglicher Veränderung der tatsächlichen Fundamentaldaten des Unternehmens ist. Durch die regelmäßige Neugewichtung, auch ohne Aufnahme oder Streichung, wird die Gewichtung jedes bestehenden Bestandteils an die Methodik des Index angepasst, weshalb bei stark beachteten Indizes um bekannte Neugewichtungstermine herum ein konzentriertes Handelsvolumen zu beobachten ist.
Teil III: Marktstruktur, Wie ein Handel tatsächlich abläuft
Zu verstehen, was ein Wertpapier ist und was es bewegt, ist nur die halbe Wahrheit. Die andere Hälfte betrifft die technischen Abläufe: Was geschieht tatsächlich zwischen der Entscheidung, etwas zu kaufen, und dem Besitz einer abgewickelten Position, und welche Mechanismen still im Hintergrund den Preis bestimmen, den ein Anleger tatsächlich erhält, im Vergleich zu dem Preis, den er als Kursnotierung gesehen hat.
Primär- und Sekundärmarkt
Auf dem Primärmarkt wird ein Wertpapier zum ersten Mal verkauft, beispielsweise bei einem Börsengang (IPO) oder einer neuen Anleiheemission, und das aufgebrachte Kapital fließt direkt an das emittierende Unternehmen oder den Staat. Jeder weitere Handel findet auf dem Sekundärmarkt statt, wo Kapital lediglich zwischen Anlegern den Besitzer wechselt und der Emittent nichts weiter erhält. Nahezu alle täglichen Aktivitäten eines Privatanlegers finden auf dem Sekundärmarkt statt; der Primärmarkt ist die Ausnahme, nicht die Regel.
Börsen und außerbörsliche Märkte
Eine Börse ist ein zentralisierter, regulierter Handelsplatz wie die NYSE, die Nasdaq oder Xetra der Deutschen Börse, an dem Aufträge nach einheitlichen Regeln anhand eines öffentlichen, einsehbaren Orderbuchs abgeglichen werden. Der außerbörsliche Handel (Over-the-Counter, OTC) erfolgt bilateral zwischen zwei Parteien oder über ein Händlernetzwerk ohne zentralisiertes Orderbuch und ist bei den meisten Anleihen, vielen strukturierten Produkten wie den in Teil VII behandelten Zertifikaten sowie bei kleineren oder weniger liquiden Aktien üblich. Der OTC-Handel ist in der Regel weniger preistransparent und birgt ein höheres gegenparteispezifisches Risiko als ein an der Börse abgewickelter Handel.
ADRs und GDRs
Der Kauf von Aktien eines ausländischen Unternehmens bedeutet nicht immer, direkt an dessen Heimatbörse zu handeln. Ein American Depositary Receipt (ADR) ist ein in den USA notiertes Zertifikat, das Aktien eines ausländischen Unternehmens repräsentiert. Es wird von einer US-Depotbank ausgegeben, die die tatsächlichen ausländischen Aktien verwahrt und ein auf US-Dollar lautendes, an US-Börsen handelbare Zertifikat aus, das es einem US-Anleger ermöglicht, die Aktien dieses ausländischen Unternehmens über ein gewöhnliches US-Brokerkonto in Dollar zu kaufen und zu verkaufen, ohne ein ausländisches Handelskonto eröffnen oder sich direkt mit den Abwicklungsvorschriften einer ausländischen Börse auseinandersetzen zu müssen. Ein Global Depositary Receipt (GDR) weist dieselbe Grundstruktur auf und wird in größerem Umfang genutzt, um die Aktien eines Unternehmens an Börsen außerhalb seines Heimatmarktes zu notieren; er wird häufig zur Kapitalbeschaffung in London oder anderen internationalen Finanzzentren eingesetzt. ADRs gibt es in verschiedenen Stufen, die widerspiegeln, in welchem Umfang das ausländische Unternehmen regulatorische Offenlegungspflichten übernommen hat: Unsponsored-ADRs und gesponserte ADRs niedrigerer Stufe werden außerbörslich mit begrenzten Berichtspflichten gehandelt, während gesponserte ADRs höherer Stufe an einer großen Börse wie der NYSE oder der Nasdaq notiert sind und denselben Offenlegungsstandards unterliegen wie eine inländische Notierung. Entscheidend ist, dass ein ADR das in Teil XIV behandelte Währungsrisiko nicht beseitigt, da die Depotbank die zugrunde liegenden ausländischen Dividenden und etwaige Erlöse aus Kapitalmaßnahmen zum aktuellen Wechselkurs in Dollar umrechnet; was dadurch entfällt, sind die operativen Reibungsverluste beim direkten Handel an einer ausländischen Börse, nicht das Währungsrisiko selbst. Ein ADR-Verhältnis legt fest, wie viele zugrunde liegende ausländische Aktien jedes ADR repräsentiert; dieses Verhältnis kann eins zu eins oder ein ganz anderes Vielfaches betragen und sollte überprüft werden, bevor der Kurs eines ADRs direkt mit dem Kurs der ausländischen Aktie an ihrem Heimatmarkt verglichen wird.
Dark Pools
Nicht alle Handelsgeschäfte finden in einem sichtbaren, öffentlichen Orderbuch statt. Ein Dark Pool ist ein privater Handelsplatz, an dem Kauf- und Verkaufsaufträge abgeglichen werden, ohne dass das Orderinteresse zuvor öffentlich angezeigt wird. Er wird vorwiegend von institutionellen Anlegern genutzt, um große Aufträge auszuführen, ohne ihre Absichten vorab dem breiteren Markt preiszugeben, was andernfalls den Kurs zu ihren Ungunsten beeinflussen würde, bevor der gesamte Auftrag ausgeführt werden könnte, was genau dem unten beschriebenen Marktimpact-Problem entspricht. In einem Dark Pool ausgeführte Geschäfte werden nach der Ausführung dennoch an das öffentliche Handelsprotokoll gemeldet, sodass das Geschäft selbst im Nachhinein sichtbar wird; die Order, die dazu geführt hat, war jedoch im Vorfeld nie sichtbar, wie es bei einer ruhenden Order im Orderbuch einer „lit exchange“ der Fall wäre. Dark Pools machen mittlerweile einen bedeutenden Anteil am gesamten Handelsvolumen auf den wichtigsten Märkten aus, und ihre Existenz ist einer der Gründe dafür, dass die auf einer öffentlichen Börse sichtbare Tiefe des Orderbuchs zu keinem Zeitpunkt das vollständige Bild der tatsächlichen Nachfrage und des tatsächlichen Angebots widerspiegelt, ein wirklich wichtiger Vorbehalt hinsichtlich der im Folgenden vorgestellten Konzepte der Preisbildung und der Markttiefe.
Market Maker und Liquiditätsanbieter
Ein Market Maker stellt kontinuierlich sowohl einen Geldkurs als auch einen Briefkurs für ein bestimmtes Wertpapier bereit und sorgt so für die Liquidität, die es anderen Teilnehmern ermöglicht, sofort zu handeln, anstatt auf das Erscheinen einer natürlichen Gegenpartei zu warten; als Vergütung für diese Dienstleistung und das Risiko des Bestandshaltens erhält er den Geld-Brief-Spread. Einige Börsen benennen Market Maker offiziell und verpflichten sie, innerhalb festgelegter Grenzen eine beidseitige Notierung aufrechtzuerhalten; ein breiteres Spektrum von Liquiditätsanbietern, darunter auch Hochfrequenzhandelsfirmen, erfüllt eine ähnliche Funktion ohne formelle Benennung. Ohne diese Ebene könnte eine Marktorder eines Privatanlegers für ein Wertpapier mit geringem Handelsvolumen auf unbestimmte Zeit unerfüllt bleiben.
Broker, Clearingstellen und Verwahrstellen
Diese drei Rollen werden von Privatanlegern häufig miteinander verwechselt und sollten klar voneinander getrennt werden. Der Broker ist der Vermittler, der einen Auftrag entgegennimmt und ihn zur Ausführung an den Markt weiterleitet; er hält die Vermögenswerte des Anlegers nicht selbst im Sinne eines rechtlichen Eigentums. Die Clearingstelle tritt nach Abschluss eines Handels zwischen Käufer und Verkäufer, ein Vorgang, der als Novation bezeichnet wird, als Gegenpartei beider Seiten auf und garantiert die Abwicklung des Handels auch dann, wenn eine der ursprünglichen Parteien ausfällt; dadurch wird das bilaterale Gegenparteirisiko aus dem täglichen Handel beseitigt. Die Verwahrstelle ist die Einrichtung, die die Wertpapiere tatsächlich im Auftrag des Eigentümers hält und verwaltet, sei es der Broker selbst, eine Unterverwahrbank oder eine zentrale Wertpapierverwahrstelle; diese Unterscheidung ist für die in Teil XVIII behandelten Fragen zum Brokerrisiko von unmittelbarer Bedeutung.
Abwicklung, T+1 und T+2
Ein Geschäft wird am Handelstag vereinbart, doch Eigentumsrechte und Geld wechseln rechtlich erst am Abwicklungstag, also einige Tage später, den Besitzer. Der US-Markt ist zu einem T+1-Standard übergegangen, was eine Abwicklung einen Geschäftstag nach dem Handel bedeutet; viele europäische Märkte arbeiten weiterhin nach dem T+2-Standard. Diese Zeitspanne ist von Bedeutung, da sie den Zeitraum definiert, in dem zwischen Vertragsabschluss und endgültiger Abwicklung ein Gegenparteirisiko besteht; sie erklärt auch, warum die in Teil II behandelten Mechanismen zum Ex-Dividenden-Tag so festgelegt sind, wie sie sind, da der Anspruch auf eine Dividende davon abhängt, wer zu einem bestimmten Zeitpunkt der eingetragene Eigentümer ist, und nicht einfach davon, wer zuvor einen Kaufauftrag erteilt hat.
Das Orderbuch, der Bid-Ask-Spread und die Markttiefe
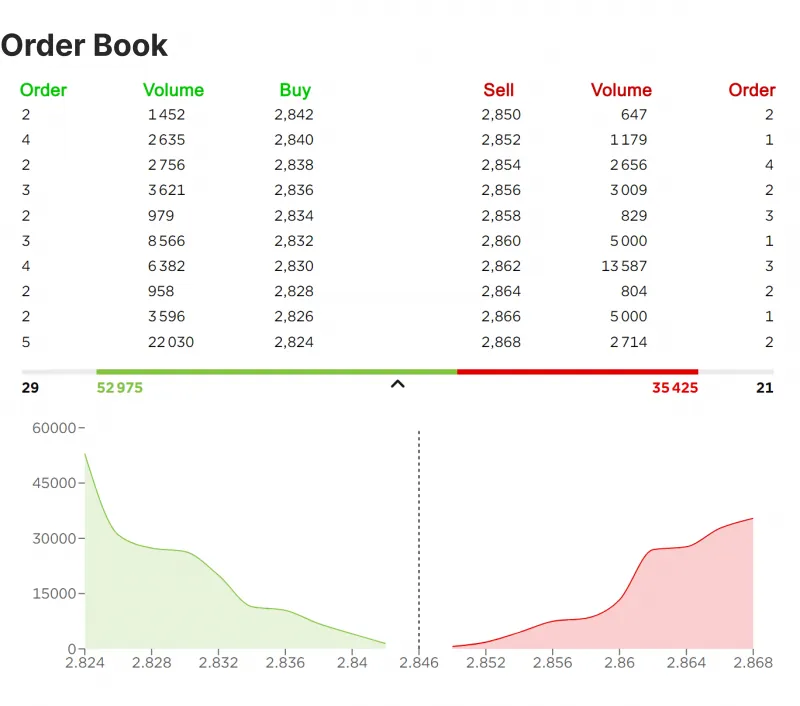
Das Orderbuch ist die in Echtzeit aktualisierte, nach Kursen sortierte Liste aller ausstehenden Kaufaufträge (Bid) und Verkaufsaufträge (Ask) für ein bestimmtes Wertpapier. Der Bid-Ask-Spread, also die Differenz zwischen dem besten verfügbaren Geldkurs und dem besten verfügbaren Briefkurs, ist der implizite Preis für den sofortigen Handel anstelle des Abwartens und weitet sich oder verengt sich direkt proportional zur Liquidität eines Wertpapiers: Eine Mega-Cap-Aktie wird möglicherweise mit einem Spread von nur einem Bruchteil eines Cent gehandelt, während eine wenig gehandelte Small-Cap-Aktie oder eine „out-of-the-money“-Option einen Spread aufweisen kann, der einen bedeutenden Prozentsatz des Kurses selbst ausmacht. Die Markttiefe beschreibt, wie viel Ordervolumen auf jeder Preisstufe über die besten Geld- und Briefkurse hinaus vorhanden ist; eine geringe Markttiefe bedeutet, dass eine Order mittlerer Größe das Orderbuch „durchlaufen“ kann, dabei mehrere Preisstufen beansprucht und einen zunehmend schlechteren Durchschnittspreis erhält, dies ist der direkte Mechanismus, der hinter den beiden folgenden Konzepten steht.
Slippage und Marktauswirkungen
Slippage ist die Differenz zwischen dem Kurs, den ein Anleger bei der Auftragserteilung erwartet hat, und dem bei der Ausführung tatsächlich erzielten Kurs. Sie wird beeinflusst durch die Zeitspanne zwischen Entscheidung und Ausführung, durch die Auftragsart (ein Marktauftrag akzeptiert alles, was das Orderbuch aktuell anbietet, genau wie im Eintrag „Auftragsarten“ in Teil IV beschrieben) sowie durch das Verhältnis des gehandelten Volumens zur verfügbaren Markttiefe. Marktimpact ist das eng damit verbundene Konzept, dass der Handel selbst den Kurs bewegt; dies ist vor allem bei Aufträgen relevant, die im Verhältnis zum typischen Volumen eines Wertpapiers groß sind, und es ist der Grund, warum institutionelle Handelsabteilungen große Aufträge im Laufe der Zeit in kleinere Teile aufteilen, anstatt sie auf einmal auszuführen, und einer der Gründe, warum die später in diesem Leitfaden behandelten Liquiditäts-Heatmaps als Indikator dafür herangezogen werden, wo dieser Effekt voraussichtlich am geringsten oder am größten ist.
Preisfindung
Die Preisbildung ist der kontinuierliche Prozess, durch den das Zusammenspiel aller bereits vorliegenden und neu eingehenden Kauf- und Verkaufsaufträge zu einem Marktgleichgewichtspreis führt, der alle derzeit verfügbaren Informationen widerspiegelt. Dies ist im wahrsten Sinne des Wortes das, was „der Markt“ in jedem Moment tut, in dem ein Wertpapier gehandelt wird, und es ist der Grund, warum sich der Kurs einer Aktie bei geringem Handelsvolumen deutlich bewegen kann, obwohl tatsächlich nur sehr wenige neue Informationen den Markt erreicht haben: Das Orderbuch selbst ist so dünn, dass bereits bescheidene neue Orderflüsse den Gleichgewichtspreis verschieben.
Handelsaussetzungen und Circuit Breaker
Der Handel mit einzelnen Aktien kann ausgesetzt werden, meist in Erwartung wesentlicher Nachrichten, die noch nicht vollständig verbreitet wurden, oder, an manchen Börsen, automatisch, wenn der Kurs innerhalb eines kurzen Zeitfensters um einen festgelegten Prozentsatz schwankt. Circuit Breaker greifen marktweit und unterbrechen automatisch den Handel an einer gesamten Börse, wenn ein Referenzindex innerhalb der Handelssitzung um einen festgelegten Prozentsatz fällt. Beide Mechanismen dienen demselben Grundgedanken: Sie sollen eine bewusste Pause schaffen, die den Marktteilnehmern Zeit gibt, Informationen zu verarbeiten und die Lage neu zu bewerten, anstatt zuzulassen, dass eine sich selbst verstärkende, rein durch Dynamik getriebene Kettenreaktion ungehindert abläuft.
Eröffnungs- und Schlussauktionen
Anstatt Aufträge kontinuierlich abzugleichen, ermitteln die meisten Börsen den offiziellen Eröffnungs- und Schlusskurs durch eine Batch-Auktion, bei der alle für diese spezifische Auktion eingereichten Kauf- und Verkaufsangebote zusammengefasst und ein einziger Preis berechnet wird, der das maximal mögliche Volumen abwickelt. Dadurch konzentriert sich ein enormes Handelsvolumen auf ein sehr kurzes Zeitfenster, weshalb das Volumen der Schlussauktion häufig den größten Einzelwert des Handelstages darstellt und warum das Volumen um bekannte Termine für Indexneugewichtungen herum stark ansteigen kann, was direkt mit den in Teil II beschriebenen mechanischen Handelsströmen zusammenhängt.
Handel vor Börsenbeginn und nach Börsenschluss
Der Handel, der außerhalb der regulären Handelssitzung stattfindet, vor der Eröffnung oder nach dem Börsenschluss, weist eine deutlich geringere Liquidität und größere Spreads auf als die reguläre Handelssitzung, da weitaus weniger Teilnehmer und Market-Maker aktiv sind. Dies steht in direktem Zusammenhang mit der in Teil II behandelten Dynamik der Kursreaktionen auf Unternehmensgewinne, da diese in der Regel außerhalb der Börsenzeiten veröffentlicht werden und die erste, oft überproportionale Reaktion des Marktes in diesem vergleichsweise illiquiden Zeitfenster vor der Wiederaufnahme des regulären Handels stattfindet.
Auftragsfluss von institutionellen Anlegern im Vergleich zu Privatanlegern
Der institutionelle Orderfluss von Pensionsfonds, Investmentfonds, Hedgefonds und anderen großen Vermögensverwaltern ist pro Handel in der Regel umfangreicher, stärker durch Analysen gesteuert und hat größere Auswirkungen auf den Kurs als der typische Orderfluss von Privatanlegern. In mehreren großen Märkten wird ein erheblicher Anteil des Orderflusses von Privatanlegern über Vereinbarungen geleitet, bei denen Market Maker Broker für das Recht bezahlen, diesen Orderfluss direkt auszuführen, bekannt als „Payment for Order Flow“, anstatt ihn direkt an eine öffentliche Börse zu senden; Dies steht in einigen Rechtsordnungen weiterhin im Fokus der aufsichtsrechtlichen Prüfung und sollte als strukturelles Merkmal der tatsächlichen Monetarisierung eines „provisionsfreien“ Privatkundenhandels beachtet werden.
Mechanismen des Aktienbesitzes
Stammaktien sind mit Stimmrechten und einem verbleibenden, variablen Anspruch auf Gewinne verbunden; Vorzugsaktien sind in der Regel mit einer festen Dividende verbunden, die Vorrang vor Stammdividenden hat, jedoch meist keine Stimmrechte beinhalten, und fungieren somit als Hybrid zwischen einer Anleihe und einer Aktie. Die Stimmrechtsstrukturen folgen nicht immer dem Prinzip „eine Aktie, eine Stimme“: Zweiklassenstrukturen, bei denen eine Klasse wesentlich mehr Stimmen pro Aktie hat als die andere, existieren gerade deshalb, um Gründern oder frühen Insidern die Kontrolle zu sichern und gleichzeitig öffentliches Kapital zu beschaffen. Die Anzahl der im Umlauf befindlichen Aktien entspricht der Gesamtzahl der von einem Unternehmen ausgegebenen Aktien; der Streubesitz schließt Aktien aus, die von Insidern, strategischen Anteilseignern oder im Rahmen einer Sperrfrist gehalten werden, und stellt den tatsächlich für den öffentlichen Handel verfügbaren Anteil dar. Dies ist von Bedeutung, da ein im Verhältnis zur Gesamtzahl der im Umlauf befindlichen Aktien geringer Streubesitz bei relativ geringem Handelsvolumen zu überdurchschnittlicher Volatilität führen kann. Eigene Aktien sind Aktien, die das Unternehmen zurückgekauft hat und weiterhin selbst hält, anstatt sie zu vernichten; sie werden bei der Berechnung des Gewinns je Aktie (EPS) aus der Anzahl der im Umlauf befindlichen Aktien herausgerechnet, was sie von der in Teil II beschriebenen Vernichtung unterscheidet. Der institutionelle Aktienbesitz, der prozentuale Anteil der von Fonds und anderen großen Vermögensverwaltern gehaltenen Aktien, sowie der Insiderbesitz, der prozentuale Anteil, der von Führungskräften und Vorstandsmitgliedern gehalten wird, werden beide als grobe Indikatoren für das Vertrauen in das Unternehmen verfolgt und beeinflussen zudem die praktische Liquidität einer Aktie. Aktien, die in einem Standard-Brokerage-Konto gehalten werden, werden vom Broker häufig gegen eine Gebühr an Leerverkäufer verliehen, eine übliche, regulierte Praxis, die Teil der tatsächlichen Funktionsweise des in Teil IV beschriebenen Leerverkaufsmechanismus ist; die Auswirkungen dieser Praxis auf Broker-Ebene werden in Teil XVIII näher behandelt. Schließlich beschränkt sich die Verwässerung, also jede Erhöhung der im Umlauf befindlichen Aktien, die den proportionalen Anteil jedes bestehenden Aktionärs verringert, nicht auf die in Teil II behandelten Kapitalerhöhungen; aktienbasierte Vergütungen für Mitarbeiter und Führungskräfte sind für sich genommen eine bedeutende und häufig unterschätzte Quelle fortlaufender Verwässerung, ein Punkt, der in der Diskussion zur Gewinnqualität in Teil V erneut aufgegriffen wird.
Teil IV: Wie Privatanleger tatsächlich Zugang zu diesen Märkten erhalten
Der Besitz der Anlageklasse ist eine Frage. Das Instrument, mit dem dieses Engagement erzielt wird, ist eine andere Frage, und die Wahl des Instruments verändert das Risikoprofil erheblich, selbst wenn das zugrunde liegende Engagement auf dem Papier gleich aussieht.
Direkter Kauf von Aktien und Anleihen
Der direkte Kauf einer einzelnen Aktie oder Anleihe bietet uneingeschränktes, unkompliziertes Eigentum ohne zwischengeschaltete Gegenpartei, ohne Fälligkeitstermin und ohne Finanzierungskosten. Außerdem konzentriert sich das Risiko auf ein einzelnes Wertpapier, sofern nicht bewusst über viele Positionen hinweg diversifiziert wird.
Börsengehandelte Fonds (ETFs)
ETFs bündeln einen Korb von Basiswerten zu einem einzigen, börsennotierten Wertpapier und werden in Teil VIII ausführlich behandelt, da sie eine eigene und fundierte Betrachtung verdienen und nicht nur am Rande erwähnt werden sollten.
Investmentfonds
Aktiv oder passiv verwaltete Anlagefonds, deren Kurs einmal täglich ermittelt wird, anstatt während der gesamten Handelssitzung kontinuierlich gehandelt zu werden. Sie weisen in der Regel höhere Gebühren als vergleichbare ETFs auf und sehen oft Mindestanlagebeträge vor, sind jedoch innerhalb von Altersvorsorge- und Rentenstrukturen nach wie vor weit verbreitet.
Robo-Advisor
Automatisierte Portfoliomanagement-Dienste, die ein diversifiziertes Portfolio aufbauen und regelmäßig neu ausbalancieren, das in der Regel aus den in Teil VIII behandelten kostengünstigen ETFs zusammengestellt wird, basierend auf der vom Anleger angegebenen Risikotoleranz und den Zielen, die über einen Onboarding-Fragebogen erfasst werden. Sie bieten eine kostengünstigere und weniger aufwendige Alternative zur traditionellen diskretionären Vermögensverwaltung, und einige integrieren das automatisierte „Tax-Loss-Harvesting“, die in Teil XVIII vorgestellte Technik, direkt in ihre laufende Verwaltung. Der Kompromiss liegt in der Standardisierung: Die Allokationslogik eines Robo-Advisors ist zwangsläufig regelbasiert und auf viele Kunden mit einem ähnlichen angegebenen Risikoprofil verallgemeinert, anstatt wirklich auf die gesamte finanzielle Situation einer Person zugeschnitten zu sein, wie es bei einer kontinuierlichen persönlichen Beratungsbeziehung möglich ist.
Optionen
Eine Call-Option gibt dem Käufer das Recht, aber nicht die Verpflichtung, einen Vermögenswert vor Ablauf zu einem festen Ausübungspreis zu kaufen; eine Put-Option gibt das Recht zum Verkauf. Optionen ermöglichen es einem Anleger, das Risiko präzise zu definieren, Erträge aus bestehenden Beständen zu generieren oder beim Kauf, im Gegensatz zum Verkauf, eine gehebelte Richtungsposition mit einem bekannten maximalen Verlust einzunehmen. Zudem handelt es sich um zeitverfallende Vermögenswerte: Die Zeit arbeitet jeden Tag gegen den Optionskäufer, dies ist der wichtigste Aspekt, den ein neuer Optionshändler verinnerlichen muss, bevor er Kapital riskiert. Die vollständigen Mechanismen, einschließlich der „Griechen“ und der Standardstrategien, werden in Teil VII ausführlich behandelt.
Futures
Standardisierte Kontrakte, die den Käufer zum Kauf und den Verkäufer zur Lieferung eines Vermögenswerts zu einem festgelegten Preis zu einem zukünftigen Zeitpunkt verpflichten. Futures werden in großem Umfang bei Rohstoffen, Indizes und Währungen eingesetzt und sind von Natur aus gehebelte Instrumente, da nur ein Bruchteil des Nominalwerts des Kontrakts als Margin hinterlegt wird. Dieser Hebel wirkt sich in gleicher Stärke in beide Richtungen aus. Die Vertragsmechanismen, die Margin und die Terminkurve werden in Teil VII ausführlich behandelt.
CFDs und gehebelte Zertifikate
Differenzkontrakte (CFDs) und strukturierte Produkte wie Optionsscheine und Knock-Out-Zertifikate, Instrumente, die auf den europäischen Märkten in großem Umfang an Privatanleger vermarktet werden, ermöglichen es, von der Kursentwicklung eines Vermögenswerts zu profitieren, ohne den Basiswert selbst zu besitzen, und sind in der Regel mit einem eingebauten Hebel ausgestattet. Diese Produkte können für kurzfristige, taktisch definierte Handelsgeschäfte nützlich sein, doch die in ihnen enthaltene Hebelwirkung bedeutet, dass eine gewöhnliche Marktbewegung zu einem überproportionalen, manchmal sogar vollständigen Verlust des eingesetzten Kapitals führen kann. Aufsichtsbehörden in ganz Europa haben wiederholt darauf hingewiesen, dass die große Mehrheit der Privatkunden, die mit CFDs handeln, Geld verliert, und diese Statistik sollte als ernstzunehmende Warnung und nicht als bloßes Hintergrundrauschen betrachtet werden. Die gesamte Landschaft der strukturierten Produkte, einschließlich der Frage, warum zwei Produkte, die beide mit identischem Hebel vermarktet werden, sehr unterschiedliche Risiken bergen können, wird in Teil VII behandelt.
Margin-Handel
Die Aufnahme von Kapital bei einem Broker, um das Positionsvolumen über das hinaus zu erhöhen, was mit Bargeld allein möglich wäre. Margin verstärkt Gewinne und Verluste symmetrisch und birgt das Risiko einer erzwungenen Liquidation, eines Margin Calls, genau in dem Moment, in dem sich die Position bereits gegen den Anleger entwickelt hat und die Kurse für einen Verkauf am ungünstigsten sind.
Leerverkauf
Verkauf eines geliehenen Vermögenswerts mit der Absicht, ihn später zu einem niedrigeren Preis zurückzukaufen, die geliehenen Aktien an den Verleiher zurückzugeben und die Differenz einzustecken. Leerverkäufe kehren das normale Risikoprofil einer Anlage um: Der maximale Verlust einer Long-Position ist auf das eingesetzte Kapital begrenzt, da ein Kurs nicht unter null fallen kann, während der theoretische Verlust einer Short-Position unbegrenzt ist, da es keine Obergrenze dafür gibt, wie hoch ein Kurs steigen kann, bevor die Position schließlich zurückgekauft werden muss. Leerverkäufer zahlen zudem eine laufende Leihgebühr an den Aktienverleiher, die stark ansteigt, wenn eine Aktie stark leerverkauft und schwer zu leihen ist, und sind weiterhin dem Risiko eines „Short Squeeze“ ausgesetzt, einem raschen, sich selbst verstärkenden Kursanstieg, der Leerverkäufer dazu zwingt, ihre Position mit Verlust zurückzukaufen, wobei genau diese Käufe den Kurs weiter nach oben treiben. Das Gesamtvolumen der Leerverkäufe einer Aktie, der Prozentsatz des verfügbaren Streubesitzes, der derzeit leerverkauft ist, sowie die „Days-to-Cover“, der Streubesitz, ausgedrückt als Vielfaches des durchschnittlichen Tagesvolumens, werden als Stimmungsindikatoren verfolgt und gelten, wenn sie ungewöhnlich hoch sind, als Warnsignal für genau diese Art von Squeeze-Dynamik, ein Punkt, auf den in Teil XII noch einmal eingegangen wird.
Auftragsarten
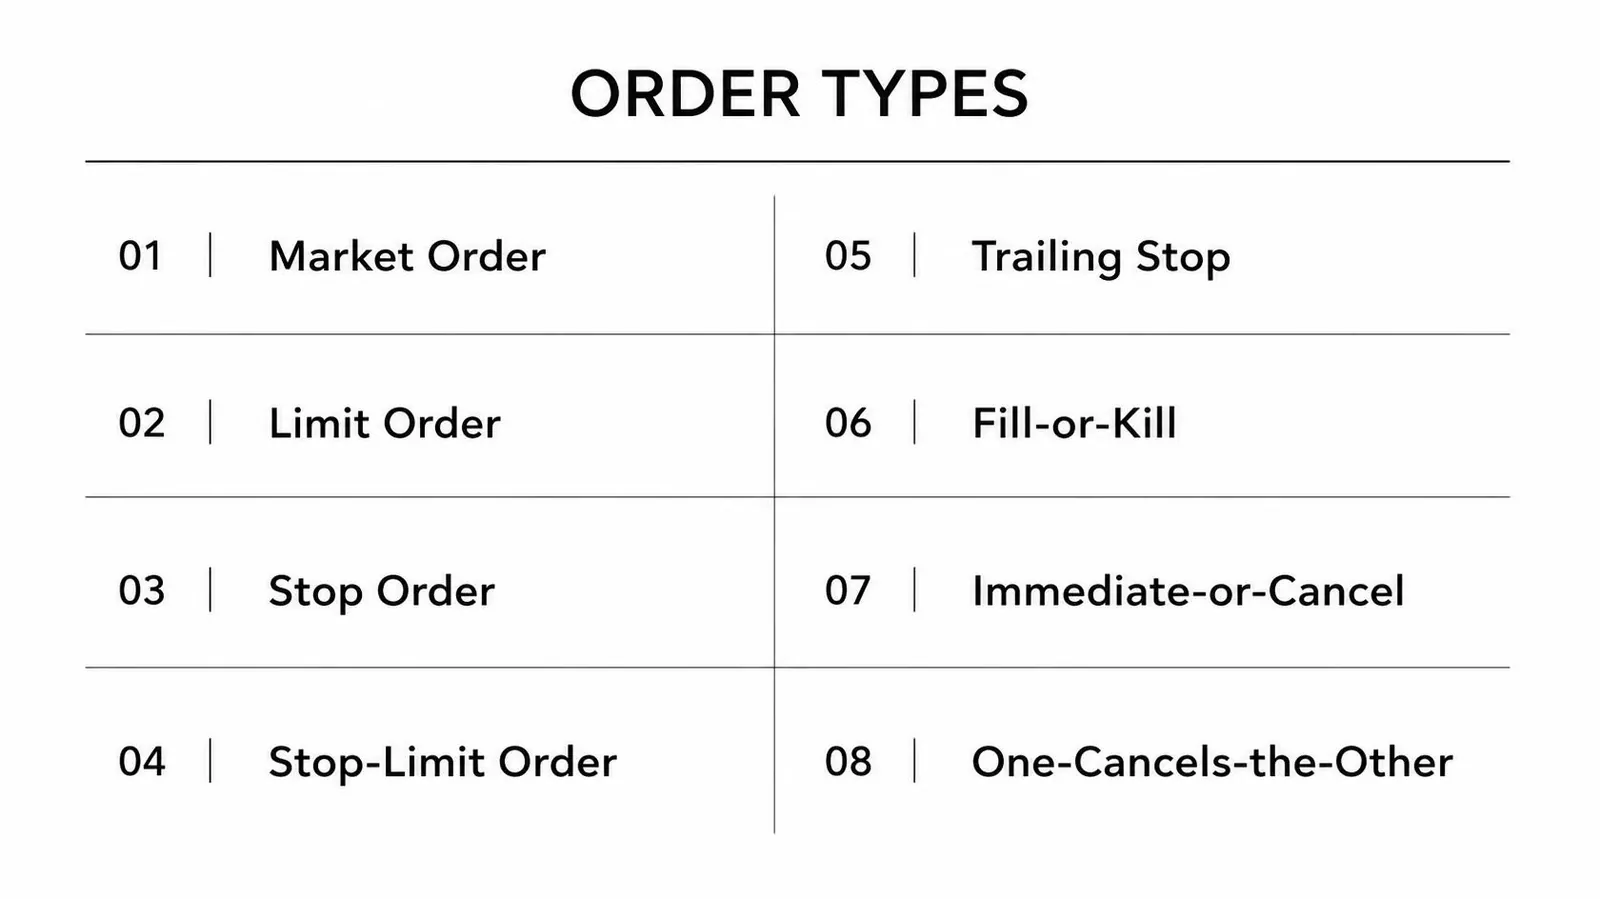
Wie ein Handel ausgeführt wird, ist genauso wichtig wie die Entscheidung, ihn zu tätigen. Eine Marktorder wird sofort zum aktuell besten verfügbaren Kurs ausgeführt; dabei ist die Ausführung garantiert, nicht jedoch der Kurs. Dies macht sie in liquiden Märkten effizient, in dünnen oder schnelllebigen Märkten jedoch gefährlich, da die Ausführung weit vom zuletzt notierten Kurs entfernt liegen kann, das in Teil III beschriebene Phänomen des Slippage. Eine Limit-Order verhält sich umgekehrt: Sie wird nur zu einem festgelegten Kurs oder besser ausgeführt, wodurch der Kurs garantiert wird, nicht jedoch die Ausführung, da der Markt möglicherweise gar nicht an dieser Kursmarke handelt. Eine Stop-Order, die üblicherweise als Stop-Loss verwendet wird, bleibt inaktiv, bis ein Auslösepreis erreicht ist, und wandelt sich dann in eine Marktorder um. Dies schützt vor katastrophalen Verlusten, kann jedoch bei einer starken Kurslücke oder einer plötzlichen Kursbewegung dennoch zu einem deutlich schlechteren Preis als dem Auslösepreis ausgeführt werden. Eine Stop-Limit-Order verringert dieses Risiko, indem sie sich nach dem Auslösen in eine Limit-Order statt in eine Marktorder umwandelt, auf Kosten der Möglichkeit, dass die Order möglicherweise gar nicht ausgeführt wird, wenn der Kurs ohne Unterbrechung direkt durch das Limit-Niveau hindurchläuft. Ein Trailing-Stop passt das Stop-Niveau automatisch in Richtung einer günstigen Kursentwicklung an, wodurch Gewinne schrittweise gesichert werden, während die Position für weiteres Aufwärtspotenzial offen bleibt.
Über den Auftragstyp hinaus bestimmen die Gültigkeitsdauerangaben, wie lange ein Auftrag aktiv bleibt: Ein Tagesauftrag verfällt am Ende der Handelssitzung, wenn er nicht ausgeführt wurde, während ein „Good-till-cancelled“-Auftrag so lange aktiv bleibt, bis er entweder ausgeführt oder manuell zurückgezogen wird. „Fill-or-Kill“- und „Immediate-or-Cancel“-Aufträge verlangen eine sofortige Ausführung, vollständig bzw. teilweise, und stornieren alles, was nicht sofort ausgeführt werden kann; diese Struktur ist typischerweise größeren oder zeitkritischen Aufträgen vorbehalten. Ein „One-Cancels-the-Other“-Auftrag kombiniert ein Gewinnziel und einen Stop-Loss für eine einzelne Position, sodass die Ausführung des einen automatisch den anderen storniert. Dies ist die einfachste und disziplinierteste Methode, einen Handel vom Moment seiner Eröffnung an auf beiden Seiten mit definiertem Risiko abzusichern.
Das Instrument ist niemals eine neutrale Hülle. Dieselbe Richtungsprognose für denselben Vermögenswert kann mit radikal unterschiedlichem Risiko zum Ausdruck gebracht werden, je nachdem, ob sie über einen direkten Aktienkauf, eine langfristig angelegte Call-Option oder einen CFD mit fünffacher Hebelwirkung umgesetzt wird.
Teil V: Fundamentalanalyse und Bewertung
Jede Kennzahl, die EllTec Analysis ausweist, KGV, ROE, Margen, Verschuldungsgrad, hat ihren Ursprung. In diesem Teil wird erläutert, woher diese Zahlen tatsächlich stammen und wie man sie richtig interpretiert, damit eine an anderer Stelle in diesem Leitfaden oder in einem Bericht von EllTec Analysis angegebene Kennzahl niemals nur eine Zahl ist, die man blindlings akzeptiert.
Die Jahresabschlüsse
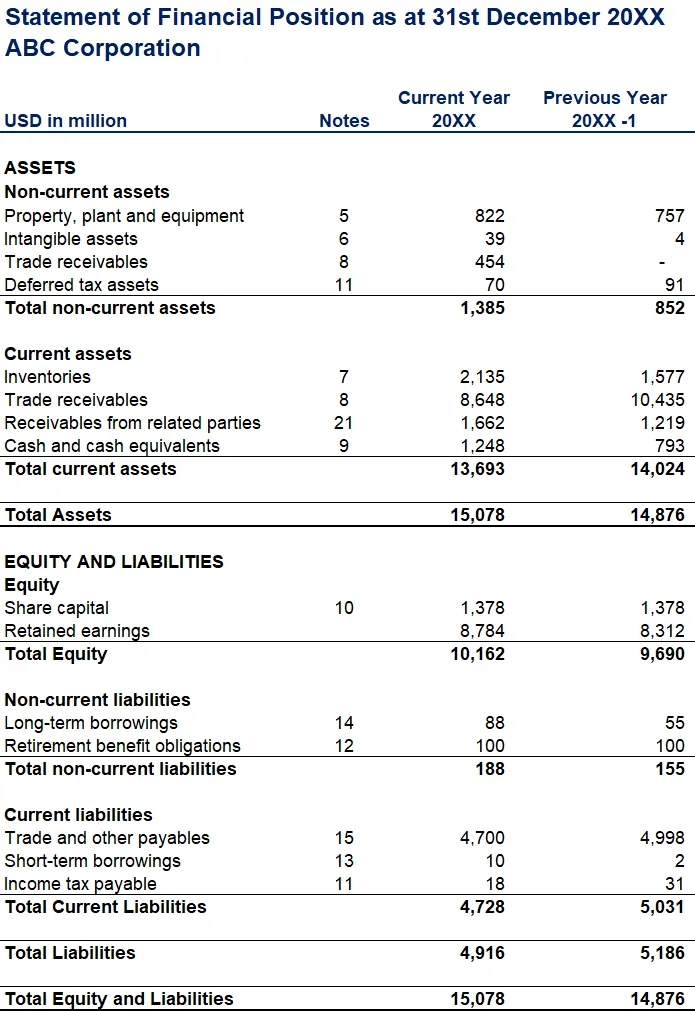
Ein börsennotiertes Unternehmen legt in jedem Berichtszeitraum vier Abschlüsse vor, von denen jeder eine andere Frage beantwortet. Die Gewinn- und Verlustrechnung beantwortet die Frage „Hat das Unternehmen in diesem Berichtszeitraum Geld verdient?“, beginnend mit den Umsatzerlösen über die Kosten der verkauften Waren bis zum Bruttogewinn, dann über die Betriebsaufwendungen zum Betriebsergebnis (auch EBIT genannt) und schließlich über Zinsen und Steuern zum Jahresüberschuss, dem Endergebnis. Das EBITDA (Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisationen, addiert die nicht zahlungswirksamen Abschreibungs- und Amortisationsaufwendungen wieder zum EBIT hinzu und wird häufig als grober Indikator für die Cash-Generierung eines Unternehmens vor Kapitalausgaben verwendet, obwohl es selbst keine Cashflow-Kennzahl ist und kapitalintensive Unternehmen begünstigen kann, die hohe Reinvestitionen tätigen müssen, nur um den Status quo zu halten. Die Bilanz beantwortet die Frage „Was besitzt und schuldet das Unternehmen zum aktuellen Zeitpunkt?“, sie ist eher eine Momentaufnahme als ein Berichtszeitraum und basiert auf der Gleichung, dass sich die Aktiva stets aus Passiva plus Eigenkapital zusammensetzen. Vermögenswerte und Verbindlichkeiten werden jeweils in kurzfristige (in Bargeld umwandelbare oder innerhalb eines Jahres fällige) und langfristige unterteilt; die Differenz zwischen kurzfristigen Vermögenswerten und kurzfristigen Verbindlichkeiten ist das Betriebskapital, ein direktes Maß für die kurzfristige operative Liquidität. Die Kapitalflussrechnung beantwortet die Frage „Wohin floss das tatsächliche Bargeld?“, unterteilt in operative (durch das Kerngeschäft erwirtschaftetes Bargeld), Investitionstätigkeit (Investitionen und Akquisitionen) sowie Finanzierungstätigkeit (Aufnahme oder Rückzahlung von Fremdkapital, Dividenden, Aktienrückkäufe) unterteilt; sie existiert gerade deshalb, weil der Jahresüberschuss und der Cashflow nach der periodengerechten Rechnungslegung nicht dasselbe sind, worauf im Folgenden eingegangen wird. Die Eigenkapitalveränderungsrechnung erfasst alle Veränderungen des bilanziellen Eigenkapitals eines Unternehmens im Berichtszeitraum: Gewinnrücklagen, die Ausgabe neuer Aktien, Rückkäufe und aktienbasierte Vergütungen fließen alle darin ein. Die vier Abschlüsse sind miteinander verknüpft: Der Jahresüberschuss aus der Gewinn- und Verlustrechnung fließt in die Gewinnrücklagen der Eigenkapitalveränderungsrechnung ein und bildet den Ausgangspunkt für den operativen Teil der Kapitalflussrechnung; der Endbestand an liquiden Mitteln in der Kapitalflussrechnung entspricht der Position „Liquide Mittel“ in der Bilanz.
Rechnungslegungskonzepte, die Kennzahlen interpretierbar machen
Die Umsatzrealisierung legt fest, wann ein Verkauf tatsächlich als Umsatz gilt, was nicht unbedingt mit dem Zeitpunkt des Zahlungseingangs zusammenfällt; Ein Softwareunternehmen, das jährlich im Voraus abrechnet, erfasst diesen Umsatz schrittweise über den Leistungszeitraum verteilt und nicht auf einmal; deshalb wird der abgegrenzte Umsatz, also bereits eingenommene Zahlungen für eine noch nicht erbrachte Leistung, in der Bilanz als Verbindlichkeit ausgewiesen und nicht sofort als Gewinn verbucht. Dies ist der Kern der periodengerechten Rechnungslegung, bei der wirtschaftliche Vorgänge zum Zeitpunkt ihres Entstehens erfasst werden und nicht erst, wenn tatsächlich Geld fließt, und genau deshalb kann der Jahresüberschuss erheblich vom operativen Cashflow abweichen. Durch die Abschreibung werden die Kosten eines Sachanlagevermögens über dessen Nutzungsdauer verteilt, anstatt sie vollständig zum Zeitpunkt des Erwerbs als Aufwand zu verbuchen; bei immateriellen Vermögenswerten erfolgt dies durch die Amortisation. Der Geschäfts- oder Firmenwert ist der bei einer Übernahme gezahlte Aufschlag über den beizulegenden Zeitwert der identifizierbaren Nettovermögenswerte des Zielunternehmens hinaus; er wird in der Bilanz auf unbestimmte Zeit ausgewiesen, anstatt abgeschrieben zu werden, und muss regelmäßig auf Wertminderung geprüft werden, eine Wertberichtigung erfolgt, wenn das erworbene Unternehmen nicht mehr den Wert hat, der dafür gezahlt wurde, was ein direktes, ehrliches Eingeständnis, dass eine frühere Entscheidung zur Kapitalallokation nicht aufgegangen ist. Die Komponenten des Betriebskapitals verdienen besondere Beachtung: Forderungen aus Lieferungen und Leistungen sind Gelder, die von Kunden geschuldet werden, denen bereits Rechnungen gestellt wurden; Vorräte sind unverkaufte Waren; Verbindlichkeiten aus Lieferungen und Leistungen sind Gelder, die an Lieferanten geschuldet werden. Steigende Forderungen oder Vorräte, die deutlich schneller wachsen als der Umsatz, sind ein klassisches frühes Warnsignal, auf das weiter unten noch näher eingegangen wird. Latente Steuern entstehen aus zeitlichen Abweichungen zwischen der Erfassung von Erträgen für bilanzielle und steuerliche Zwecke und gleichen sich in der Regel im Laufe der Zeit aus, anstatt einen echten laufenden Zahlungsstrom darzustellen.
Rentabilitätskennzahlen
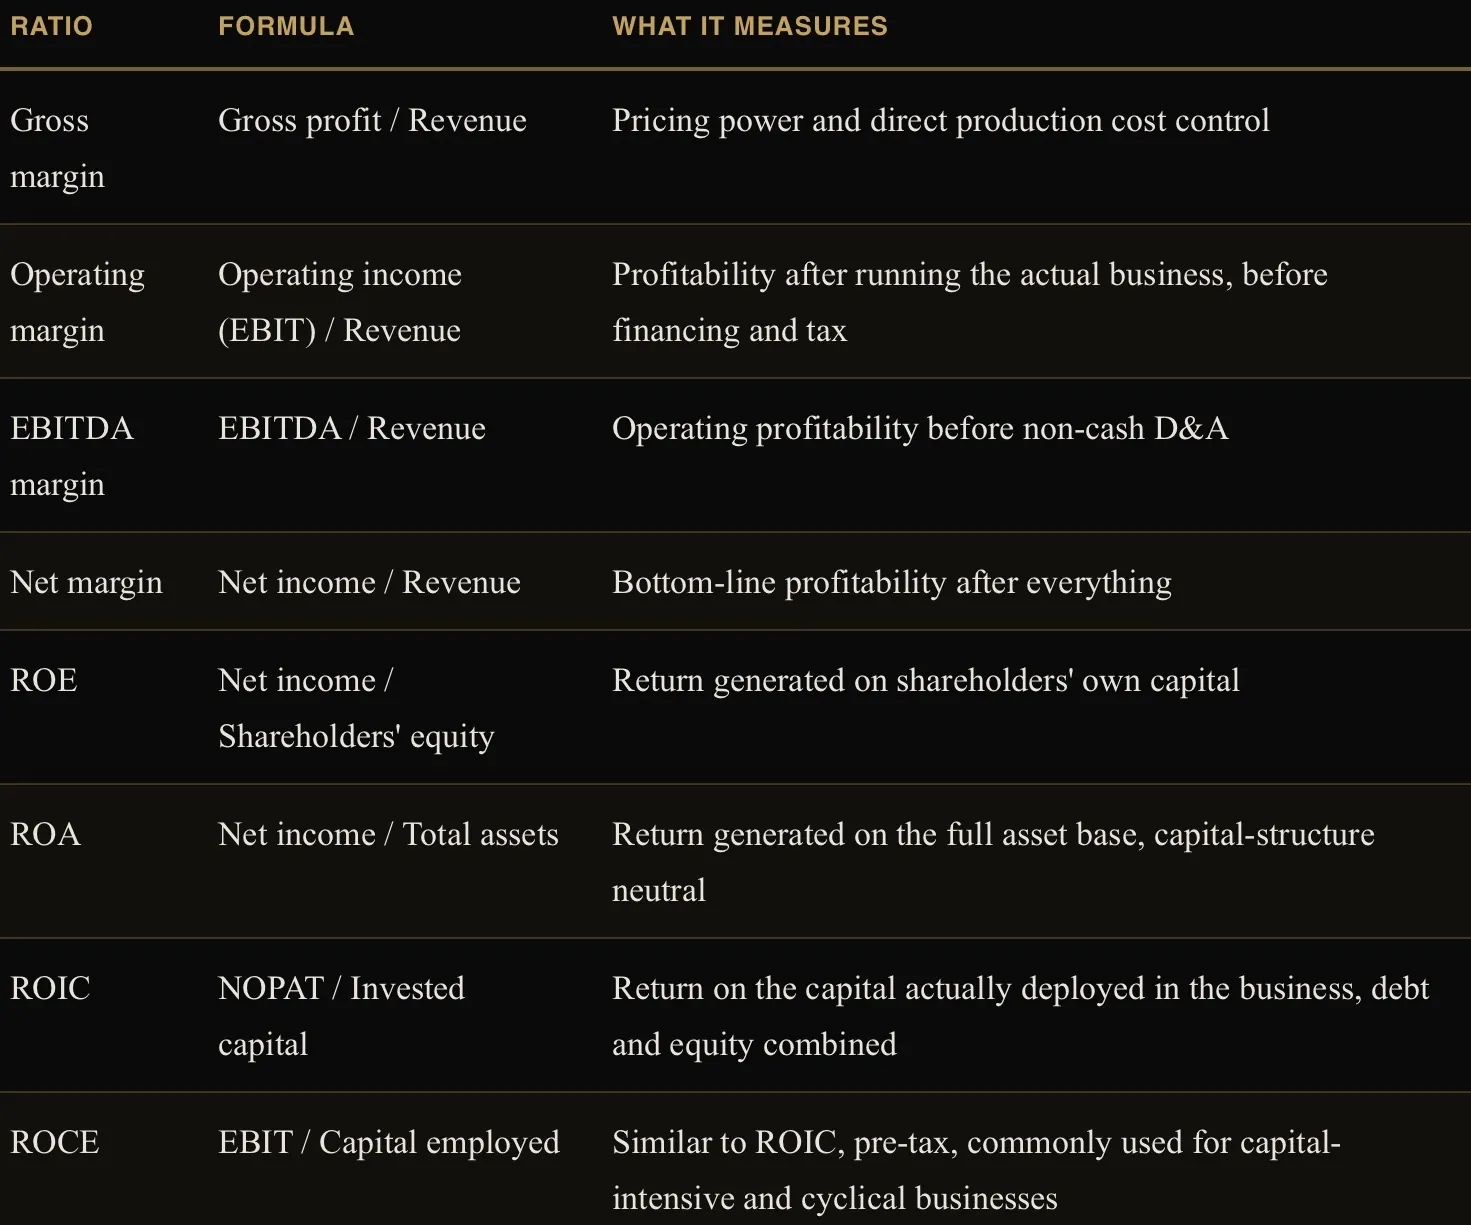
Die Eigenkapitalrendite (ROE) kann allein durch die Fremdkapitalnutzung geschönt werden, da ein hoch verschuldetes Unternehmen auf einer geschrumpften Eigenkapitalbasis eine hohe ROE ausweisen kann, ohne dass das zugrunde liegende Geschäft besonders gut läuft. Genau aus diesem Grund ist die Kapitalrendite (ROIC), die kapitalstrukturneutral ist, der zuverlässigere Maßstab dafür, ob ein Unternehmen tatsächlich attraktive Renditen auf das eingesetzte Kapital erzielt. Der aussagekräftigste Kontext für jede dieser Kennzahlen ist die unternehmensinterne Entwicklung über mehrere Jahre hinweg sowie die Position des Unternehmens im Vergleich zu direkten Branchenkonkurrenten; eine operative Marge von 15 % ist für ein Softwareunternehmen unauffällig, für einen Lebensmitteleinzelhändler hingegen außergewöhnlich.
Qualität des Cashflows
Der operative Cashflow filtert die nicht zahlungswirksamen Posten aus der Gewinn- und Verlustrechnung heraus, um die tatsächlich durch das Kerngeschäft erwirtschafteten Barmittel darzustellen. Investitionsausgaben, also Ausgaben für Sachanlagen, die zur Aufrechterhaltung oder zum Ausbau des Geschäfts erforderlich sind, werden vom operativen Cashflow abgezogen, um den freien Cashflow zu ermitteln, also die Barmittel, die den Aktionären und Gläubigern tatsächlich zur Verfügung stehen, nachdem das Unternehmen in sich selbst reinvestiert hat. Die freie Cashflow-Rendite, der freie Cashflow geteilt durch die Marktkapitalisierung oder den Unternehmenswert, ist oft ein aussagekräftigerer Bewertungsmaßstab als gewinnbasierte Multiplikatoren, gerade weil sie nicht durch nicht zahlungswirksame Bilanzierungsentscheidungen verzerrt werden kann, wie dies beim Nettogewinn manchmal der Fall ist. Die Cash-Conversion-Rate, der operative Cashflow geteilt durch den Jahresüberschuss, liegt durchweg unter eins; dies deutet darauf hin, dass der ausgewiesene Gewinn nicht vollständig in Barmittel umgewandelt wird, was eher untersucht als einfach abgetan werden sollte.
Verschuldungsgrad und Solvenz
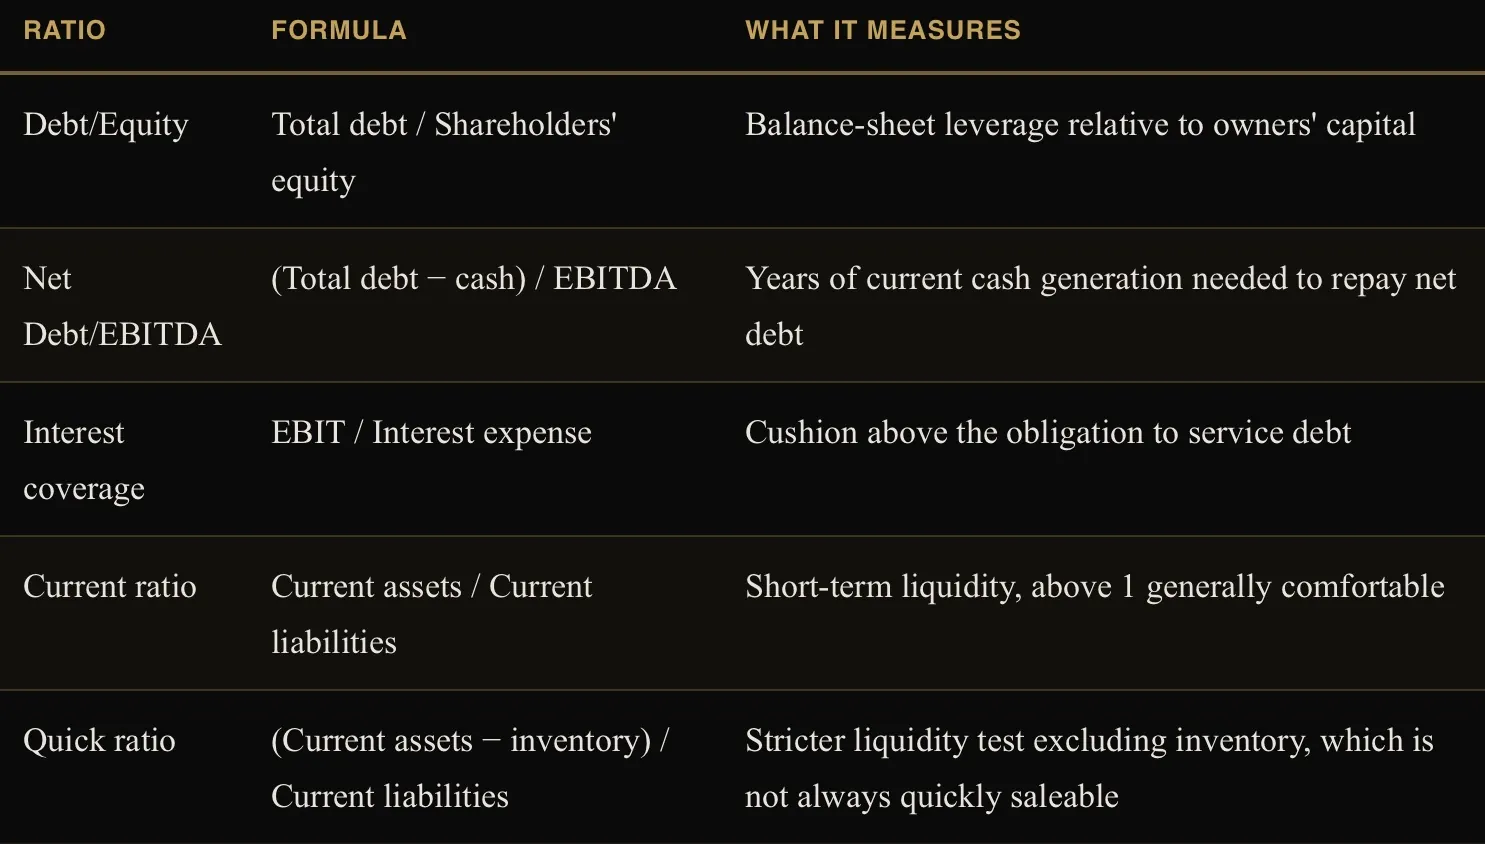
Eine Netto-Cash-Position, bei der die liquiden Mittel die Gesamtverschuldung übersteigen, führt effektiv zu einem negativen Verhältnis von Nettoverschuldung zu EBITDA und ist ein aussagekräftiges Zeichen für Bilanzflexibilität, was insbesondere im Vorfeld eines Konjunkturabschwungs oder einer Phase steigender Zinsen wertvoll ist.
Gewinnqualität und Warnsignale
Ausgewiesene Gewinne entsprechen nicht automatisch der wirtschaftlichen Realität, und mit einer Handvoll Überprüfungen lassen sich die meisten Abweichungen aufdecken. Aktienbasierte Vergütungen stellen durch die Verwässerung, die sie letztendlich verursachen, echte wirtschaftliche Kosten für die bestehenden Aktionäre dar, auch wenn es sich um einen nicht zahlungswirksamen Aufwand handelt, den viele Unternehmen aus ihren bereinigten, nicht-GAAP-konformen Gewinnzahlen herausrechnen; eine Bewertung, die vollständig auf einem um SBC bereinigten Gewinn basiert, ist systematisch zu großzügig. Forderungen oder Lagerbestände, die durchweg schneller wachsen als der Umsatz, können auf „Channel-Stuffing“ (das Aufschieben von Verkäufen an Händler, die diese noch nicht an Endkunden weiterverkauft haben) oder auf eine echte, verschleierte Nachfrageschwäche hindeuten. Häufige „einmalige“ oder „nicht wiederkehrende“ Aufwendungen, die jedes Jahr erneut anfallen, sind per Definition nicht wirklich einmalig und sollten nur mit großer Skepsis wieder zum tatsächlichen zugrunde liegenden Ergebnis hinzugerechnet werden. Eine Bilanz, in der Goodwill und immaterielle Vermögenswerte einen großen Anteil an der Bilanzsumme ausmachen, birgt ein reales und akutes Risiko einer zukünftigen Wertminderung, und nicht nur ein entferntes. Keiner dieser Punkte ist automatisch ein Ausschlusskriterium, doch jeder einzelne verdient eine gezielte und sorgfältige Prüfung, anstatt einfach durchgewunken zu werden.
Operativer Hebel, Wettbewerbsposition und Kapitalallokation
Der operative Hebel beschreibt, inwieweit die Struktur der fixen gegenüber den variablen Kosten eines Unternehmens die Schwankungen des Gewinns bei einer bestimmten Umsatzschwankung verstärkt; Ein Unternehmen mit hohen Fixkosten und niedrigen variablen Kosten verzeichnet ein weitaus schnelleres Gewinnwachstum (oder -rückgang) als der Umsatz selbst, sobald das Volumen die Gewinnschwelle überschreitet. Aus diesem Grund können Fluggesellschaften und Softwareunternehmen über einen Konjunkturzyklus hinweg trotz vergleichsweise moderater Umsatzveränderungen deutlich profitabler oder weniger profitabel erscheinen. Ein dauerhafter Wettbewerbsvorteil, gemeinhin als „Wettbewerbsgraben“ bezeichnet, schützt die Renditen eines Unternehmens davor, im Laufe der Zeit durch den Wettbewerb aufgezehrt zu werden, und nimmt eine Handvoll erkennbarer Formen an: Netzwerkeffekte (das Produkt gewinnt an Wert, je mehr Menschen es nutzen), Wechselkosten (Kunden sehen sich beim Wechsel mit echten Hindernissen konfrontiert), ein struktureller Kostenvorteil, Markenwert und immaterieller Wert oder effiziente Skaleneffekte in einem Markt, der zu klein ist, um einen zweiten Wettbewerber rentabel zu unterstützen. Der „Total Addressable Market“, also das gesamte Umsatzpotenzial, das sich ergibt, wenn ein Unternehmen seinen gesamten relevanten Markt erobern würde, ist ein nützlicher Realitätscheck dafür, wie viel Spielraum eine Wachstumsstory tatsächlich noch bietet, und die Preisgestaltungsmacht, die Fähigkeit, Preise anzuheben, ohne proportional an Absatzvolumen einzubüßen, ist einer der direktesten Praxistests dafür, ob ein „Moat“ echt ist oder nur angenommen wird. Die Kapitalallokation, also die Entscheidung des Managements, wie die vom Unternehmen erwirtschafteten Barmittel zwischen Reinvestitionen, Akquisitionen, Schuldenabbau, Dividenden und Aktienrückkäufe, ist wohl die wichtigste und am wenigsten hinterfragte Entscheidung, die ein Managementteam trifft, und der deutlichste Test für dessen Qualität im Laufe der Zeit ist schlichtweg die Frage, ob die Kapitalrendite (ROIC) nachhaltig über den Kapitalkosten des Unternehmens, dem WACC (gewichtete durchschnittliche Kapitalkosten), lag, worauf im Folgenden eingegangen wird.
Bewertung: Das Multiplikatoren-Modell
Der Unternehmenswert (Enterprise Value), also Marktkapitalisierung zuzüglich Gesamtverschuldung abzüglich Barmittel, stellt die Gesamtkosten für den Erwerb des gesamten Unternehmens einschließlich seiner Schulden dar und ist der richtige Zähler für den Vergleich von Unternehmen mit unterschiedlichen Kapitalstrukturen. Aus diesem Grund werden EV-basierte Multiplikatoren im Vergleich innerhalb eines Sektors mit unterschiedlichem Verschuldungsgrad im Allgemeinen gegenüber rein eigenkapitalbasierten Multiplikatoren wie dem KGV bevorzugt.
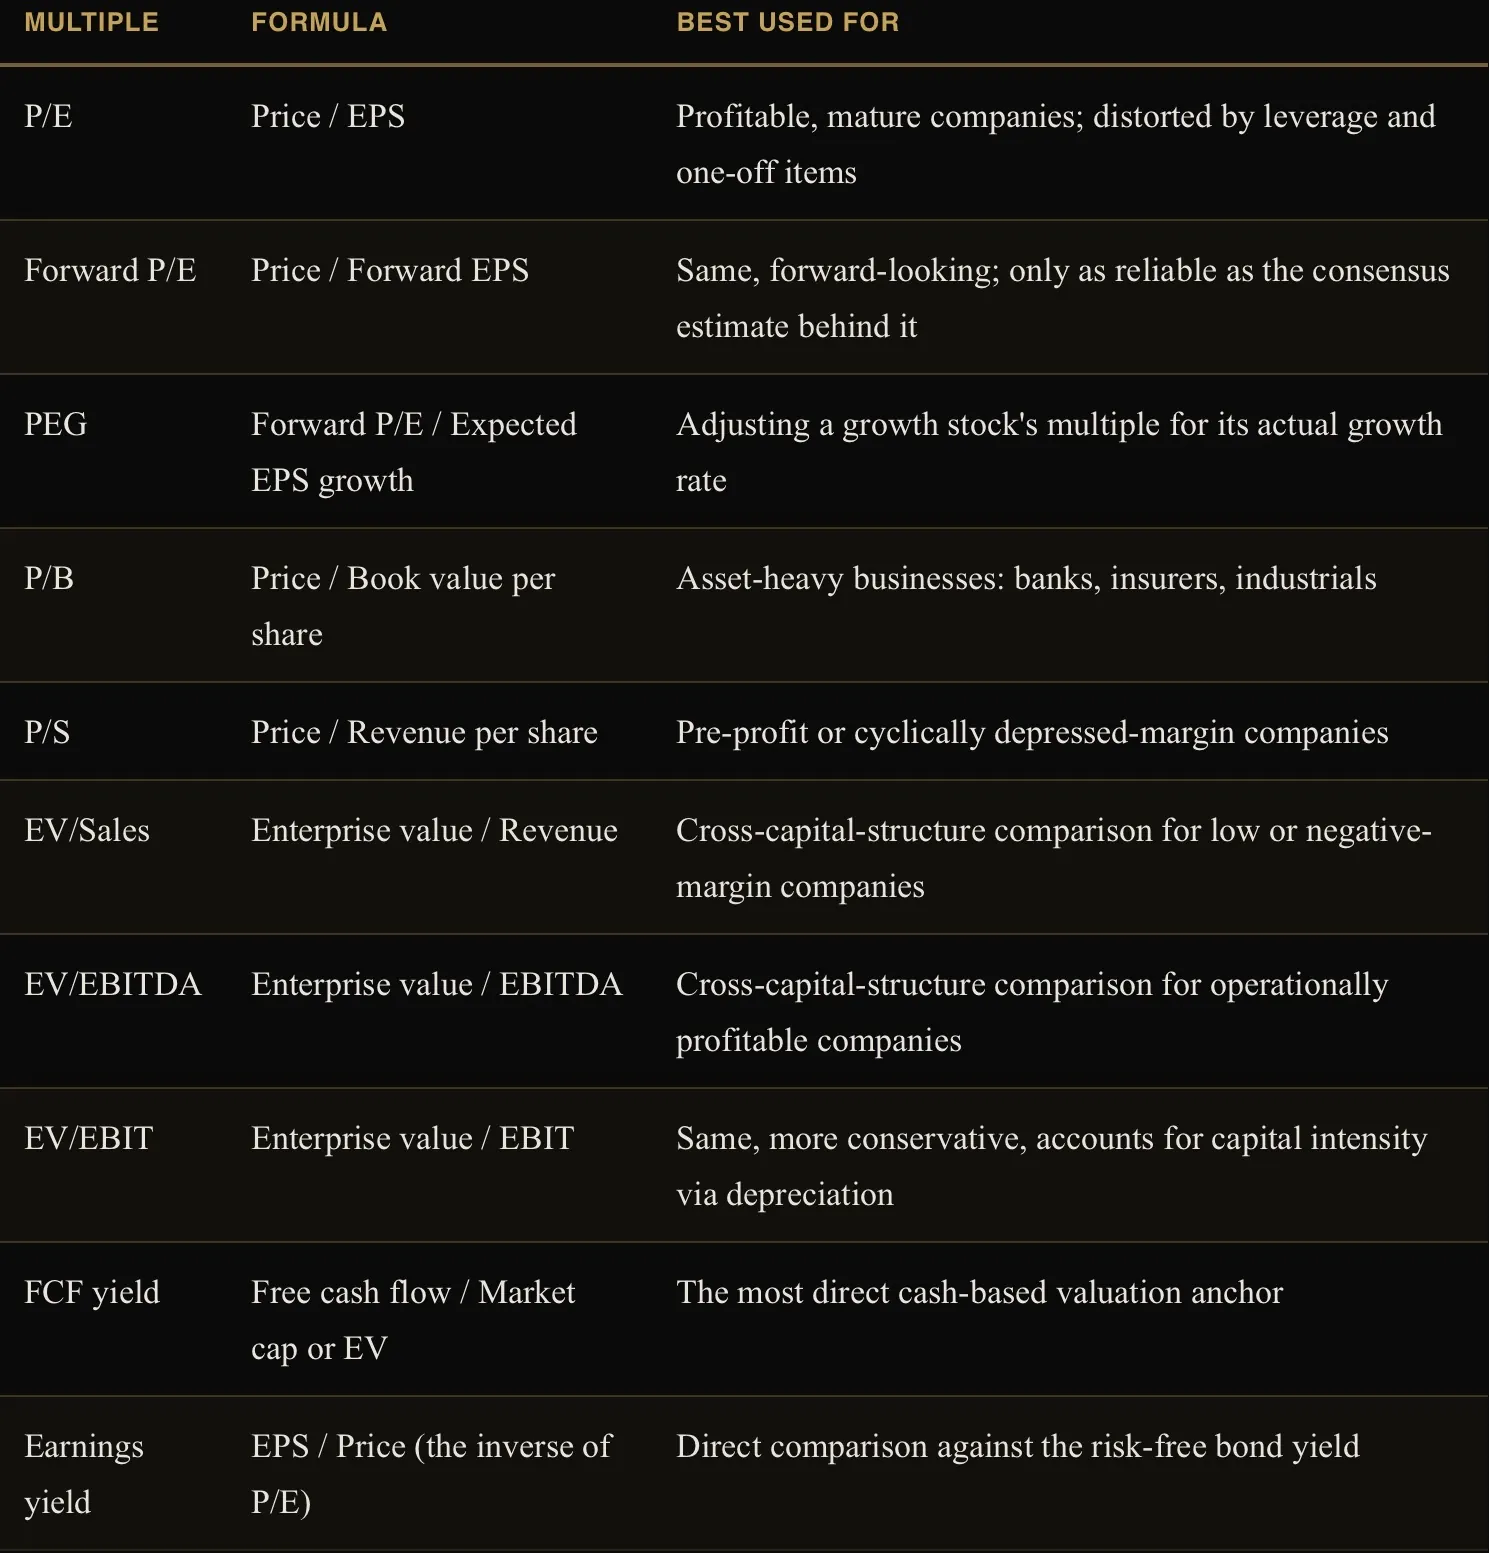
Ein hohes KGV bedeutet nicht automatisch, dass ein Unternehmen teuer ist, und ein niedriges KGV bedeutet nicht automatisch, dass es günstig ist; beides als starre Regel zu betrachten, ist einer der häufigsten Analysefehler, den Privatanleger begehen. Ein hohes Vielfaches kann einfach darauf hindeuten, dass der Markt ein tatsächlich überdurchschnittliches zukünftiges Wachstum, eine höhere Qualität und Beständigkeit der Gewinne oder ein geringeres Risiko korrekt einpreist; in diesem Fall ist es weniger „teuer“ als vielmehr ein fairer Preis für ein besseres Unternehmen; Umgekehrt spiegelt ein niedriges Kurs-Gewinn-Verhältnis häufig wider, dass der Markt rückläufige Gewinne, erhöhte finanzielle oder geschäftliche Risiken oder einen echten strukturellen Niedergang korrekt einpreist; in diesem Fall ist es nicht so sehr „günstig“, sondern vielmehr ein genaues Abbild sich verschlechternder Aussichten, genau die Falle, vor der das Value-Investing (Teil IX) ausdrücklich warnt. Die einzige Möglichkeit, tatsächlich zu beurteilen, ob ein Kurs-Gewinn-Verhältnis gerechtfertigt ist, besteht darin, es mit der eigenen Wachstumsrate des Unternehmens (die Logik hinter dem PEG), seiner eigenen historischen Entwicklung und den direkten Branchenkonkurrenten zu vergleichen, niemals isoliert.
Intrinsische Bewertung
Ein Discounted-Cash-Flow-Modell (DCF) schätzt den Wert eines Unternehmens direkt anhand seiner erwarteten zukünftigen Cash-Generierung und nicht anhand der Kursniveaus, zu denen andere Unternehmen gerade gehandelt werden. Der Mechanismus: Man prognostiziert den freien Cashflow für einen expliziten Prognosezeitraum, typischerweise fünf bis zehn Jahre, diskontiert den Cashflow jedes Jahres unter Verwendung der gewichteten durchschnittlichen Kapitalkosten (WACC) auf den heutigen Wert zurück und schätzt dann einen Endwert, der alles jenseits der expliziten Prognose repräsentiert, entweder über eine ewige Wachstumsrate (das Gordon-Wachstumsmodell) oder über ein Exit-Multiple, das auf das letzte Prognosejahr angewendet wird; dieser Endwert wird ebenfalls auf den heutigen Wert abgezinst, und alles wird summiert, um den Unternehmenswert zu ermitteln; durch Abzug der Nettoverschuldung ergibt sich der Eigenkapitalwert, und durch Division durch die Anzahl der im Umlauf befindlichen Aktien ergibt sich eine Schätzung des inneren Werts pro Aktie. Der WACC kombiniert die Eigenkapitalkosten, die üblicherweise über das Capital-Asset-Pricing-Modell als risikofreier Zinssatz zuzüglich des Betas des Unternehmens multipliziert mit der Eigenkapitalrisikoprämie geschätzt werden, mit den Fremdkapitalkosten nach Steuern, gewichtet nach ihrem jeweiligen Anteil an der Kapitalstruktur; Ein höherer WACC diskontiert zukünftige Cashflows stärker und führt bei sonst gleichen Bedingungen zu einer niedrigeren Bewertung, genau das ist der Mechanismus, durch den sich die in Teil VI beschriebene Zinssensitivität auf die Eigenkapitalbewertungen auswirkt. Da das Ergebnis einer DCF-Analyse in hohem Maße von der Annahme zum Endwachstum und dem Diskontsatz abhängt, ist eine Sensitivitätsanalyse, bei der das Modell über einen angemessenen Bereich beider Eingabewerte neu durchgespielt wird, anstatt sich auf eine Einzelpunktschätzung zu verlassen, unverzichtbar; eine DCF-Analyse, die nur einen einzigen Wert liefert, verschleiert ihre eigene Unsicherheit. Ein umgekehrtes DCF-Modell kehrt den Ansatz um: Anstatt bei einem angenommenen Wachstum den beizulegenden Zeitwert zu ermitteln, wird die Wachstumsrate ermittelt, die der aktuelle Marktpreis bereits impliziert. Dies ist oft ein schnellerer und ehrlicherer Weg, um zu beurteilen, ob eine Bewertung angemessen ist, da die eigene Wachstumsannahme des Analysten vollständig aus der Gleichung entfernt wird. Bei der Sum-of-the-Parts-Bewertung wird ein aus mehreren Segmenten bestehendes oder ein Konglomerat-Unternehmen bewertet, indem jeder Geschäftsbereich separat unter Verwendung des für die jeweilige Branche des Geschäftsbereichs angemessenen Multiplikators bewertet und die Ergebnisse addiert werden. Diese Methode wird häufig verwendet, um zu prüfen, ob ein Unternehmen in seinen einzelnen Teilen möglicherweise einen deutlich höheren Wert hätte,, dieselbe Logik, die auch den in Teil II behandelten Entscheidungen zur Ausgliederung zugrunde liegt.
Relative und marktweite Bewertung
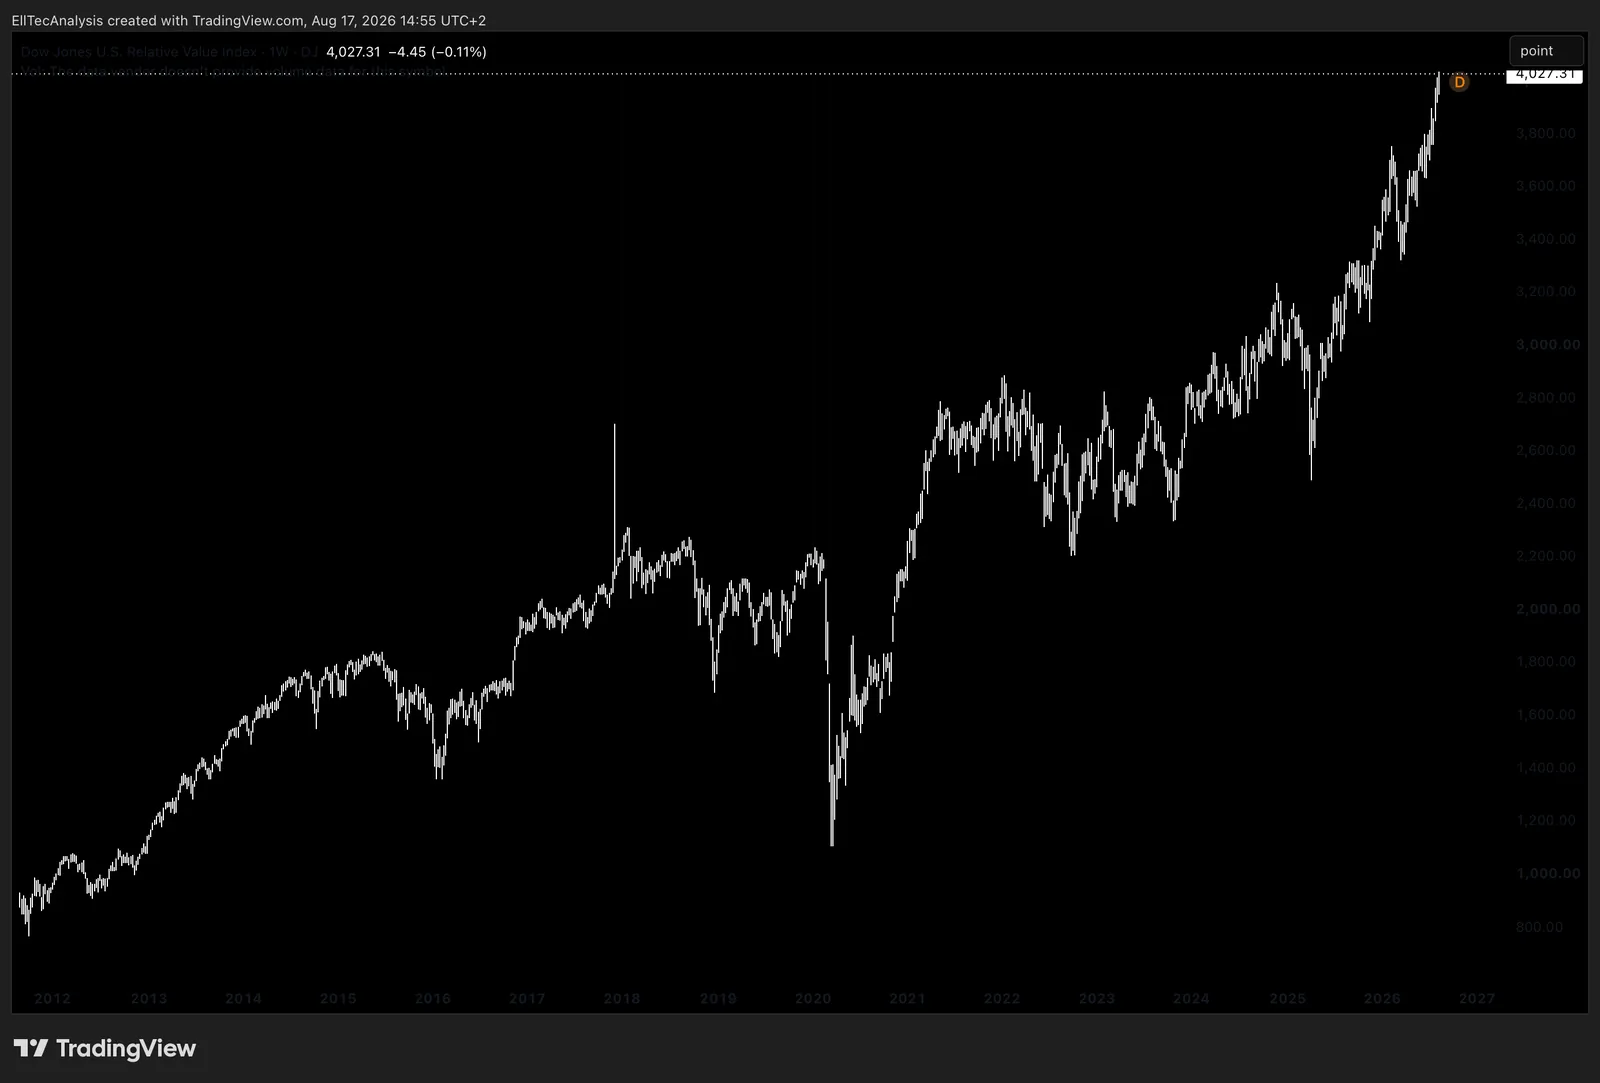
Die absolute Bewertung (DCF) schätzt den inneren Wert unabhängig von den aktuellen Marktpreisen; die relative Bewertung (Multiplikatoren) schätzt den Wert im Vergleich zu Wettbewerbern, der Branche oder der eigenen Unternehmensgeschichte, und die beiden Ansätze ergänzen sich gegenseitig, anstatt sich zu ersetzen. Die historische Bewertung vergleicht das aktuelle Kurs-Gewinn-Verhältnis eines Unternehmens mit seiner eigenen Handelsspanne der letzten Jahre, ein nützlicher Kontext, der jedoch für sich genommen keinen Beweis darstellt, da sich das Geschäft oder seine Wachstumsaussichten möglicherweise tatsächlich und dauerhaft verändert haben. Die Vergleichs- und Branchenbewertung vergleicht ein Unternehmen mit direkten Wettbewerbern und dem breiteren Branchendurchschnitt, die gängigste praktische Abkürzung, wobei zu beachten ist, dass eine gesamte Branche gleichzeitig über- oder unterbewertet sein kann, sodass „im Vergleich zu Wettbewerbern günstig“ nicht dasselbe ist wie im absoluten Sinne günstig. Die marktweite Bewertung überträgt dieselbe Logik auf einen gesamten Index und wird üblicherweise als die aggregierte Gewinnrendite des Marktes im Vergleich zur aktuellen Rendite von Staatsanleihen, der Aktienrisikoprämie sowie der Überrendite ausgedrückt, die Aktien für das Eingehen eines zusätzlichen Risikos gegenüber einer risikofreien Anleihe liefern sollen; Eine komprimierte Aktienrisikoprämie signalisiert, dass Aktien im Vergleich zu Anleihen teuer bewertet sind, und umgekehrt. Eine Multiplikatorausweitung (ein steigendes Bewertungsmultiplikator) und eine Multiplikatorverengung (ein sinkendes Bewertungsmultiplikator) können die Rendite einer Aktie unabhängig von, und manchmal sogar in direktem Gegensatz zu, ihrem zugrunde liegenden Gewinnwachstum beeinflussen; dies ist der Mechanismus hinter dem bereits anhand des PEG-Verhältnisses vorgestellten Kompromiss zwischen Wachstum und Bewertung: Ein Unternehmen kann seine Gewinne um zwanzig Prozent pro Jahr steigern und dennoch eine schlechte Aktienrendite erzielen, wenn sich sein Bewertungskennzahl im gleichen Zeitraum um mehr als diesen Prozentsatz verringert, und das Gegenteil trifft ebenso zu.
ESG und nachhaltiges Investieren
Über die oben behandelte traditionelle fundamentale Betrachtungsweise hinaus wendet ein wachsender Anteil der Analyse und des Kapitals ein ESG-Rahmenwerk (Environmental, Social, and Governance) an, bei dem Unternehmen anhand von Faktoren wie CO₂-Fußabdruck und Ressourcenverbrauch, Arbeitspraktiken und Verhalten in der Lieferkette sowie Unabhängigkeit des Vorstands und Rechenschaftspflicht der Führungskräfte bewertet werden, entweder zusätzlich zu oder anstelle von traditionellen Finanzkennzahlen. Grüne Anleihen, also Schuldtitel, deren Erlöse vertraglich für umweltfreundliche Projekte zweckgebunden sind, sowie ESG-gekennzeichnete Aktienfonds und ETFs sind die gängigsten Wege, über die Privatanleger in der Praxis tatsächlich Zugang zu diesem Ansatz erhalten. Eine wichtige Einschränkung, die klar angesprochen werden sollte: ESG-Ratings variieren erheblich zwischen den verschiedenen Ratinganbietern, da es keine einheitliche, allgemein anerkannte Methodik für die Bewertung eines wirklich qualitativen und mehrdimensionalen Konzepts gibt, was bedeutet, dass dasselbe Unternehmen von einem Anbieter ein gutes ESG-Rating erhalten kann, von einem anderen hingegen ein schlechtes. „Greenwashing“, also die Übertreibung der tatsächlichen ökologischen oder sozialen Leistungen eines Fonds oder Unternehmens im Vergleich zu seinen tatsächlichen Praktiken, ist ein dokumentiertes, reales Risiko in diesem Bereich. Genau aus diesem Grund ist es hier ebenso wichtig wie bei jeder anderen in diesem Leitfaden behandelten Anlageentscheidung, die tatsächlichen zugrunde liegenden Bestände eines Fonds und die spezifische Methodik eines Ratinganbieters zu überprüfen, anstatt ein Label für bare Münze zu nehmen.
Fundamentaler Kontext für die technische Analyse
Keiner dieser fundamentalen und bewertungsbezogenen Rahmenbedingungen funktioniert isoliert vom Rest dieses Leitfadens. Eine Aktie, die zu einem hohen Kurs-Gewinn-Verhältnis bei nachlassendem Wachstum und einer hoch verschuldeten Bilanz gehandelt wird, erschwert eine bullische Elliott-Wellen-Zählung erheblich mehr als dieselbe technische Struktur bei einem Unternehmen mit einer soliden Bilanz, das unterhalb seines historischen Kurs-Gewinn-Verhältnis-Bereichs gehandelt wird; Der fundamentale Hintergrund verstärkt oder untergräbt ein bestimmtes technisches Szenario, genau so, wie es die Analysestruktur von EllTec Analysis behandelt.
Teil VI: Festverzinsliche Wertpapiere und Geldmärkte im Detail
Mechanismen der Anleihebewertung
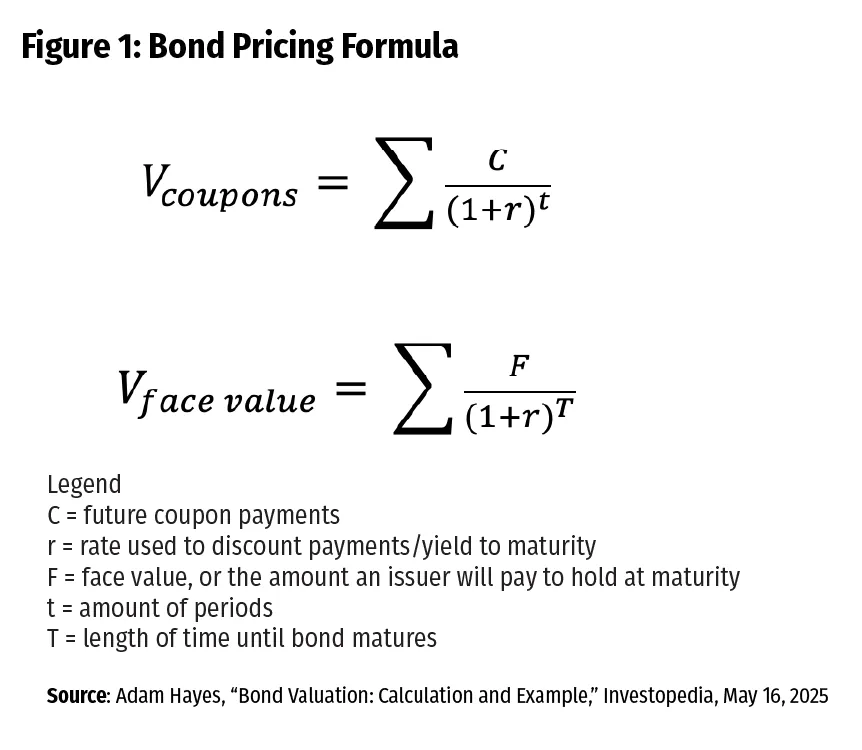
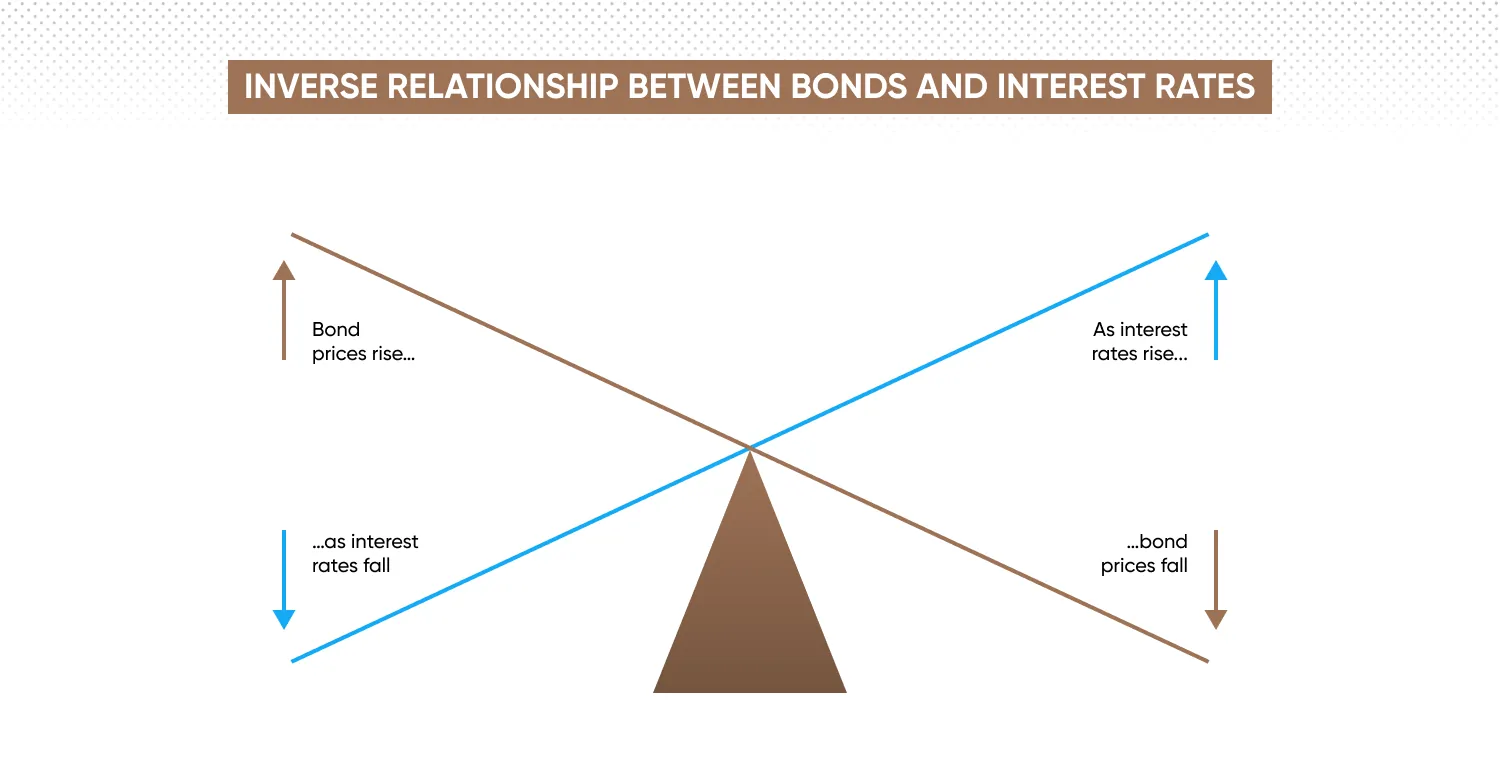
Der notierte Kurs einer Anleihe ist ihr „Clean Price“, der die seit der letzten Kuponzahlung aufgelaufenen Zinsen nicht berücksichtigt; der „Dirty Price“, den ein Käufer bei der Abwicklung tatsächlich zahlt, enthält diese aufgelaufenen Zinsen zusätzlich. Der Kupon ist die festgelegte jährliche Zinszahlung der Anleihe, die bei der Emission als Prozentsatz des Nennwerts festgelegt wird. Die Rendite bis zur Fälligkeit (YTM) ist der einzige Diskontsatz, bei dem der Barwert aller verbleibenden Kuponzahlungen zuzüglich der abschließenden Kapitalrückzahlung dem aktuellen Kurs der Anleihe entspricht; sie ist die Zahl, auf die es tatsächlich ankommt, da sie die Gesamtrendite widerspiegelt, die ein Anleger erzielt, wenn er die Anleihe bis zur Fälligkeit hält, und nicht nur den Kupon. Die aktuelle Rendite, einfach der jährliche Kupon geteilt durch den aktuellen Kurs, ist eine grobe Messgröße, die den Gewinn oder Verlust außer Acht lässt, der durch den Kauf über oder unter dem Nennwert entsteht; deshalb weichen die aktuelle Rendite und die YTM voneinander ab, sobald eine Anleihe nicht zum Nennwert gehandelt wird. Die „Yield to Call“ (Rendite bis zur vorzeitigen Rückzahlung) gilt für kündbare Anleihen und berechnet die Rendite unter der Annahme, dass der Emittent die Anleihe zum frühestmöglichen Kündigungstermin zurückkauft, anstatt sie bis zur Endfälligkeit zu halten, während die „Yield to Worst“ (Rendite im ungünstigsten Fall) einfach der niedrigste aller möglichen Renditewerte über alle Kündigungstermine und Endfälligkeiten hinweg ist, der angemessen konservative Wert, der bei der Bewertung einer kündbaren Anleihe tatsächlich herangezogen werden sollte.
Duration und Konvexität
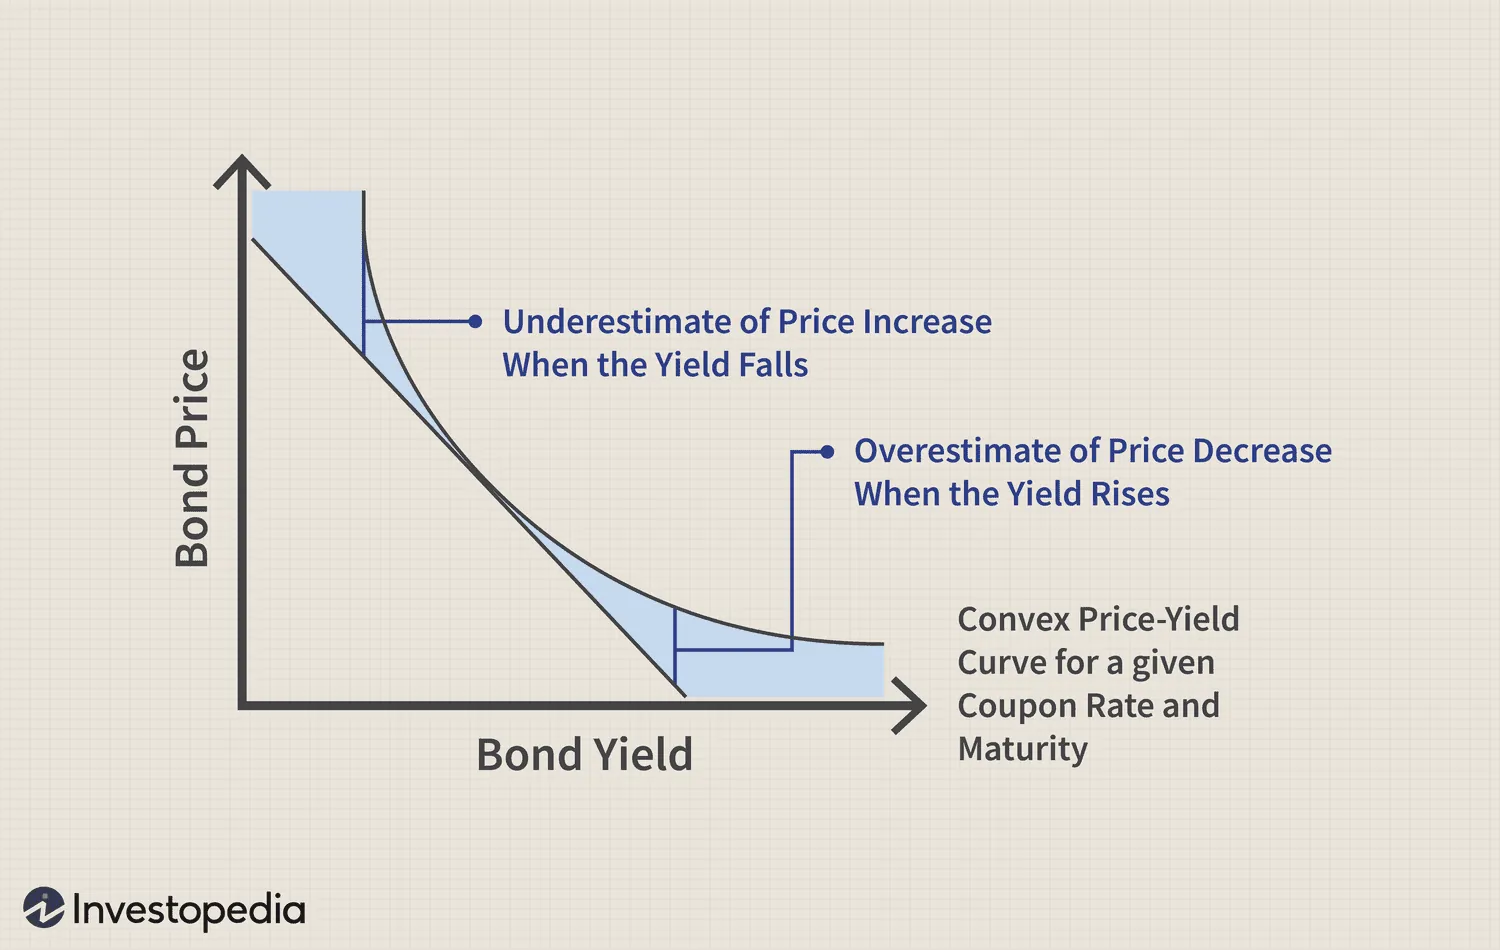
Die Duration misst die Preisempfindlichkeit einer Anleihe gegenüber einer Zinsänderung, und als praktische Faustregel gilt, dass sich der Kurs einer Anleihe bei jeder Änderung der Rendite um einen Prozentpunkt prozentual um etwa ihre Duration bewegt: Eine Anleihe mit einer Duration von sieben verliert bei einem Zinsanstieg um einen Prozentpunkt etwa sieben Prozent an Wert und gewinnt bei einem Zinsrückgang um einen Prozentpunkt etwa ebenso viel an Wert. Die modifizierte Duration ist diese praxisorientierte, auf die Kurssensitivität ausgerichtete Variante; Die Macaulay-Duration, von der sie abgeleitet ist, ist der zeitgewichtete Durchschnitt der Zeitpunkte, zu denen die Cashflows einer Anleihe tatsächlich eingehen, ausgedrückt in Jahren, und ist bei Anleihen mit niedrigerem Kupon und längerer Laufzeit länger, da ein größerer Teil des Wertes der Anleihe weiter in der Zukunft konzentriert ist. Diese Beziehung erklärt, warum sich eine 30-jährige Anleihe bei gleicher Zinsänderung weitaus stärker bewegt als ein 2-jähriges Wertpapier, ein Punkt, der bereits in Teil I vorgestellt wurde. Die Konvexität korrigiert die Tatsache, dass die Duration nur eine lineare Annäherung ist: Die tatsächlichen Preis-Rendite-Kurven sind konvex, sodass die Duration den Anstieg des Anleihekurses bei sinkenden Renditen leicht unterschätzt und dessen Rückgang bei steigenden Renditen leicht überschätzt; die Konvexität ist die Anpassung zweiter Ordnung, die diese Krümmung erfasst, im Allgemeinen eine für den Anleihegläubiger vorteilhafte, asymmetrische Eigenschaft. Die Spread-Duration oder Kredit-Duration misst die Sensitivität speziell gegenüber einer Veränderung des Kreditspreads und nicht gegenüber dem risikofreien Zinssatz selbst; dies ist relevant, da sich der Kurs einer Unternehmensanleihe aufgrund einer Veränderung des vom Markt wahrgenommenen Kreditrisikos bewegen kann, selbst wenn die Renditen von Staatsanleihen unverändert bleiben.
Die Zinskurve
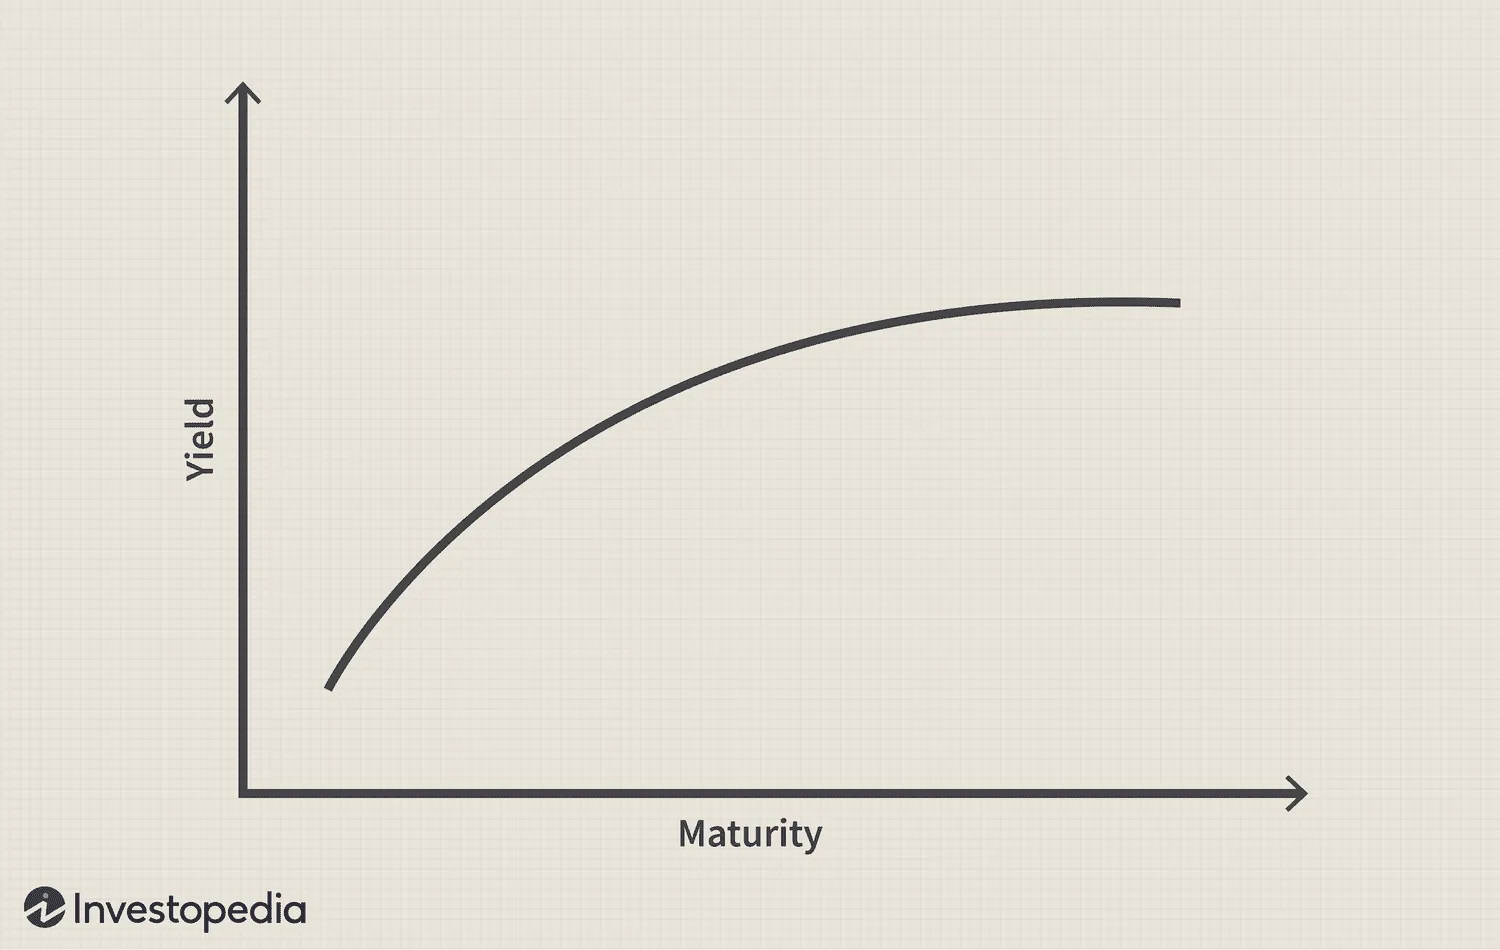
Die Zinsstrukturkurve stellt die Rendite in Abhängigkeit von der Laufzeit bei ansonsten vergleichbaren Anleihen dar, typischerweise bei Staatsanleihen. Eine normale, nach oben steigende Kurve, bei der längere Laufzeiten höhere Renditen bieten als kürzere, spiegelt die Laufzeitprämie wider, die zusätzliche Vergütung, die Anleger dafür verlangen, dass sie ihr Kapital länger binden und mehr Unsicherheit in Kauf nehmen, und ist die Form, die mit einem gesunden, erwarteten Wirtschaftswachstum assoziiert wird. Eine flache Kurve deutet darauf hin, dass der Markt kaum Unterschiede bei den Risiko- oder Wachstumserwartungen über verschiedene Zeithorizonte hinweg sieht. Eine inverse Kurve, bei der die kurzfristigen Renditen die langfristigen übersteigen, ging historisch gesehen den meisten Rezessionen in den Industrieländern um mehrere Quartale bis zu über einem Jahr voraus, obwohl es sich hierbei eher um eine historische Tendenz als um ein garantiertes Signal handelt und die Verzögerung sowie die Zuverlässigkeit dieses Signals über die verschiedenen Konjunkturzyklen hinweg erheblich variiert haben. Die Form der Kurve entwickelt sich zudem auf charakteristische Weise, die es wert ist, genau benannt zu werden: Bei einer sich versteilenden Kurve vergrößert sich die Differenz zwischen kurz- und langfristigen Renditen, bei einer sich abflachenden Kurve verringert sie sich, und beides kann von beiden Enden her geschehen: als „Bull Steepener“ (kurzfristige Zinsen fallen schneller als langfristige, typischerweise bei einer geldpolitischen Lockerung der Zentralbank), eine „Bull Steepener“-Entwicklung (lange Zinsen steigen schneller, was oft steigende Wachstums- oder Inflationserwartungen widerspiegelt), eine „Bull Flattener“-Entwicklung (lange Zinsen fallen schneller, was oft schwächere Wachstumserwartungen widerspiegelt) und eine „Bear Flattener“-Entwicklung (kurze Zinsen steigen schneller, typischerweise bei einer aggressiv geldstraffenden Zentralbank). Zu erkennen, welches dieser vier Szenarien derzeit eintritt, sagt etwas wesentlich Aussagekräftigeres über das makroökonomische Umfeld aus, als lediglich festzustellen, dass „sich die Kurve bewegt hat“.
Kreditrisiko im Detail
Die Kreditqualität ist keine Frage der Meinung; sie wird von den großen Ratingagenturen Moody’s, S&P Global und Fitch auf einer Skala quantifiziert, die von „Triple-A“, der höchsten Qualität, über zunehmend niedrigere Investment-Grade-Stufen bis hin zu „BBB-/Baa3“ reicht, der Grenze, unterhalb derer eine Anleihe als „Speculative Grade“ eingestuft wird, was gemeinhin als „High Yield“ oder „Junk“ bezeichnet wird. Eine Herabstufung unter diese Grenze kann Fonds und Pensionsfonds, die vertraglich auf Investment-Grade-Anlagen beschränkt sind, zu Verkäufen zwingen. Deshalb führt eine Ratingänderung oft zu einer stärkeren Kursbewegung einer Anleihe, als es die zugrunde liegende Veränderung des Ausfallrisikos allein vermuten lassen würde. Das Ausfallrisiko ist die Wahrscheinlichkeit, dass ein Emittent eine planmäßige Zahlung nicht leistet; der Rückgewinnungswert ist der Betrag, den Anleihegläubiger in diesem Fall tatsächlich erhalten, da ein Ausfall selten einen vollständigen Verlust bedeutet, insbesondere vorrangig besicherte Gläubiger können oft einen bedeutenden Teil des Nennwerts im Rahmen des in Teil II beschriebenen Insolvenz- oder Restrukturierungsprozesses zurückerhalten. Ein Credit Default Swap (CDS) ist im Grunde eine Versicherung gegen den Ausfall eines Emittenten, bei der der Käufer eine regelmäßige Prämie zahlt und im Gegenzug eine Entschädigung erhält, falls ein Ausfall eintritt; der am Markt notierte CDS-Spread wird selbst als marktbasierter Echtzeit-Indikator für das wahrgenommene Kreditrisiko beobachtet und reagiert oft schneller als eine formelle Ratingmaßnahme. Der Option-Adjusted Spread (OAS) misst die zusätzliche Rendite, die eine Anleihe gegenüber einer vergleichbaren staatlichen Benchmark bietet, nach Bereinigung um etwaige eingebettete Optionen wie beispielsweise eine Kündigungsoption. Damit ermöglicht er einen klareren, direkt vergleichbaren Kreditrisikovergleich als ein roher Renditespread, und es ist dasselbe zugrunde liegende Konzept wie beim ICE BofA US High Yield OAS, der in Teil XII als marktweiter Stressindikator behandelt wird. Reale Renditen, also die Rendite, die nach Abzug der erwarteten Inflation verbleibt, sind für die Beurteilung, ob eine Anleihe einen Anleger tatsächlich entschädigt, nachdem die Inflation die Kaufkraft geschmälert hat, wichtiger als nominale Renditen; bei inflationsgebundenen Anleihen, den „Treasury Inflation-Protected Securities“ (TIPS) in den USA, wird der Nennwert direkt an die Inflation angepasst, wodurch der Inhaber ausdrücklich vor dem Wertverlust geschützt wird, dem nominale Anleihen ausgesetzt sind. Variabel verzinsliche Anleihen zahlen einen Kupon, der in regelmäßigen Abständen an einen Referenzzinssatz angepasst wird, anstatt fest zu bleiben. Dies schirmt ihren Kurs weitgehend vor den oben beschriebenen zinsbedingten Schwankungen ab, da sich der Kupon selbst anpasst und nicht der Kurs. Wandelanleihen, die in Teil II aus Sicht des Emittenten vorgestellt wurden, werden aus Anlegersicht als Kombination aus dem Wert einer einfachen Anleihe und dem Wert der eingebetteten Option zur Umwandlung in Aktien bewertet. Deshalb verhalten sie sich tendenziell wie eine Anleihe, wenn der Aktienkurs weit unter dem Wandlungspreis liegt, und zunehmend wie die zugrunde liegende Aktie, je näher der Aktienkurs diesem Preis kommt oder ihn übersteigt. Staatsanleihen bergen kein Unternehmens-, sondern ein Länderrisiko, das bei Emittenten aus Industrieländern in der Regel geringer ist, während Anleihen aus Schwellenländern zusätzliche Risikokomponenten jenseits des gewöhnlichen Unternehmensrisikos mit sich bringen: Währungsrisiko, sofern sie nicht auf US-Dollar lauten, sowie politische und institutionelle Risiken, die für das jeweilige Emissionsland spezifisch sind. Aus diesem Grund werden Schwellenländeranleihen mit einem deutlich höheren Spread gehandelt als Staatsanleihen aus Industrieländern mit vergleichbarer Laufzeit.
Geldmärkte
Der Geldmarkt umfasst Schuldtitel mit Laufzeiten von unter einem Jahr und bildet damit das kurze Ende des gesamten Anleiheuniversums. Schatzwechsel sind kurzfristige Staatsanleihen, die in der Regel innerhalb eines Jahres oder früher fällig werden und mit einem Abschlag auf den Nennwert verkauft werden, anstatt einen festgelegten Kupon zu tragen. Commercial Paper sind das Unternehmensäquivalent dazu: kurzfristige, unbesicherte Schuldtitel, die von großen, bonitätsstarken Unternehmen zur Finanzierung des unmittelbaren Betriebskapitalbedarfs begeben werden. Einlagenzertifikate sind von Banken ausgegebene Festgeldanlagen, bei denen für eine festgelegte Laufzeit ein fester Zinssatz gezahlt wird, im Gegenzug dafür, dass der Einleger sich verpflichtet, keine vorzeitigen Abhebungen ohne Strafzahlung vorzunehmen. Geldmarktfonds bündeln diese Instrumente zu einem einzigen, hochliquiden Anlageinstrument mit geringer Volatilität, das häufig als bargeldähnliche Anlage genutzt wird. Die diesem gesamten Markt zugrunde liegenden Referenzzinssätze sollten klar unterschieden werden: Der Fed-Funds-Satz ist das eigene Leitziel der US-Notenbank, also der Zinssatz, den Banken einander für Tagesgeldkredite aus Reserven berechnen; der SOFR (Secured Overnight Financing Rate) hat den LIBOR als wichtigste US-Benchmark für kurzfristige Kreditkosten abgelöst und basiert auf tatsächlichen Übernacht-Repo-Transaktionen mit Schatzpapieren statt auf einer Erhebung geschätzter Zinssätze; der €STR erfüllt die entsprechende Funktion in der Eurozone. Der OIS (Overnight Index Swap) ist ein Derivat-Satz, der auf dem erwarteten durchschnittlichen Tagesgeldsatz über einen bestimmten Zeitraum basiert und häufig als sauberere Benchmark mit geringerem Kreditrisiko für die Preisbildung anderer Instrumente verwendet wird, im Gegensatz zu einem Terminsatz, der das Kreditrisiko der Banken beinhaltet. Der Repo-Markt, auf dem Institute gegen hochwertige Sicherheiten wie US-Staatsanleihen über Nacht oder kurzfristig Geld aufnehmen, ist das Rückgrat, das die Liquidität der kurzfristigen Finanzierungsmärkte aufrechterhält, und wird von den Zentralbanken als Frühwarnsystem für systemweite Liquiditätsengpässe genau beobachtet. Dieses gesamte Universum kurzfristiger Instrumente passt seine Preisgestaltung innerhalb weniger Tage nach einer Entscheidung der Zentralbank an den geltenden Leitzins an, da eine Duration nahe Null bedeutet, dass im Wesentlichen keine Preissensitivität zwischen dem Instrument und dem neuen Leitzins besteht. Aus diesem Grund sind Geldmarktrenditen der schnellste und direkteste Echtzeit-Indikator dafür, wo die kurzfristigen Zinsen tatsächlich stehen.
Teil VII: Derivate und strukturierte Produkte
Optionen: Die Bausteine
Eine Call-Option gibt dem Käufer das Recht, nicht die Verpflichtung, den Basiswert zum festgelegten Ausübungspreis am oder vor dem Verfallstag zu kaufen; eine Put-Option gibt das Recht zum Verkauf. Die „Moneyness“ beschreibt das Verhältnis zwischen dem Ausübungspreis und dem aktuellen Kurs des Basiswerts: Eine Call-Option ist „in-the-money“ (ITM), wenn der Basiswert über dem Ausübungspreis notiert, „at-the-money“ (ATM) ist, wenn er genau auf dem Ausübungspreis liegt, und „out-of-the-money“ (OTM) ist, wenn der Kurs des Basiswerts darunter liegt; bei Put-Optionen verhält es sich umgekehrt. Die Prämie einer Option gliedert sich in zwei Komponenten: den inneren Wert, also den Betrag, um den sie derzeit „im Geld“ ist (bei „am Geld“ oder „aus dem Geld“ gleich Null), und den äußeren Wert, der den Rest der Prämie ausmacht und von der Restlaufzeit sowie der impliziten Volatilität bestimmt wird, genau diese Komponente verfällt bis zum Verfallstag auf Null, unabhängig davon, wie sich der Basiswert entwickelt. Die Ausübung ist die Entscheidung des Käufers, sein Recht zum Kauf oder Verkauf zum Ausübungspreis tatsächlich wahrzunehmen; die Zuteilung ist das, was mit dem Verkäufer dieser Option geschieht, wenn der Käufer ausübt, wodurch der Verkäufer verpflichtet wird, den Handel zu erfüllen, weshalb der Verkauf einer Option im Gegensatz zum Kauf das Risiko einer Verpflichtung und nicht nur eines Rechts mit sich bringt. Optionen im amerikanischen Stil können jederzeit bis zum Verfall ausgeübt werden; Optionen im europäischen Stil können nur zum Verfallstag selbst ausgeübt werden, ein Unterschied, der sich hauptsächlich auf das Risiko einer vorzeitigen Ausübung für den Verkäufer auswirkt und eher durch die Vertragsbedingungen als durch eine Wahl festgelegt wird.
Put-Call-Parität
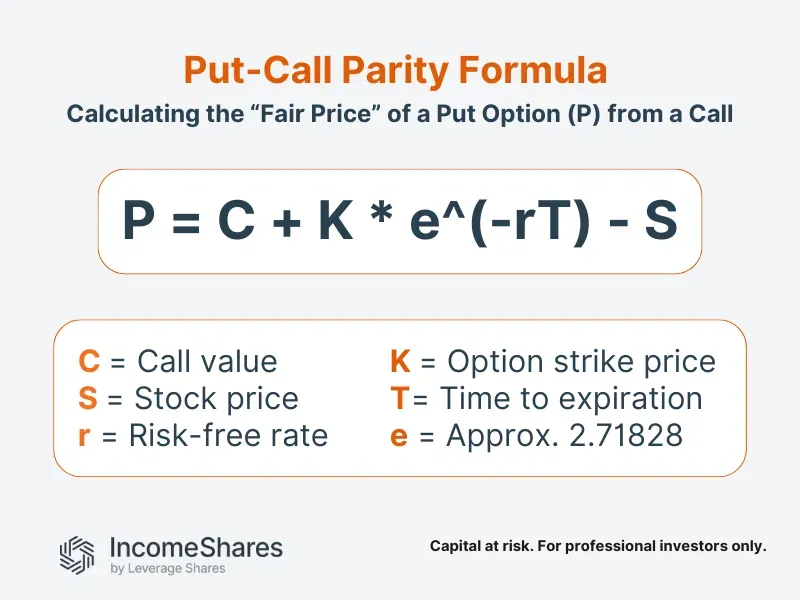
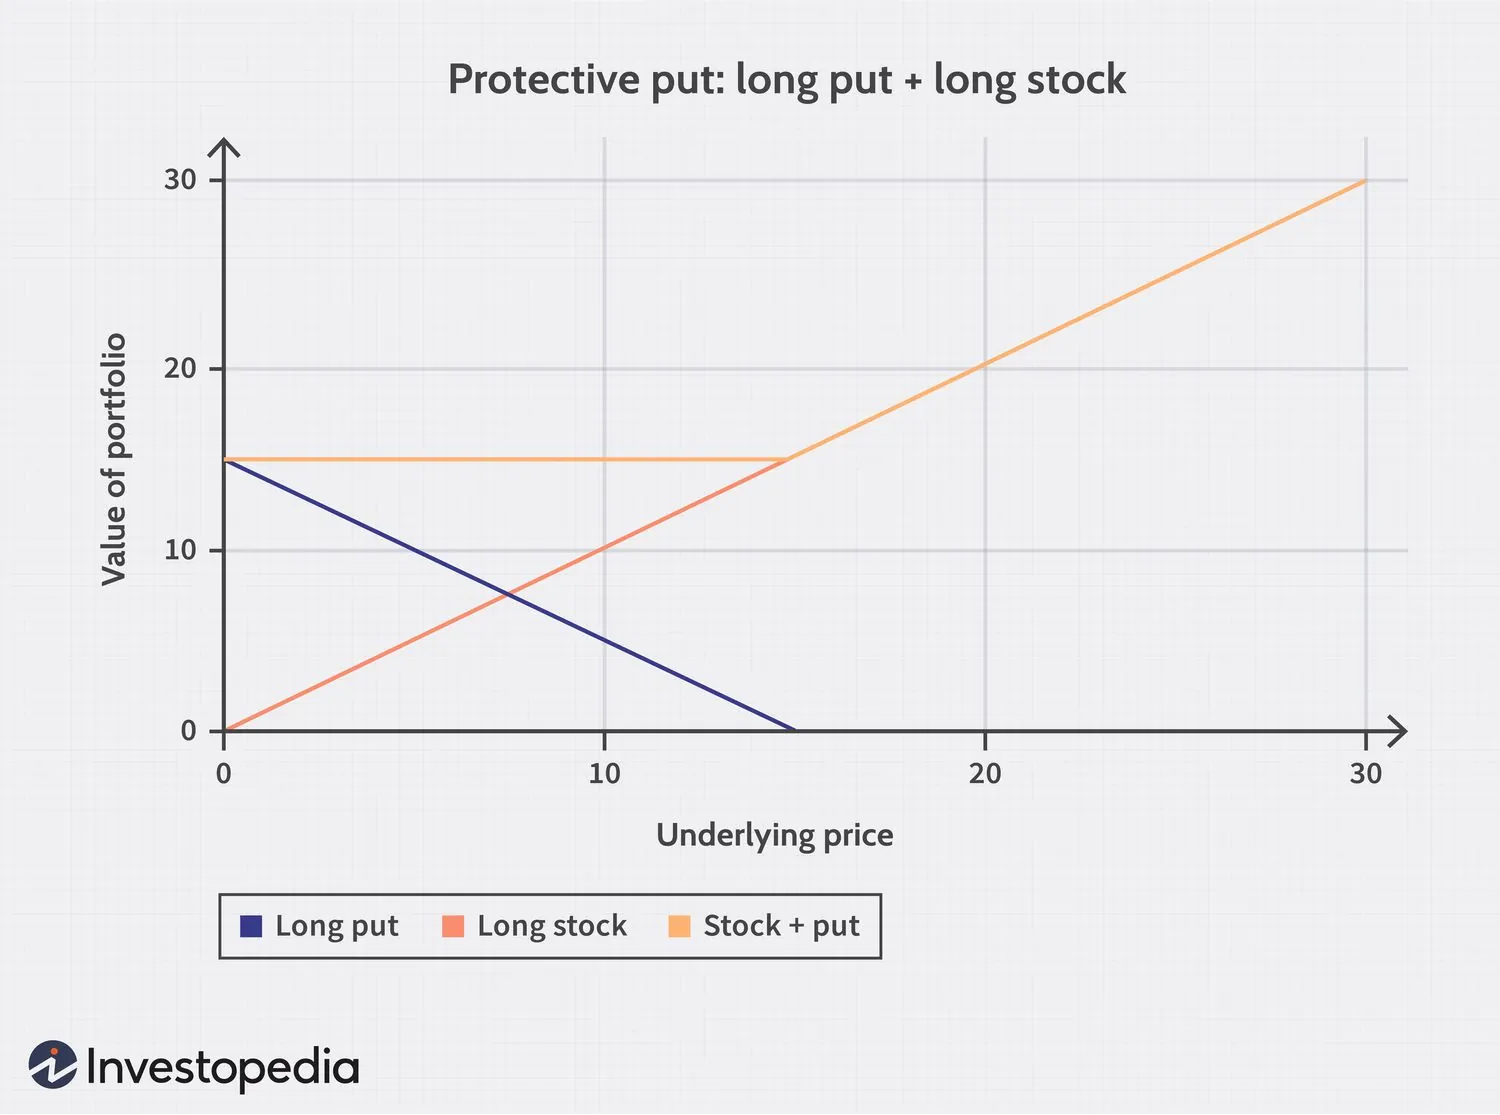
Ein Call und ein Put mit demselben Ausübungspreis und derselben Laufzeit haben keine unabhängigen Preise; sie sind mathematisch miteinander und mit dem Basiswert durch eine arbitragefreie Beziehung verbunden, die als Put-Call-Parität bezeichnet wird. Einfach ausgedrückt: Der Kauf einer Call-Option und der Verkauf einer Put-Option mit demselben Ausübungspreis und derselben Laufzeit führen zu derselben Rendite wie der direkte Besitz des Basiswerts, finanziert zum risikofreien Zinssatz. Das bedeutet, dass der Call-Preis abzüglich des Put-Preises dem Kurs des Basiswerts abzüglich des Barwerts des Ausübungspreises entsprechen muss. Wird diese Beziehung jemals stärker verletzt, als es die Transaktionskosten zulassen, kann ein Arbitrageur eine Kombination aus der Option, ihrem Gegenstück und dem Basiswert zusammenstellen, die einen risikolosen Gewinn sicherstellt, genau dieser Mechanismus sorgt dafür, dass die Beziehung in der Praxis auf liquiden Optionsmärkten Bestand hat. Die Put-Call-Parität ist weniger ein eigenständiges Handelssignal als vielmehr das strukturelle Bindeglied, das alle anderen Konzepte in diesem Teil miteinander verbindet: Sie ist der Grund, warum ein Schutz-Put und ein gedeckter Call wirtschaftlich gesehen lediglich unterschiedliche Verpackungen desselben Basiswert-Engagements sind.
Implizite Volatilität und die Volatilitätsfläche
Die implizite Volatilität (IV) ist die zukunftsorientierte Einschätzung des Marktes darüber, wie volatil der Basiswert sein wird, abgeleitet aus dem aktuellen Optionspreis, und stellt den mit Abstand größten Treiber des extrinsischen Werts dar; Die historische (oder realisierte) Volatilität misst dagegen, wie volatil der Basiswert in einem jüngeren Zeitraum tatsächlich war, und die Differenz zwischen beiden ist an sich schon eine Information, da Optionen häufig mehr (oder weniger) zukünftige Bewegungen einpreisen, als die jüngste Vergangenheit allein vermuten lassen würde. Die IV ist nicht für jeden Ausübungspreis und jede Laufzeit desselben Basiswerts einheitlich. Das Volatilitätslächeln beschreibt einen Anstieg der impliziten Volatilität sowohl bei weit im Geld (ITM) als auch bei weit aus dem Geld (OTM) liegenden Ausübungspreisen im Vergleich zu Ausübungspreisen am Geld (ATM); die Volatilitätsschieflage, die häufiger bei Aktienindexoptionen zu beobachten ist, beschreibt, dass OTM-Put-Optionen eine anhaltend höhere implizite Volatilität aufweisen als OTM-Call-Optionen, was eine anhaltende Nachfrage nach Absicherung gegen Kursverluste widerspiegelt. Die Volatilitätsstruktur beschreibt, wie sich die implizite Volatilität über verschiedene Verfallsdaten desselben Basiswerts hinweg verändert, und sie steilt sich typischerweise im Umfeld eines bekannten Ereignisses, wie beispielsweise des in Teil II behandelten Gewinnbekanntgabetermins, stark an; genau dies ist der Mechanismus hinter dem dort bereits vorgestellten „Volatility Crush“. Sowohl der IV-Rang als auch das IV-Perzentil setzen das aktuelle IV-Niveau einer Aktie in den Kontext ihrer eigenen historischen Entwicklung über einen Rückblickzeitraum, in der Regel ein Jahr, und werden häufig herangezogen, um zu beurteilen, ob die Optionsprämie im Verhältnis zur normalen Bandbreite dieser Aktie derzeit hoch oder niedrig ist, eine Information, die ein reiner IV-Wert allein nicht liefert.
Die „Greeks“
Die „Greeks“ quantifizieren genau, wie der Preis einer Option auf Veränderungen der ihn bestimmenden Variablen reagiert, und sind das praktische Instrument, um das tatsächliche Risiko einer Optionsposition über das einfache Richtungsrisiko hinaus zu verstehen.
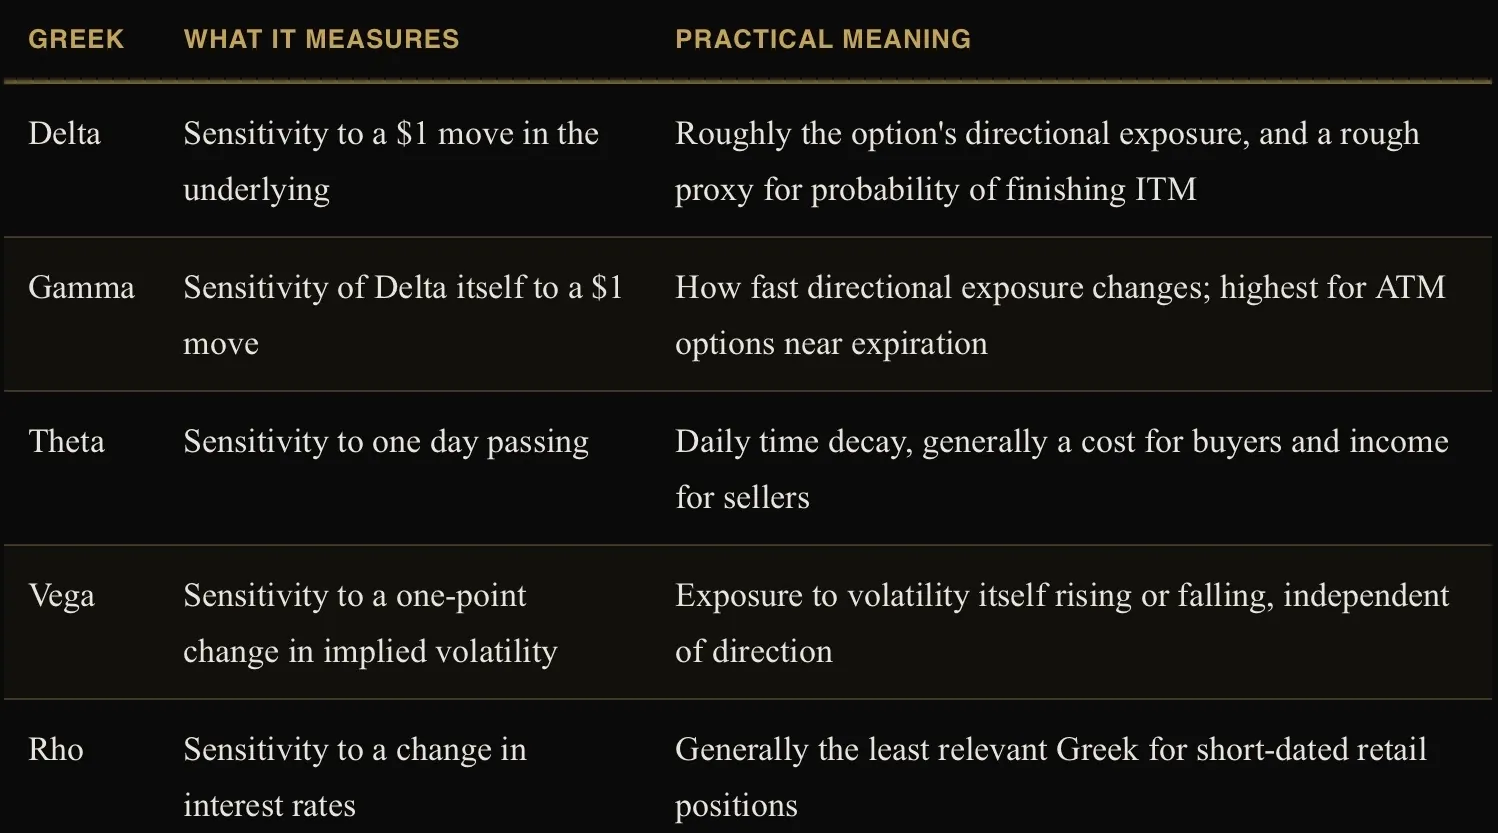
Optionen mit einer Restlaufzeit von null Tagen (Zero-Days-to-Expiration, häufig als 0DTE bezeichnet), die am selben Tag verfallen, an dem sie gehandelt werden, haben einen erheblichen Anteil am gesamten Optionsvolumen bei wichtigen Indexprodukten erreicht und stellen Theta und Gamma in ihrer extremsten Ausprägung dar: Der Zeitwertverfall beschleunigt sich in den letzten Stunden einer Option dramatisch, und Gamma, die Änderungsrate von Delta, wird entsprechend instabil, was bedeutet, dass sich das Richtungsrisiko einer 0DTE-Position innerhalb von Minuten stark verschieben kann, wenn sich der Basiswert bewegt. Sie werden von einigen Händlern zur kurzfristigen Ertragsgenerierung und von anderen für reine, kostengünstige Richtungsspekulationen genutzt, und dieselbe in Teil II beschriebene Dynamik des Volatilitätsabfalls tritt nicht über mehrere Tage hinweg, sondern innerhalb einer einzigen Handelssitzung auf, wodurch 0DTE-Positionen bei schlechtem Timing deutlich weniger nachsichtig sind als Optionen mit längerer Laufzeit.
Optionsstrategien
Jede Optionsstrategie ist eine spezifische Kombination aus Long- oder Short-Calls und -Puts, die darauf ausgelegt ist, eine definierte Einschätzung hinsichtlich der Kursrichtung, der Volatilität oder beider Faktoren zum Ausdruck zu bringen, mit einem definierten Maximalgewinn und einem definierten Maximalverlust.
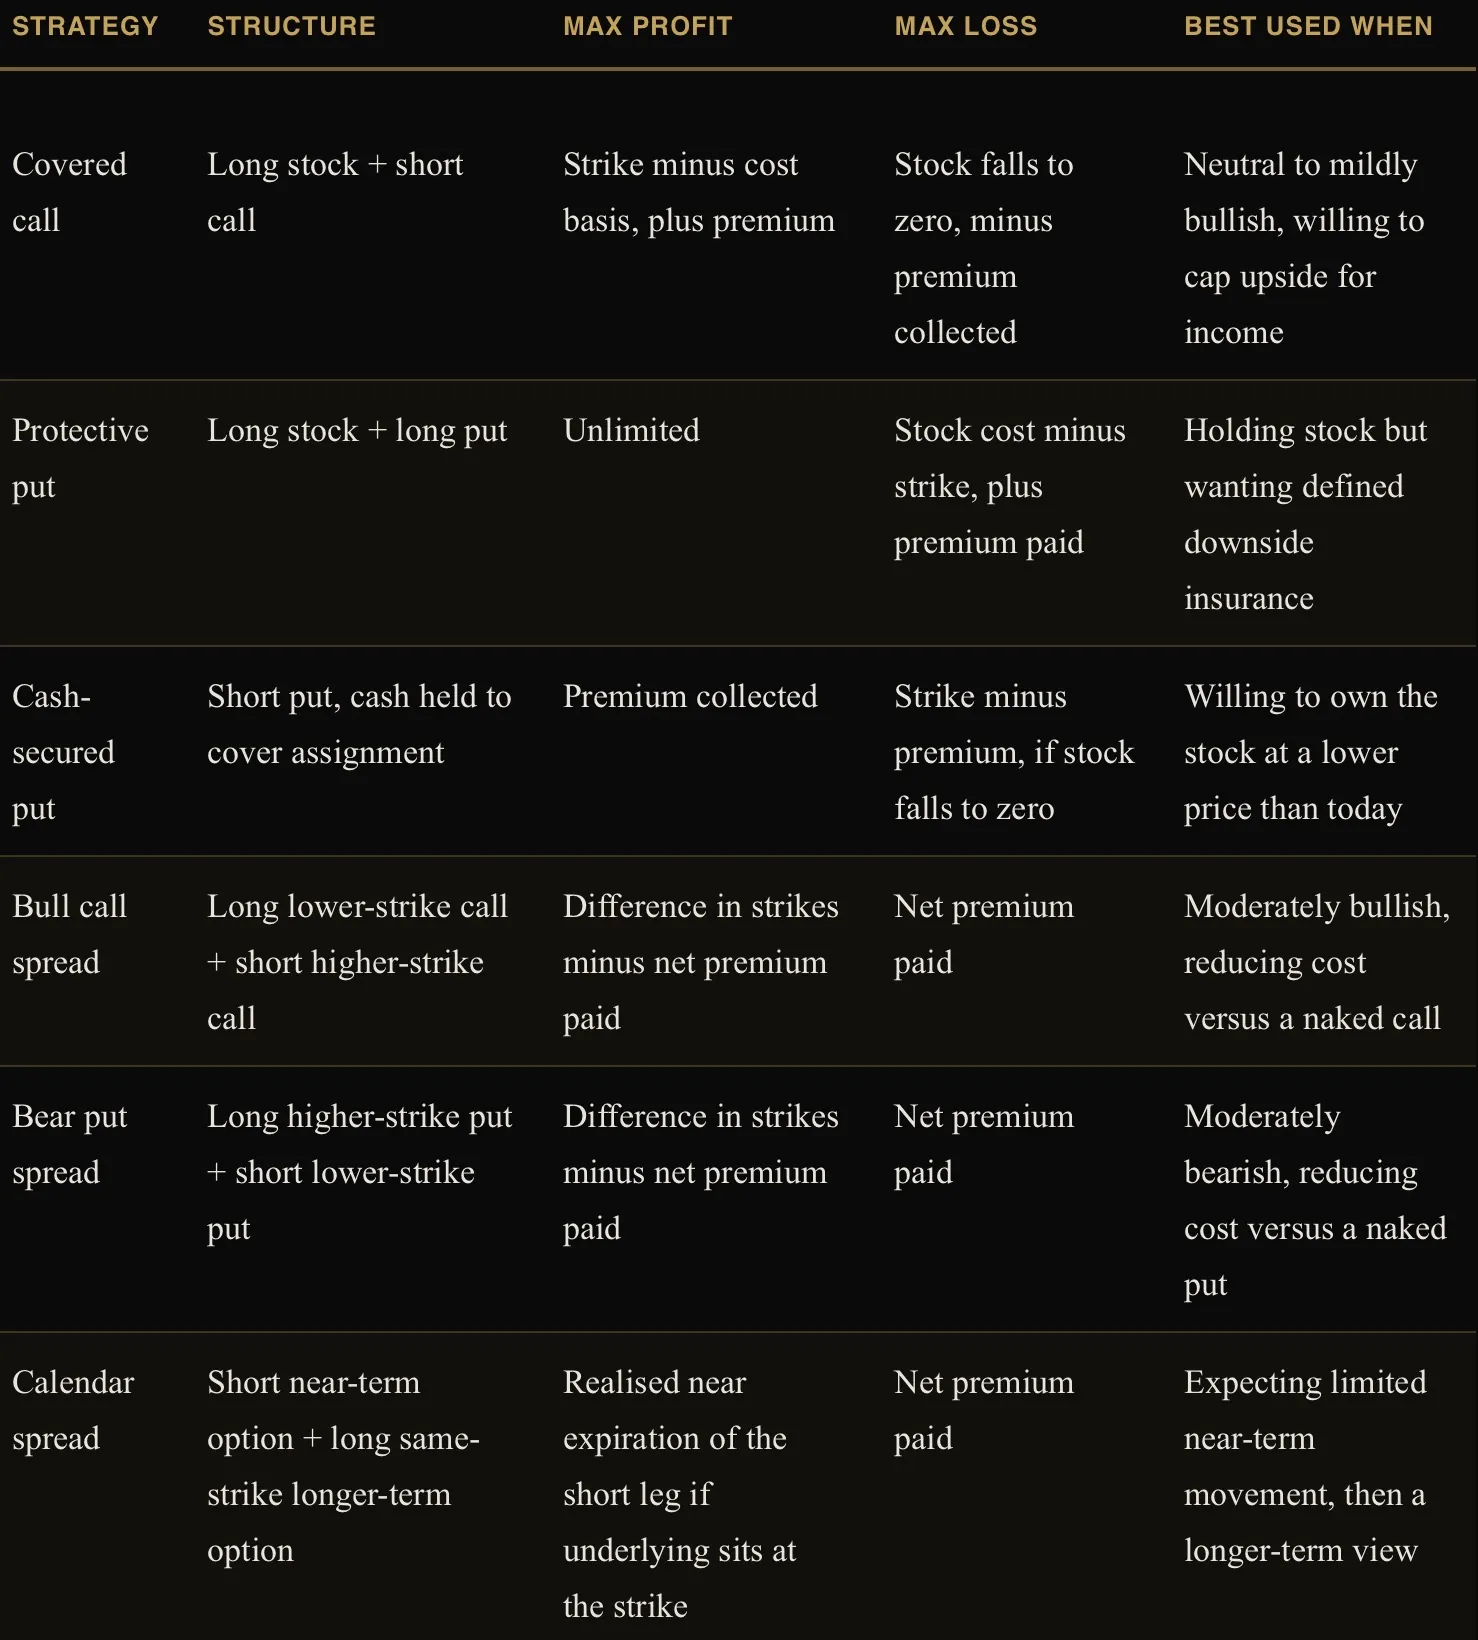
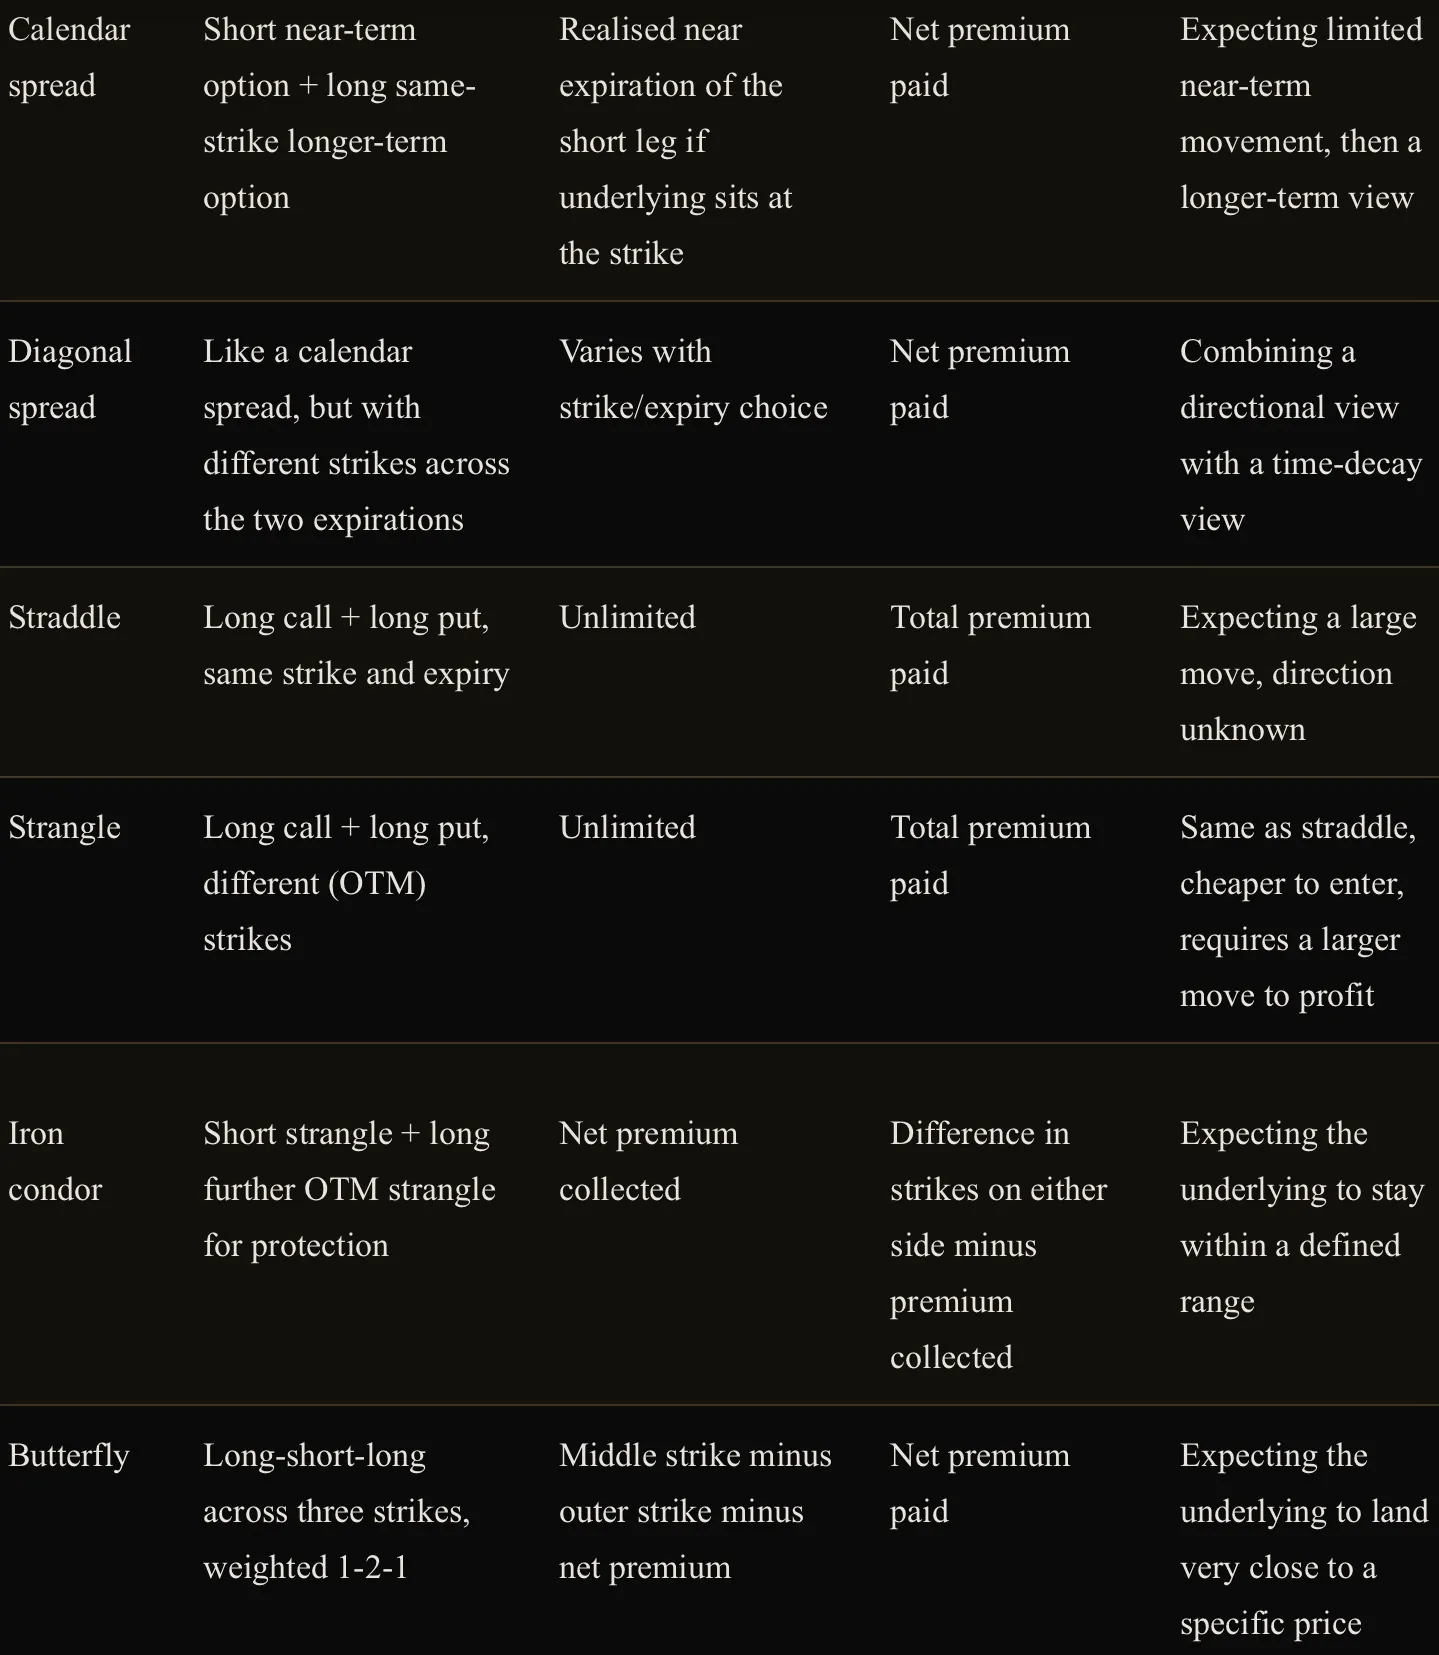
Jede der oben genannten Strategien beinhaltet ein Richtungsrisiko (bullisch, bärisch oder neutral), ein Volatilitätsrisiko (Long-Volatilitätsstrategien wie Straddles profitieren von steigender impliziter Volatilität; Short-Volatilitätsstrategien wie Iron Condors profitieren von fallender oder gleichbleibender impliziter Volatilität), ein Zeitwertverfallsprofil (Netto-Optionskäufer verlieren durch Theta, Netto-Optionsverkäufer profitieren davon) sowie, bei jeder Position, die eine Short-Option beinhaltet, ein Ausübungsrisiko, d. h. die Möglichkeit, vor Ablauf der Option zur Lieferung des Basiswerts verpflichtet zu werden, was bei Short-Calls in der Regel unmittelbar vor dem Ex-Tag einer Dividende am relevantesten ist, was wiederum an die Dividendenmechanismen in Teil II anknüpft.
Futures und Termingeschäfte
Ein Futures-Kontrakt legt eine genaue Kontraktgröße (die Menge des Basiswerts pro Kontrakt), eine Tick-Größe (die kleinste zulässige Kursstufe) und den entsprechenden Tick-Wert (den Dollarwert dieser kleinsten Kursstufe) fest, die zusammen den tatsächlichen Dollar-Gewinn oder -Verlust pro Kurspunkt bestimmen. Futures werden nicht vollständig bezahlt, sondern gegen Margin gehandelt: Die Anfangsmarge ist die zur Eröffnung einer Position erforderliche Einlage, ein kleiner Bruchteil des vollen Nominalwerts des Kontrakts, der die Grundlage für den in Teil IV beschriebenen Hebeleffekt bildet, und die Nachschussmarge ist der Mindestkontostand, der danach aufrechterhalten werden muss; fällt das Konto darunter, wird ein Margin Call ausgelöst. Futures-Positionen werden täglich zum Marktwert bewertet, was bedeutet, dass Gewinne und Verluste jeden Tag in bar auf dem Konto verrechnet werden und nicht erst bei Schließung der Position, dies stellt eine deutlich andere Cashflow-Situation dar als beim Halten einer Option oder einer Aktie. Die Abrechnung bei Fälligkeit erfolgt entweder physisch (tatsächliche Lieferung des zugrunde liegenden Rohstoffs oder Vermögenswerts) oder in bar (eine abschließende Barzahlung, die die Differenz widerspiegelt), wobei die große Mehrheit der für Privatanleger zugänglichen Futures auf finanzielle Basiswerte in bar abgerechnet wird. Ein Terminkontrakt ist das OTC-Äquivalent eines Futures-Kontrakts: Es handelt sich um dieselbe grundlegende Vereinbarung, einen Vermögenswert zu einem festgelegten Preis zu einem zukünftigen Zeitpunkt zu kaufen oder zu verkaufen, die jedoch individuell zwischen zwei Parteien ausgehandelt wird, anstatt standardisiert und börsengehandelt zu sein. Da ein Terminkontrakt nicht über den in Teil III behandelten Clearing-Mechanismus abgewickelt wird, birgt er ein direktes bilaterales Gegenparteirisiko, das bei einem börsengehandelten Terminkontrakt nicht besteht, und er wird nicht täglich marktwertgerecht bewertet, was bedeutet, dass Gewinne und Verluste stillschweigend bis zum tatsächlichen Abrechnungstermin des Kontrakts anfallen, anstatt zwischendurch in bar ausgeglichen zu werden.
Die Terminkurve, also die Reihe der Preise für denselben Basiswert über verschiedene Verfallmonate hinweg, kann in beide Richtungen verlaufen: Ein „Contango“ beschreibt Terminkurse, die über dem aktuellen Kassakurs liegen, was typischerweise Lager- und Finanzierungskosten für physische Rohstoffe widerspiegelt; ein „Backwardation“ beschreibt Terminkurse unterhalb des Kassakurses, was oft auf eine kurzfristige Angebotsverknappung oder eine hohe aktuelle Nachfrage nach sofortiger Lieferung hindeutet. Der theoretische Treiber hinter dieser Form hat einen Namen: Carry-Kosten, also die Finanzierungskosten für das Halten des Basiswerts bis zur Lieferung, zuzüglich etwaiger Lagerkosten, abzüglich etwaiger Erträge, die der Vermögenswert in der Zwischenzeit generiert, wie beispielsweise einer Dividende oder der in Teil XV vorgestellten Convenience-Rendite. Positive Netto-Carry-Kosten treiben den Terminpreis über den Kassakurs hinaus in den Contango; negative Carry-Kosten, also Erträge, die die Finanzierungs- und Lagerkosten übersteigen, führen zu Backwardation, wodurch der Mechanismus hinter den Kurven sowohl von Finanz- als auch von Rohstoff-Futures in einem einzigen Rahmen formalisiert wird. Die Basis ist schlicht die Differenz zwischen dem Terminpreis und dem Kassapreis zu einem bestimmten Zeitpunkt und konvergiert gegen Null, je näher der Verfallstag rückt. Die Rollrendite ist die Rendite, positiv oder negativ, die speziell durch das Rollen eines auslaufenden Terminkontrakts in den nächsten erzielt wird; sie ist positiv bei Backwardation (Verkauf des auslaufenden Kontrakts zu einem relativ höheren Preis und Kauf des nächsten zu einem günstigeren Preis) und negativ bei Contango; genau aus diesem Grund kann die im Laufe der Zeit realisierte Rendite eines Rohstoff-ETC erheblich von der einfachen Veränderung des Kassapreises abweichen, ein Punkt, auf den in Teil XV noch einmal direkt eingegangen wird. Dies ist auch der Grund, warum die Gesamtrendite eines auf Terminkontrakten basierenden Instruments mehrere unterschiedliche Komponenten aufweist, die es wert sind, separat genannt zu werden: die Kassarendite (die Veränderung des Kurses des Basiswerts selbst), die Terminrendite (Kassarendite plus oder minus Rollrendite), die Sicherheitenrendite (Zinsen auf das Margenkapital, das die Position absichert, da nur ein Bruchteil des Nominalwerts tatsächlich hinterlegt wird) und die Gesamtrendite (die Summe aller oben genannten Komponenten), die letztlich bestimmt, welche Rendite ein Anleger erzielt, der ein an Terminkontrakte gebundenes Produkt hält.
Swaps
Ein Swap ist eine Vereinbarung zwischen zwei Parteien, einen Cashflow-Strom gegen einen anderen zu tauschen, und auf dem Swap-Markt wird der Großteil der institutionellen Zins- und Währungsrisiken tatsächlich gesteuert, weit über das hinaus, was in den an der Börse gehandelten und für Privatanleger zugänglichen Instrumenten zum Ausdruck kommt, die an anderer Stelle in diesem Leitfaden behandelt werden. Ein Zinsswap tauscht einen festen Zinssatz gegen einen variablen aus, der auf denselben Nominalbetrag berechnet wird, ohne dass dabei Kapital ausgetauscht wird; ein Unternehmen mit variabel verzinslichen Verbindlichkeiten, das sich Sorgen über steigende Zinsen macht, kann in einen festen Zinssatz swappen, oder ein Fonds mit einer bestimmten Zinsprognose kann eine der beiden Seiten rein zum Zwecke des Engagements einnehmen, ohne jemals das zugrunde liegende Darlehen selbst zu berühren. Ein Devisenswap kombiniert ein Devisenkassageschäft mit einem gegenläufigen Termingeschäft und fungiert als Kernstück der institutionellen währungsübergreifenden Refinanzierung: Er ermöglicht es einer Institution, vorübergehend eine Währung in eine andere umzuwandeln und wieder zurück, und zwar zu einem Kurs, der die Zinsdifferenz zwischen den beiden Währungen widerspiegelt, dieselbe Carry-Trade-Dynamik, die in Teil XIV vorgestellt wurde, ausgedrückt als ein einziges gebündeltes Instrument. Ein Total-Return-Swap tauscht die Gesamtrendite, Kursgewinn zuzüglich etwaiger Erträge, eines Referenzwerts gegen einen Finanzierungssatz aus und ermöglicht es einer Partei, ein vollständiges wirtschaftliches Engagement in einem Vermögenswert einzugehen, ohne diesen jemals direkt zu besitzen, genau der Mechanismus, der hinter der bereits in Teil VIII behandelten synthetischen ETF-Nachbildung steht, und ein gängiges Instrument für Institutionen, die ein gehebelte oder Offshore-Engagement anstreben, ohne die operative Komplexität des Haltens des zugrunde liegenden Vermögenswerts selbst.
Strukturierte Produkte für europäische Privatanleger
Optionsscheine sind von Banken emittierte Instrumente, die wirtschaftlich einer börsennotierten Option ähneln, einem Call oder Put auf einen Basiswert mit Ausübungspreis und Verfallstermin, jedoch von einer Bank emittiert und bewertet werden, anstatt an einer standardisierten Optionsbörse gehandelt zu werden. Ein Knock-out-Zertifikat enthält eine Barriere: Das Produkt wird automatisch gekündigt, in der Regel bei oder nahe dem Wert Null, sobald der Basiswert diese Barriere berührt, unabhängig von einer späteren Erholung; und da die Barriere nahe am aktuellen Kurs liegt, ändert sich der effektive Hebel eines Knock-out-Zertifikats ständig, je nachdem, ob sich der Kurs auf die Barriere zu- oder von ihr wegbewegt. Ein Faktor-Zertifikat zielt hingegen auf einen festen täglichen Hebelfaktor ab, der sich täglich zurücksetzt, was zu demselben Verhalten des Volatilitätsabbaus führt, das in Teil VIII für gehebelte ETFs ausführlich erläutert wurde: Seine mehrtägige Rendite kann erheblich von dem einfachen Hebelfaktor abweichen, der auf die mehrtägige Rendite des Basiswerts angewendet wird. Ein Discount-Zertifikat wird unterhalb des aktuellen Kurses des Basiswerts erworben, im Gegenzug für eine begrenzte maximale Auszahlung; es eignet sich für eine moderat bullische oder neutrale Einschätzung mit einer festgelegten Obergrenze. Ein Bonus-Zertifikat zahlt bei Fälligkeit einen festgelegten Bonusbetrag aus, sofern der Basiswert während der Laufzeit des Produkts niemals eine untere Barriere berührt; andernfalls bildet es einfach den Basiswert ab und dient damit effektiv als bedingter Puffer gegen moderate Kursrückgänge. Ein Reverse Convertible zahlt einen erhöhten Kupon, wobei der Anleger im Gegenzug das Abwärtsrisiko des Basiswerts unterhalb eines festgelegten Niveaus trägt; wirtschaftlich gesehen entspricht dies dem Verkauf einer Put-Option im Austausch gegen Erträge. ETCs (Exchange-Traded Commodities), ETNs (Exchange-Traded Notes) und die um sie herum gebildete breitere Kategorie der ETPs (Exchange-Traded Product) um sie herum sind unbesicherte Schuldverschreibungen des Emittenten, die einen zugrunde liegenden Index oder Rohstoff nachbilden; sie unterscheiden sich von der in Teil VIII behandelten Fondsstruktur eines ETF, und ein Tracker-Zertifikat ist eine einfache, unbefristete Variante desselben Grundkonzepts, das im Allgemeinen vor Abzug der Kosten einem Index eins zu eins folgt.
Es lohnt sich, die für diese gesamte Kategorie spezifischen Risikobegriffe ausdrücklich zu nennen, da genau diese im Privatkundenmarketing oft beschönigt werden. Das Emittentenrisiko ist das mit Abstand wichtigste: Ein Zertifikat oder Optionsschein ist eine unbesicherte Schuldverschreibung, die von der Bank ausgegeben wird, und stellt kein Fondsbesitzrecht an den zugrunde liegenden Vermögenswerten dar. Das bedeutet, dass der Anleger zusätzlich zum Marktrisiko des Basiswerts auch das Kreditrisiko des Emittenten trägt, ein struktureller Unterschied zu einem ETF, den die meisten Marketingmaterialien für Privatanleger nicht hervorheben. Das Kontrahentenrisiko ist das eng damit verbundene Risiko gegenüber der jeweiligen Bank oder dem Händler, die bzw. der hinter der Preisgestaltung und der letztendlichen Auszahlung des Produkts steht. Das Barrierenrisiko und das Knock-out-Risiko beschreiben das Risiko, dass der Basiswert ein definiertes Niveau erreicht und dadurch entweder die Position dauerhaft beendet wird (Knock-out) oder sich die Auszahlungsstruktur ändert (im Allgemeinen bei Barriereprodukten). Die Finanzierungskosten sind direkt in der Spanne zwischen dem Marktpreis eines gehebelten Produkts und seinem theoretischen Wert eingebettet, was bedeutet, dass zwei Produkte, die mit identischem angegebenem Hebel beworben werden, unterschiedliche effektive Haltekosten aufweisen können, und dass diese Spanne zusammen mit dem allgemeinen Liquiditätsrisiko (wie leicht sich das jeweilige Produkt vor Fälligkeit ohne einen erheblichen Preisnachlass verkaufen lässt) sowie das Währungsrisiko (wenn der Basiswert und das Produkt auf unterschiedliche Währungen lauten) und den Tracking Error (Abweichung der tatsächlichen Wertentwicklung vom angegebenen Basiswert) zusammen die tatsächlichen Kosten für das Halten des Produkts bestimmen, weit über den reinen angegebenen Hebelwert hinaus.
Teil VIII: ETFs
Börsengehandelte Fonds (ETFs) haben sich in den letzten zwei Jahrzehnten aus guten strukturellen Gründen zum Standardbaustein von Privatanlegerportfolios entwickelt. Doch ein ETF ist nicht automatisch ein sicheres oder einfaches Produkt, und jeden ETF als austauschbar mit einem breiten Indexfonds zu betrachten, ist ein Irrtum, der unverzüglich korrigiert werden sollte.
Was tatsächlich passiert, wenn ein Anleger einen ETF kauft
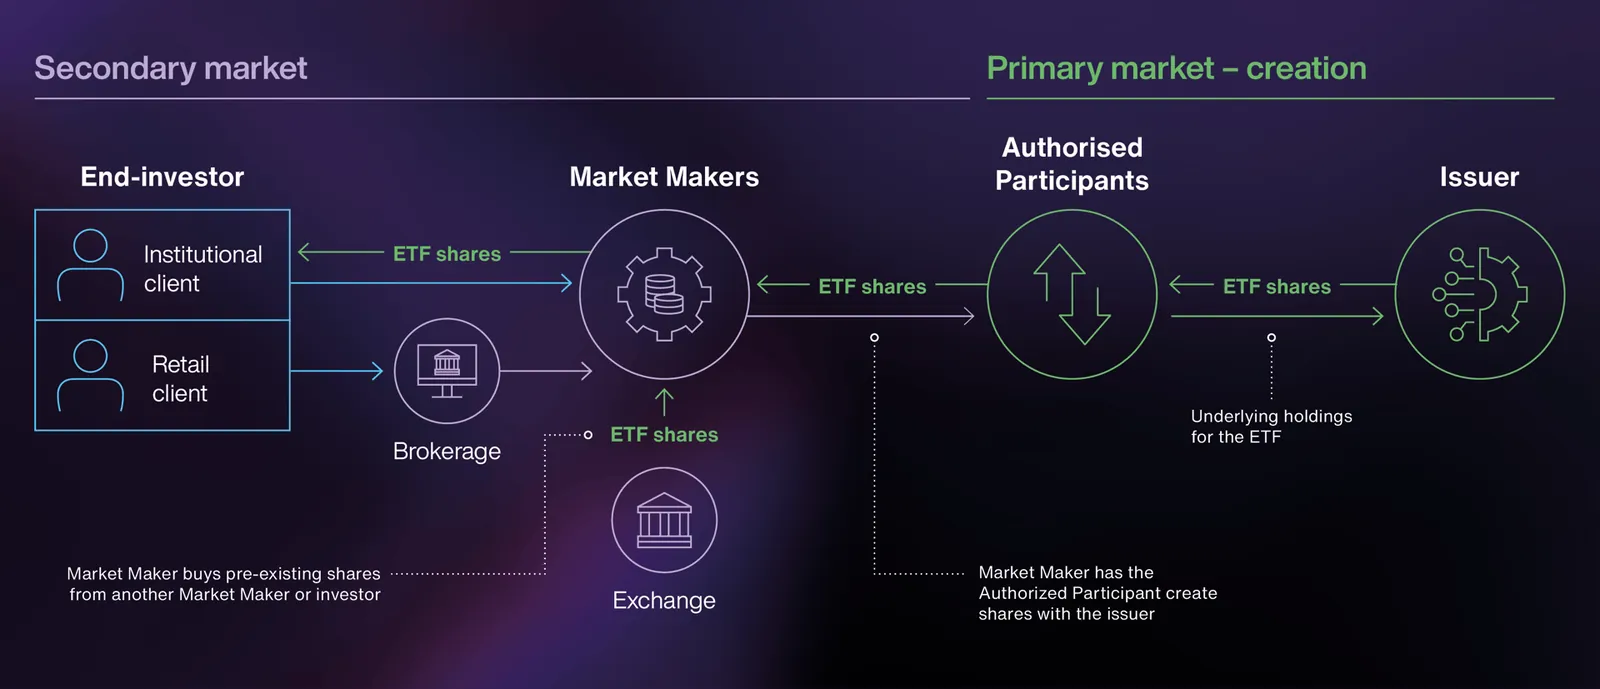
Ein ETF ist ein Fonds, der sich rechtlich von den in Teil VII behandelten, von Banken emittierten Schuldtiteln unterscheidet, der einen Korb von Basiswerten hält und Anteile auf Basis dieses Korbs ausgibt; seine Funktionsweise ist genau deshalb wichtig zu verstehen, weil die meisten der tatsächlichen Risiken eines ETFs in ihr liegen und nicht in der übergeordneten Strategie. Physische Nachbildung bedeutet, dass der Fonds die zugrunde liegenden Wertpapiere tatsächlich kauft und hält, entweder durch vollständige Nachbildung (jeder Bestandteil entsprechend seiner Indexgewichtung) oder durch Stichprobenverfahren (eine repräsentative Teilmenge, die den Index eng nachbildet, ohne jeden einzelnen Titel zu halten; dies ist bei sehr breiten oder illiquiden Indizes üblich). Bei der synthetischen Nachbildung hingegen wird ein anderer Sicherheitenkorb gehalten und eine Swap-Vereinbarung mit einer Bank als Gegenpartei geschlossen, die vertraglich die Rendite des Index gegen eine Gebühr liefert; dadurch entsteht zusätzlich zum gewöhnlichen Marktrisiko ein Gegenparteirisiko gegenüber diesem Swap-Anbieter, ein Unterschied, den man in den Unterlagen eines ETF überprüfen sollte, anstatt ihn einfach vorauszusetzen. Selbst vollständig „physische“ ETFs betreiben üblicherweise Wertpapierleihe, indem sie ihre zugrunde liegenden Bestände an Leerverkäufer verleihen, derselbe Mechanismus, der in Teil III für einzelne Aktien beschrieben wurde, im Austausch gegen zusätzliche Erlöse, die die Rendite des Fonds geringfügig verbessern; doch auch dies führt zu einem Kontrahentenrisiko für denjenigen, der die Wertpapiere entleiht, das in der Regel durch die Forderung nach hinterlegten Sicherheiten gemindert, aber nicht vollständig beseitigt wird.
Der Mechanismus, der den Marktpreis eines ETFs eng an den Wert seiner zugrunde liegenden Bestände bindet, ist der Ausgabe- und Rücknahmeprozess, der ausschließlich von autorisierten Teilnehmern durchgeführt wird, großen institutionellen Handelsunternehmen, die einen Korb der zugrunde liegenden Wertpapiere gegen neue ETF-Anteile (Ausgabe) oder ETF-Anteile gegen den zugrunde liegenden Korb (Rücknahme) tauschen können, direkt mit dem Fonds. Wann immer der Marktpreis des ETF erheblich von seinem Nettoinventarwert (NAV) dem Wert pro Anteil der tatsächlichen zugrunde liegenden Bestände, bietet dieser Arbitrage-Mechanismus den autorisierten Teilnehmern einen direkten Gewinnanreiz, gegen diese Differenz zu handeln. Dies sorgt unter normalen Bedingungen dafür, dass die Prämie oder der Abschlag eines gesunden ETF gegenüber dem NAV gering bleibt, obwohl sich diese Differenz in Zeiten von Marktstress oder bei ETFs, die wirklich illiquide Basiswerte halten, deutlich vergrößern kann.
Kosten und Struktur
Die Tracking-Differenz misst die tatsächliche Differenz zwischen der Gesamtrendite eines ETF und der Gesamtrendite seines Referenzindex über einen bestimmten Zeitraum und erfasst dabei die Summe aller Kosten und Reibungsverluste; Der Tracking Error misst die Volatilität, also die Schwankungsbreite, dieser Differenz im Zeitverlauf. Ein Fonds kann eine geringe durchschnittliche Tracking-Differenz aufweisen, aber einen großen, unregelmäßigen Tracking Error, was an sich schon ein Hinweis auf ein weniger gut verwaltetes Produkt ist. Die Gesamtkostenquote (Total Expense Ratio, TER) ist die angegebene jährliche Verwaltungskostenquote des Fonds, stellt jedoch nicht die einzigen Kosten dar, die ein Anleger trägt: Der bei jedem Kauf und Verkauf gezahlte Geld-Brief-Spanne sowie etwaige Transaktionskosten, die dem Fonds selbst durch die Neugewichtung seiner Bestände entstehen, erhöhen beide die tatsächlichen Gesamtkosten des Fondsbesitzes über die TER hinaus. Das verwaltete Vermögen (Assets Under Management, AUM) ist ein grober Indikator für die Lebensfähigkeit und Liquidität eines Fonds, da ein sehr kleiner oder schrumpfender ETF ein deutlich erhöhtes Risiko der Fondsschließung birgt, der Fonds wird liquidiert und seine Bestände zwangsweise verkauft, was für die Anteilseigner ein unangenehmes und potenziell steuerlich ineffizientes Ereignis darstellt. Thesaurierende Anteilsklassen reinvestieren Dividenden und Erträge intern, anstatt Bargeld auszuschütten, wodurch der Nettoinventarwert (NAV) direkt wächst, während ausschüttende Anteilsklassen Erträge als Bargeld an die Anteilseigner auszahlen, ein Unterschied, der sowohl für den Cashflow-Bedarf als auch für die in Teil XVIII behandelte steuerliche Behandlung von Bedeutung ist. Der Fondsstandort, also die Rechtsordnung, in der der Fonds selbst registriert ist, und die OGAW-Richtlinie, der regulatorische Rahmen, unter dem die große Mehrheit der in Europa notierten ETFs operiert, bestimmen gemeinsam, welche Anlegerschutzbestimmungen und Berichtsstandards gelten. Es lohnt sich, diese zu prüfen, anstatt davon auszugehen, dass sie bei allen Produkten, die an europäische Anleger vermarktet werden, identisch sind. Die Währungsabsicherung, die bei vielen internationalen ETFs als separate Anteilsklasse angeboten wird, eliminiert den in Teil XIV beschriebenen Währungsumrechnungseffekt aus der Fondsrendite, allerdings auf Kosten zusätzlicher, laufender Absicherungskosten.
Indexmethodik und Konzentration
Ein ETF ist immer nur so solide wie der Index, den er nachbildet, und die Indexmethodik, also wie die Indexkomponenten ausgewählt und gewichtet werden, sowie die Indexneugewichtung, d. h., wie oft und nach welchen Regeln diese Gewichtung regelmäßig aktualisiert wird, bestimmen direkt, was ein Anleger tatsächlich besitzt und wie sich dies im Laufe der Zeit verändert, was wiederum mit den in Teil II beschriebenen mechanischen Neugewichtungsströmen zusammenhängt. Die Marktkapitalisierungsgewichtung, die Standardmethode für die meisten breit angelegten Index-ETFs, gewichtet größere Unternehmen stärker. Das bedeutet, dass sich die Rendite eines kapitalisierungsgewichteten Fonds zunehmend auf seine größten Bestandteile konzentriert, je mehr diese wachsen, eine Dynamik, die bereits in der ursprünglichen ETF-Erörterung dieses Leitfadens als systemischer Aspekt hervorgehoben wurde. Bei der gleichgewichteten Gewichtung hingegen wird jedem Bestandteil unabhängig von seiner Größe das gleiche Gewicht zugewiesen, was die Konzentration verringert, aber die praktischen Kosten für die häufigeren Neugewichtungen erhöht, die zur Aufrechterhaltung dieser gleichmäßigen Gewichte erforderlich sind. Das Konzentrationsrisiko gilt ebenso unmittelbar für thematische und Sektor-ETFs, die trotz der Bezeichnung „Fonds“ in ihrem Namen unter Umständen nur eine sehr geringe Anzahl von Basiswerten enthalten und somit weitaus weniger echte Diversifizierung bieten als ein breit angelegtes Indexprodukt.
Die Risiken, die beschönigt werden
Hebel- und inverse ETFs, die darauf abzielen, ein Vielfaches oder das Gegenteil der täglichen Rendite eines Index zu erzielen, leiden aus demselben strukturellen Grund unter einem Volatilitätsabfall, wie er in Teil VII für Faktorzertifikate beschrieben wurde: Da sie ihren Hebel jeden Tag neu berechnen, kann ihre Rendite über einen Zeitraum von mehr als ein oder zwei Tagen erheblich abweichen, und manchmal sogar katastrophal, vom einfachen Vielfachen der Rendite des zugrunde liegenden Index im selben Zeitraum abweichen, selbst wenn der zugrunde liegende Index am Ende in etwa unverändert geblieben ist. Nischen- und illiquide ETFs, darunter Rohstoff-ETFs und ETCs, können einen breiten Geld-Brief-Spread und einen realen Tracking Error gegenüber ihrer angegebenen Benchmark aufweisen, und in einer echten Liquiditätskrise kann das Versprechen des ETF-Wrappers auf kontinuierliche Handelbarkeit im Widerspruch zur tatsächlichen Transaktionsfähigkeit des zugrunde liegenden Marktes stehen, insbesondere bei festverzinslichen Wertpapieren und weniger liquiden Anlageklassen.
Die ehrliche Schlussfolgerung lautet: ETFs sind ein hervorragendes Instrument, aber eine schlechte pauschale Annahme. Der jeweilige ETF, seine Nachbildungsmethode, die Liquidität des Basiswerts, die Indexmethodik und die Gesamtkosten spielen eine ebenso große Rolle wie die Entscheidung, überhaupt einen ETF-Wrapper zu nutzen.
Teil IX: Handels- und Anlagestrategien
Markteffizienz und warum es Strategien überhaupt gibt
Jede Strategie in diesem Teil geht implizit davon aus, dass Märkte nicht vollkommen effizient sind, dass es einen Vorteil gibt, der durch Fundamentalanalyse, technische Strukturen oder Verhaltensmuster ermittelt werden kann; daher lohnt es sich, kurz auf die Theorie einzugehen, die das Gegenteil behauptet. Die Hypothese der Markteffizienz besagt, dass die Preise von Vermögenswerten bereits alle verfügbaren Informationen widerspiegeln, und wird in drei häufig zitierten Formen unterschieden: der schwachen Form, bei der die Preise alle vergangenen Preis- und Volumendaten widerspiegeln, was bedeutet, dass die technische Analyse allein keinen dauerhaften Vorteil bietet; die semi-starke Form, bei der die Kurse alle öffentlich zugänglichen Informationen widerspiegeln, was bedeutet, dass auch die Fundamentalanalyse öffentlicher Unterlagen keinen dauerhaften Vorteil bietet; und die starke Form, bei der die Kurse sogar private, nicht öffentliche Informationen widerspiegeln, wodurch keine legale Analysemethode überhaupt einen dauerhaften Vorteil bietet. In ihrer strengen Form steht die EMH in einem Spannungsverhältnis zu den anhaltenden, gut dokumentierten Anomalien, die in diesem Leitfaden behandelt werden, darunter Momentum, Value, Size sowie die in Teil II beschriebene Drift nach der Bekanntgabe von Unternehmensergebnissen, aber auch Kalendereffekte und statistisch wiederkehrende saisonale Muster wie ungewöhnlich starke Durchschnittsrenditen um den Monats- oder Jahreswechsel, die sich in langen historischen Stichproben mit einer gewissen Regelmäßigkeit gezeigt haben, obwohl es keinen offensichtlichen fundamentalen Grund dafür gibt, dass ein Kalenderdatum an sich von Bedeutung sein sollte. Die praktische, funktionierende Position, von der aus die meisten professionellen Analysten arbeiten, liegt zwischen diesen Extremen: Die Märkte sind die meiste Zeit über so effizient, dass ein echter und dauerhafter Vorteil schwer zu finden und noch schwerer aufrechtzuerhalten ist, aber nicht so vollkommen effizient, dass Struktur, Disziplin und ein echter Informations- oder Analysevorteil keinen echten Vorteil hervorbringen könnten, und genau das ist die Arbeitshypothese, auf der jede Strategie und jedes Rahmenwerk basiert, auf denen der Rest dieses Leitfadens aufbaut.
Jede Strategie ist eine Antwort auf eine bestimmte Frage: Über welchen Zeithorizont hinweg und auf der Grundlage welcher Art von Vorteil wird erwartet, dass diese Position Gewinne abwirft. Das Verwechseln von Strategien oder das gleichzeitige Verfolgen mehrerer Strategien, ohne zu wissen, welche tatsächlich eine bestimmte Position bestimmt, ist eine der häufigsten Ursachen für Verluste bei Privatanlegern.
Kaufen und Halten
Die einfachste Strategie, die es gibt: Erwerb hochwertiger Vermögenswerte und deren Halten trotz Marktvolatilität in der Überzeugung, dass sich Märkte und hochwertige Unternehmen über ausreichend lange Zeiträume hinweg positiv entwickeln. Die wichtigste Voraussetzung hierfür ist nicht analytisches Geschick, sondern psychologische Disziplin in Zeiten von Kursrückgängen.
Dollar-Cost-Averaging
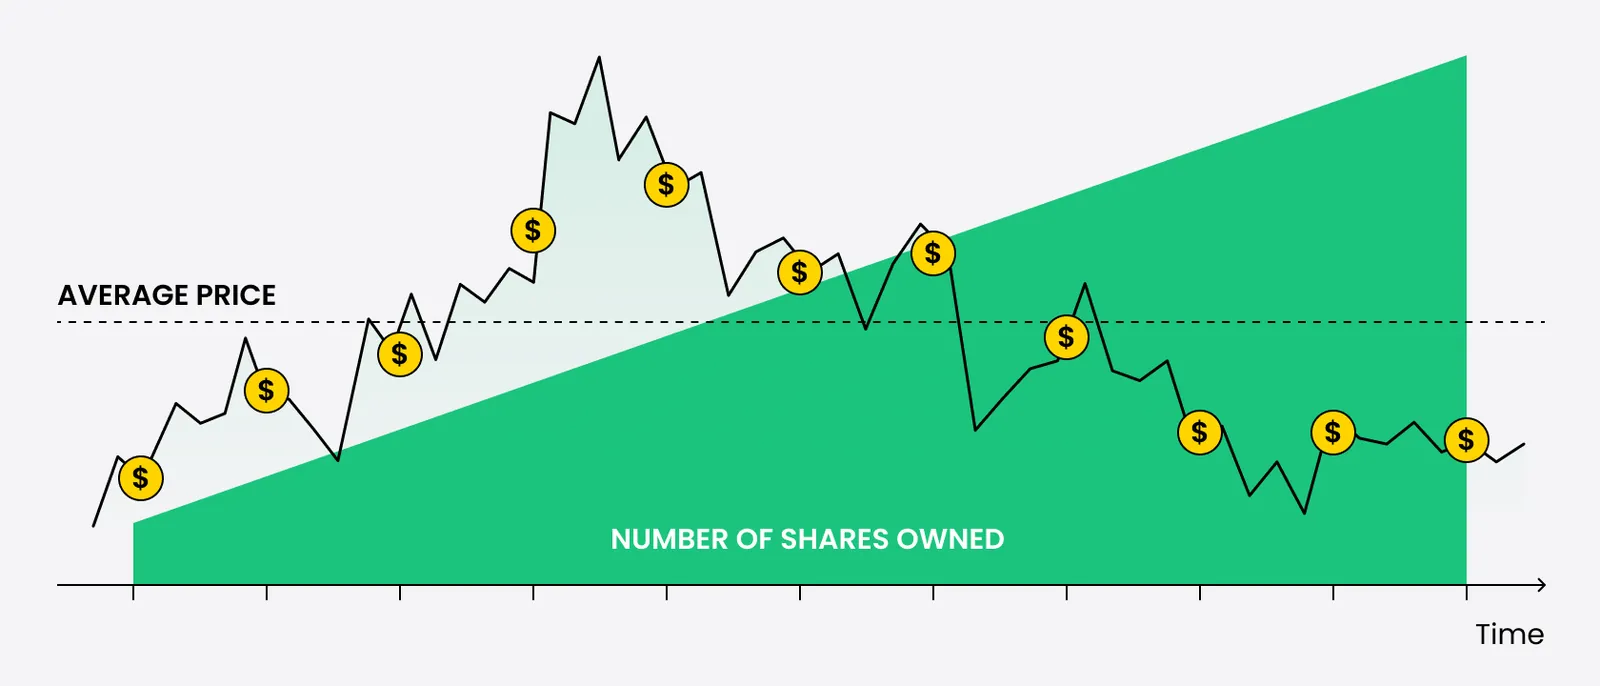
Regelmäßige Anlage eines festen Betrags unabhängig vom Kurs. Dadurch entfällt die Notwendigkeit, den Einstiegszeitpunkt genau zu timen, und der durchschnittliche Kaufpreis wird im Laufe der Zeit geglättet, allerdings auf Kosten davon, dass man manchmal bei hohen Kursen kauft, was ein taktisch orientierter Anleger vermieden hätte.
Value-Investing
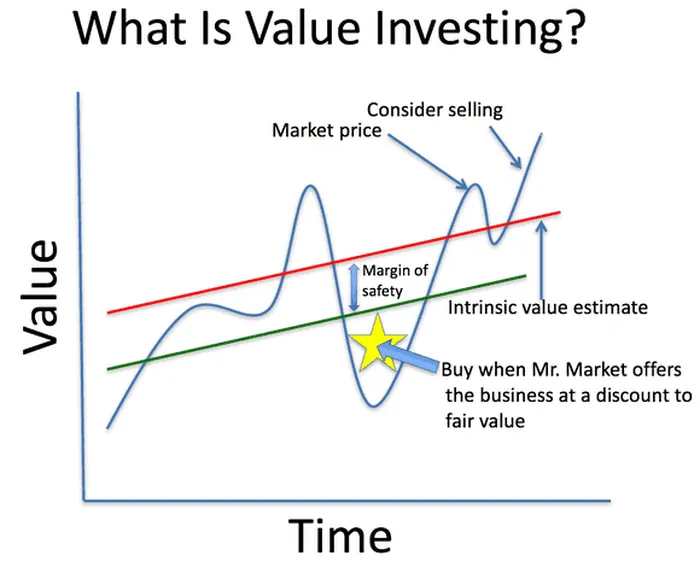
Identifizierung von Unternehmen, die unter ihrem geschätzten inneren Wert gehandelt werden, typischerweise aufgrund niedriger Bewertungskennzahlen im Verhältnis zu Gewinn, Vermögen oder Cashflow, und das Halten der Positionen, bis der Markt diese Lücke schließt. Dies erfordert Geduld, da eine Unterbewertung über längere Zeiträume bestehen bleiben oder sich sogar verschlimmern kann, bevor sie sich auflöst, und es erfordert die in Teil V ausführlich behandelte Bewertungsdisziplin, um ein tatsächlich falsch bewertetes Unternehmen von einem zu unterscheiden, das aus gutem Grund günstig ist.
Wachstumsorientiertes Investieren
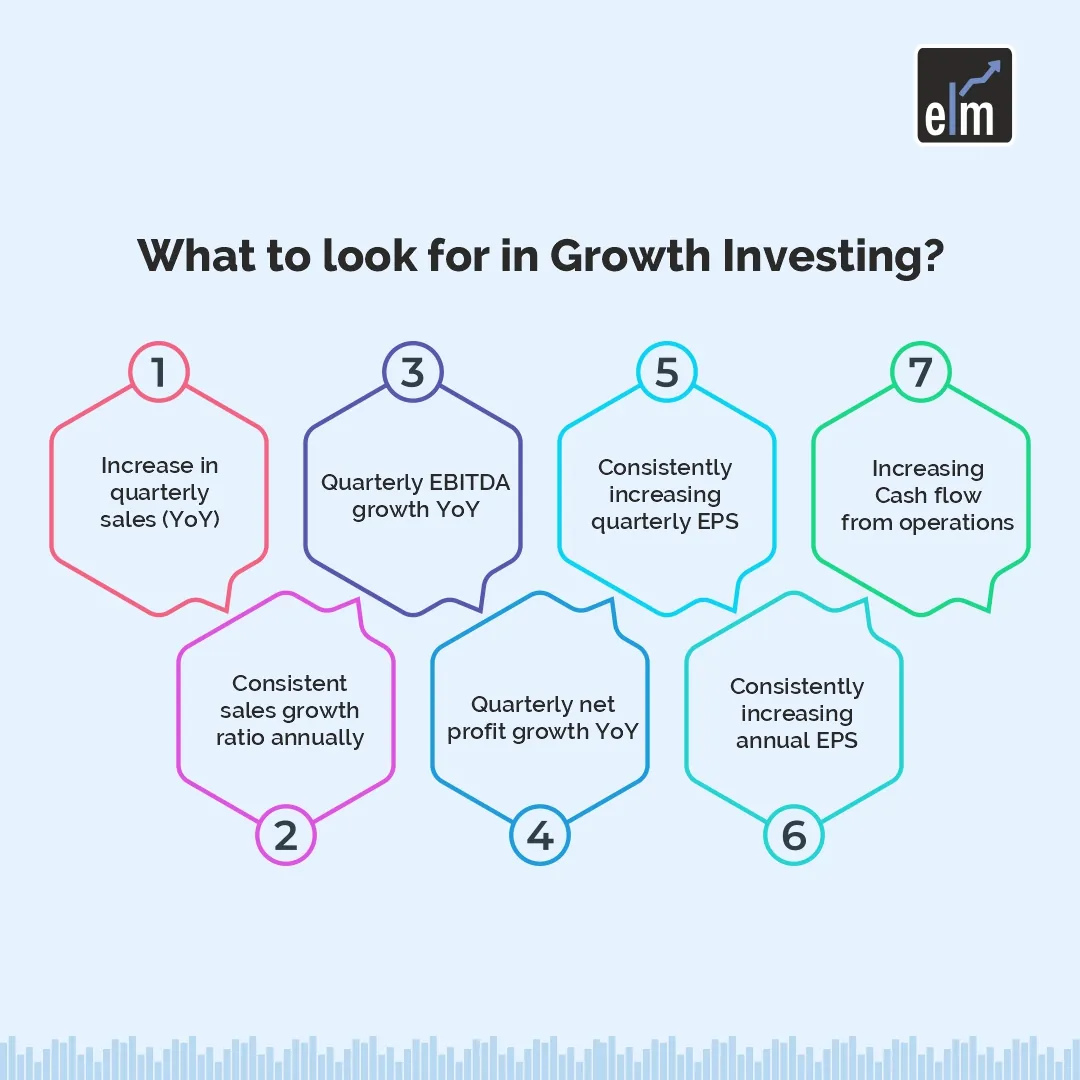
Unternehmen mit überdurchschnittlichem Umsatz- und Gewinnwachstum, die oft mit Aufschlägen bewertet werden, werden bevorzugt, da die Wachstumskurve an sich den derzeit gezahlten Kurs-Gewinn-Multiplikator rechtfertigt. Das Hauptrisiko ist eine Neubewertung nach unten: Selbst bei einem Unternehmen, das weiter wächst, kann der Aktienkurs stark fallen, wenn sich das Wachstum im Vergleich zu den bereits eingepreisten Erwartungen verlangsamt, die Dynamik der Multiplikatorverringerung, die in Teil V behandelt wird.
Momentum-Investing
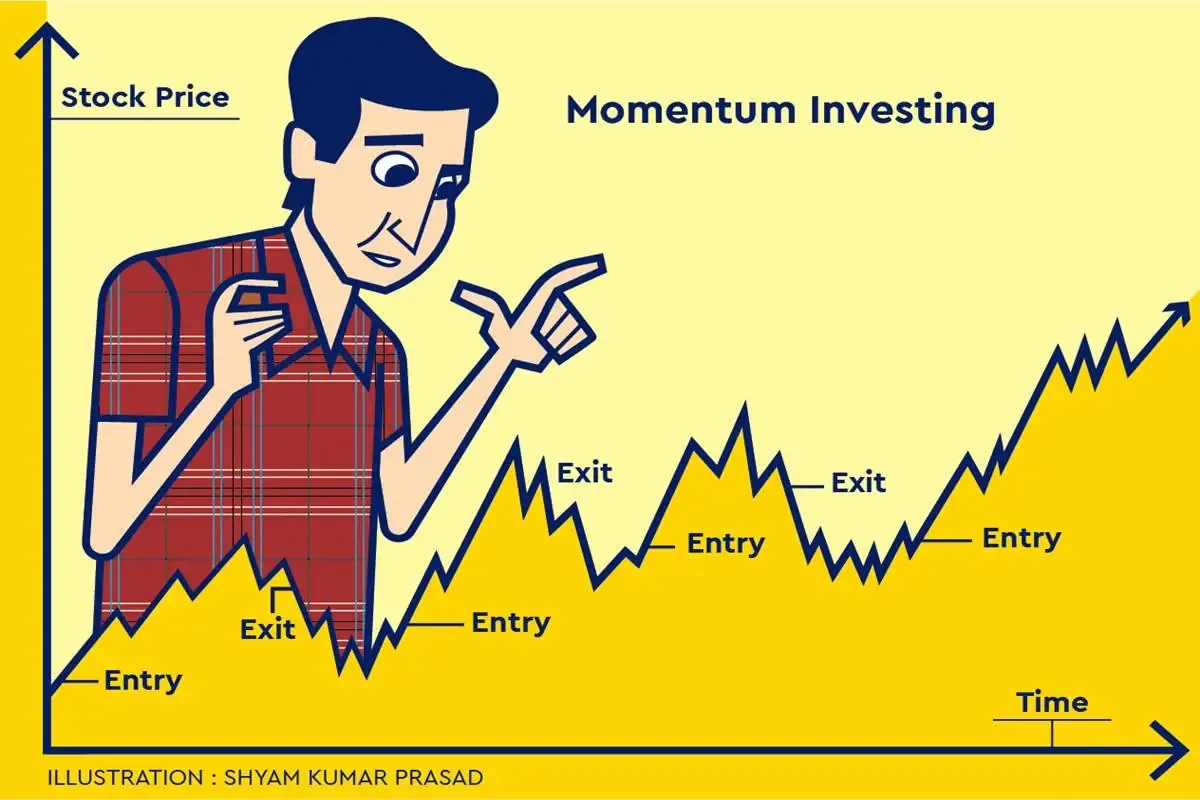
Kauf von Vermögenswerten, die sich in jüngster Zeit überdurchschnittlich entwickelt haben, basierend auf der empirisch gut belegten Tendenz, dass sich eine starke jüngste Performance über mittelfristige Zeiträume fortsetzt, sowie Verkauf oder Leerverkauf von Titeln, die in jüngster Zeit hinterherhinken. Das Momentum-Prinzip funktioniert so lange, bis es sich abrupt umkehrt, weshalb eine disziplinierte Positionsgrößenbestimmung hier wichtiger ist als bei fast jedem anderen Anlagestil.
Trendfolge
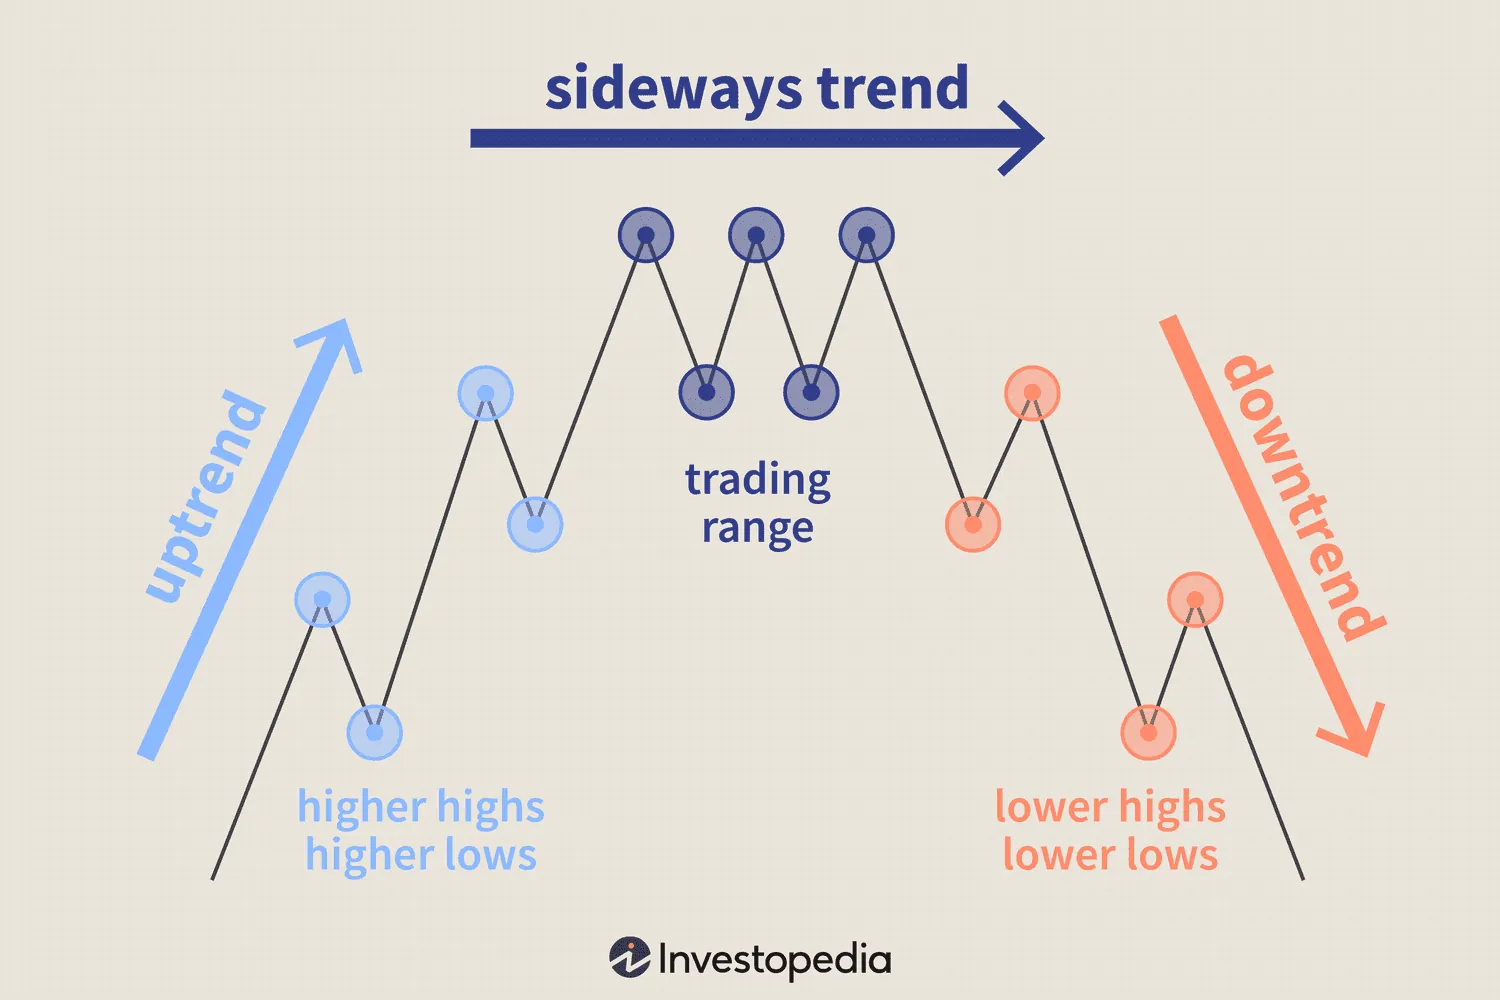
Ein systematischer Ansatz, der einer etablierten Richtungsbewegung über alle Anlageklassen hinweg folgt und dabei gleitende Durchschnitte, Ausbrüche oder strukturelle Kursniveaus nutzt, um zu definieren, was unter „Trend“ zu verstehen ist, und der die Position auflöst, sobald dieser Trend strukturell bricht. Er schneidet in seitwärts tendierenden, unruhigen Märkten unterdurchschnittlich ab und erzielt die besten Ergebnisse in Phasen anhaltender Trendbewegungen; diese Regimeabhängigkeit wird direkt in Teil XIII behandelt.
Mean Reversion
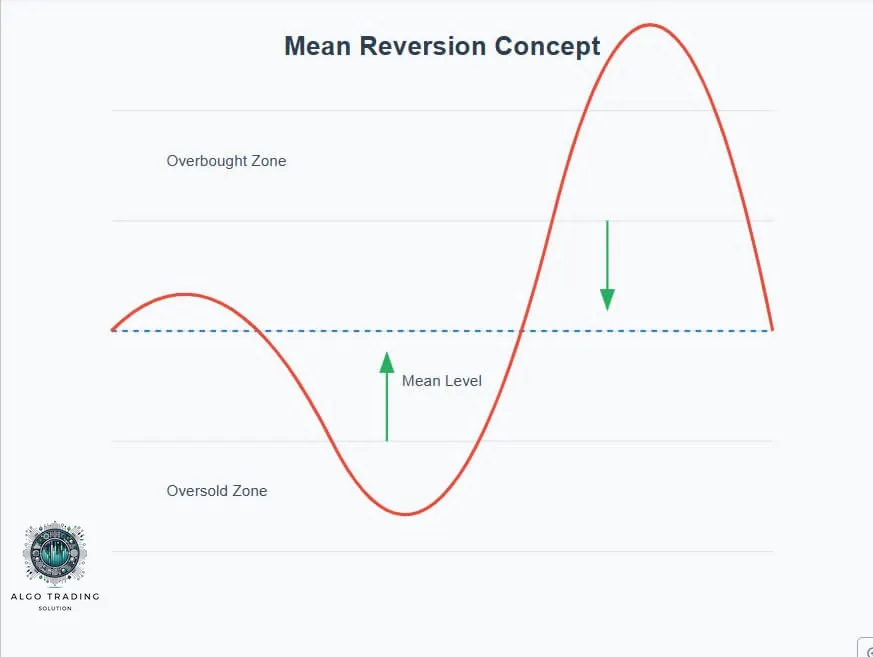
Die dem Momentum entgegengesetzte Logik: Kurse, die sich ungewöhnlich weit von einer statistischen oder technischen Basislinie entfernt haben, tendieren dazu, wieder in Richtung dieser Basislinie zurückzuschwingen. Mean-Reversion-Strategien werden in der Regel auf kürzeren Zeithorizonten angewendet und erfordern eine strenge Risikokontrolle, da ein echter Regimewechsel bis es zu spät ist, identisch mit einer vorübergehenden Überdehnung aussehen kann.
Swing-Trading
Das Halten von Positionen über mehrere Tage bis zu mehreren Wochen, um eine definierte Kursschwankung innerhalb eines größeren Trends zu nutzen, wobei Elemente des technischen Timings mit einer moderaten Haltedauer kombiniert werden. Es liegt zwischen der Geduld des Investierens und der Geschwindigkeit des Day-Tradings.
Daytrading
Das Öffnen und Schließen von Positionen innerhalb einer einzigen Handelssitzung ohne Übernachtpositionen. Es erfordert ständige Aufmerksamkeit, niedrige Transaktionskosten und einen statistischen Vorteil, der sich über eine sehr hohe Anzahl von Trades wiederholt, und es ist mit großem Abstand der schwierigste dieser Ansätze, um nachhaltig Gewinne zu erzielen.
Elliott-Wellen- und strukturelle technische Analyse
Eine Methode, die Kursbewegungen als Abfolge von impulsiven und korrigierenden Wellenstrukturen interpretiert, die durch von Fibonacci abgeleitete proportionale Beziehungen zwischen den Wellen bestimmt werden. Anstatt ein einzelnes Kursziel vorherzusagen, definiert sie einen strukturellen Rahmen aus wahrscheinlichen Zonen und, was entscheidend ist, ein klares Invalidierungsniveau, bei dessen Erreichen sich die Interpretation als falsch erweist.
Mehr über Elliott-Wellen:
Strategien zur Erzielung von Optionserträgen
Der Verkauf von gedeckten Calls auf eine bestehende Position oder von bar gesicherten Puts zu einem gewünschten Einstiegskurs, um Erträge aus Optionsprämien zu generieren. Diese Strategien tauschen unbegrenztes Aufwärtspotenzial oder einen sofortigen Barauslage gegen einen definierten und oft stetigen Ertragsstrom ein und werden in Teil VII umfassend behandelt.
Pairs-Trading und marktneutrale Strategien
Gleichzeitiges Eingehen einer Long-Position in einem Vermögenswert und einer Short-Position in einem damit korrelierenden Vermögenswert, um von der relativen Bewegung zwischen den beiden zu profitieren, anstatt von der Richtung des Gesamtmarktes. Dies isoliert eine bestimmte These, beispielsweise dass ein Unternehmen seine Branchenkonkurrenten übertrifft, während ein Großteil des allgemeinen Marktrisikos abgesichert wird.
Keine Strategie ist universell richtig. Jede ist ein Instrument, das für einen bestimmten Zeithorizont, eine bestimmte Art von Marktverhalten und ein bestimmtes Anlegerprofil geeignet ist, und die Strategie muss so gewählt werden, dass sie zum Anleger passt, nicht umgekehrt.
Teil X: Das Werkzeugkasten der technischen Analyse
Professionelle Handelsteams beobachten nicht Hunderte von Indikatoren. Sie konzentrieren sich auf eine relativ kleine, sorgfältig ausgewählte Auswahl, die Struktur, Dynamik und Volatilität erfasst, und sie interpretieren diese Instrumente im Zusammenhang und nicht isoliert. Der folgende Abschnitt ist danach gegliedert, welche Fragen die einzelnen Kategorien tatsächlich zu beantworten versuchen, und nicht als undifferenzierte Liste.
Die Kursstruktur direkt lesen
Die grundlegendste und in der Praxis eine der zuverlässigsten Methoden zur Trenderkennung kommt zum Tragen, noch bevor überhaupt Indikatoren herangezogen werden: Eine Abfolge von höheren Hochs und höheren Tiefs definiert einen Aufwärtstrend; eine Abfolge von niedrigeren Hochs und niedrigeren Tiefs definiert einen Abwärtstrend, und das erste Anzeichen für eine Trendwende ist oft einfach das Durchbrechen dieser Abfolge. Unterstützung und Widerstand sind Kursniveaus, an denen der Kauf- oder Verkaufsdruck zuvor stark genug war, um eine Kursbewegung umzukehren oder zum Stillstand zu bringen, und sie fallen häufig mit den im Abschnitt „Volumen und Fixed-Range-Volumenprofil“ weiter unten beschriebenen Knotenpunkten mit hohem Volumen zusammen, da ein Kursniveau, an dem viele Marktteilnehmer zuvor gehandelt haben, genau der Punkt ist, an dem viele von ihnen nun einen Anreiz haben, eine Position zu verteidigen. Trendlinien und Kanäle verbinden eine Reihe von Schwinghochs oder -tiefs, um die aktuelle Struktur zu veranschaulichen; sie sind äußerst nützlich, um eine Kursbewegung einzuordnen, aber sie sind von Natur aus subjektiv und können im Nachhinein neu gezeichnet werden, weshalb sie am besten als unterstützendes visuelles Hilfsmittel und nicht als eigenständiges Handelssignal dienen. Ein Ausbruch ist eine entschlossene Preisbewegung über ein definiertes strukturelles Niveau hinaus; ein falscher Ausbruch ist dieselbe Bewegung, die scheitert und kurz darauf wieder in den vorherigen Bereich zurückkehrt, oft das Ergebnis der bereits im Zusammenhang mit Liquiditäts-Heatmaps beschriebenen „Stop-Hunting“-Dynamik. Aus diesem Grund warten Ausbruchshändler in der Regel auf einen bestätigenden Schlusskurs jenseits des Niveaus, anstatt bereits beim ersten Berühren zu handeln. Eine Kurslücke entsteht, wenn der Kurs bei der Eröffnung von dem Schlusskurs der vorherigen Sitzung abweicht, und nicht alle Kurslücken sind gleich aussagekräftig: Eine gewöhnliche Kurslücke bei geringem Volumen ist meist nur Rauschen; eine Ausbruchslücke bei hohem Volumen zu Beginn einer neuen strukturellen Bewegung deutet tendenziell auf echte Marktbeteiligung hin; und eine Erschöpfungslücke, die nach einer ausgedehnten Bewegung auftritt, markiert oft deren letzte, entscheidende Phase und nicht deren Fortsetzung. Kerzenmuster, eine kleine Handvoll wirklich nützlicher Muster wie eine „Engulfing“-Kerze oder eine Umkehrkerze mit langem Docht auf einem bekannten strukturellen Niveau, verleihen diesem Bild zusätzliche Tiefe, doch sie haben weitaus mehr Gewicht, wenn sie auf einem Niveau auftreten, das bereits auf andere Weise als signifikant identifiziert wurde, als wenn sie isoliert auftreten.
Gleitende Durchschnitte, VWAP und Trendwerkzeuge
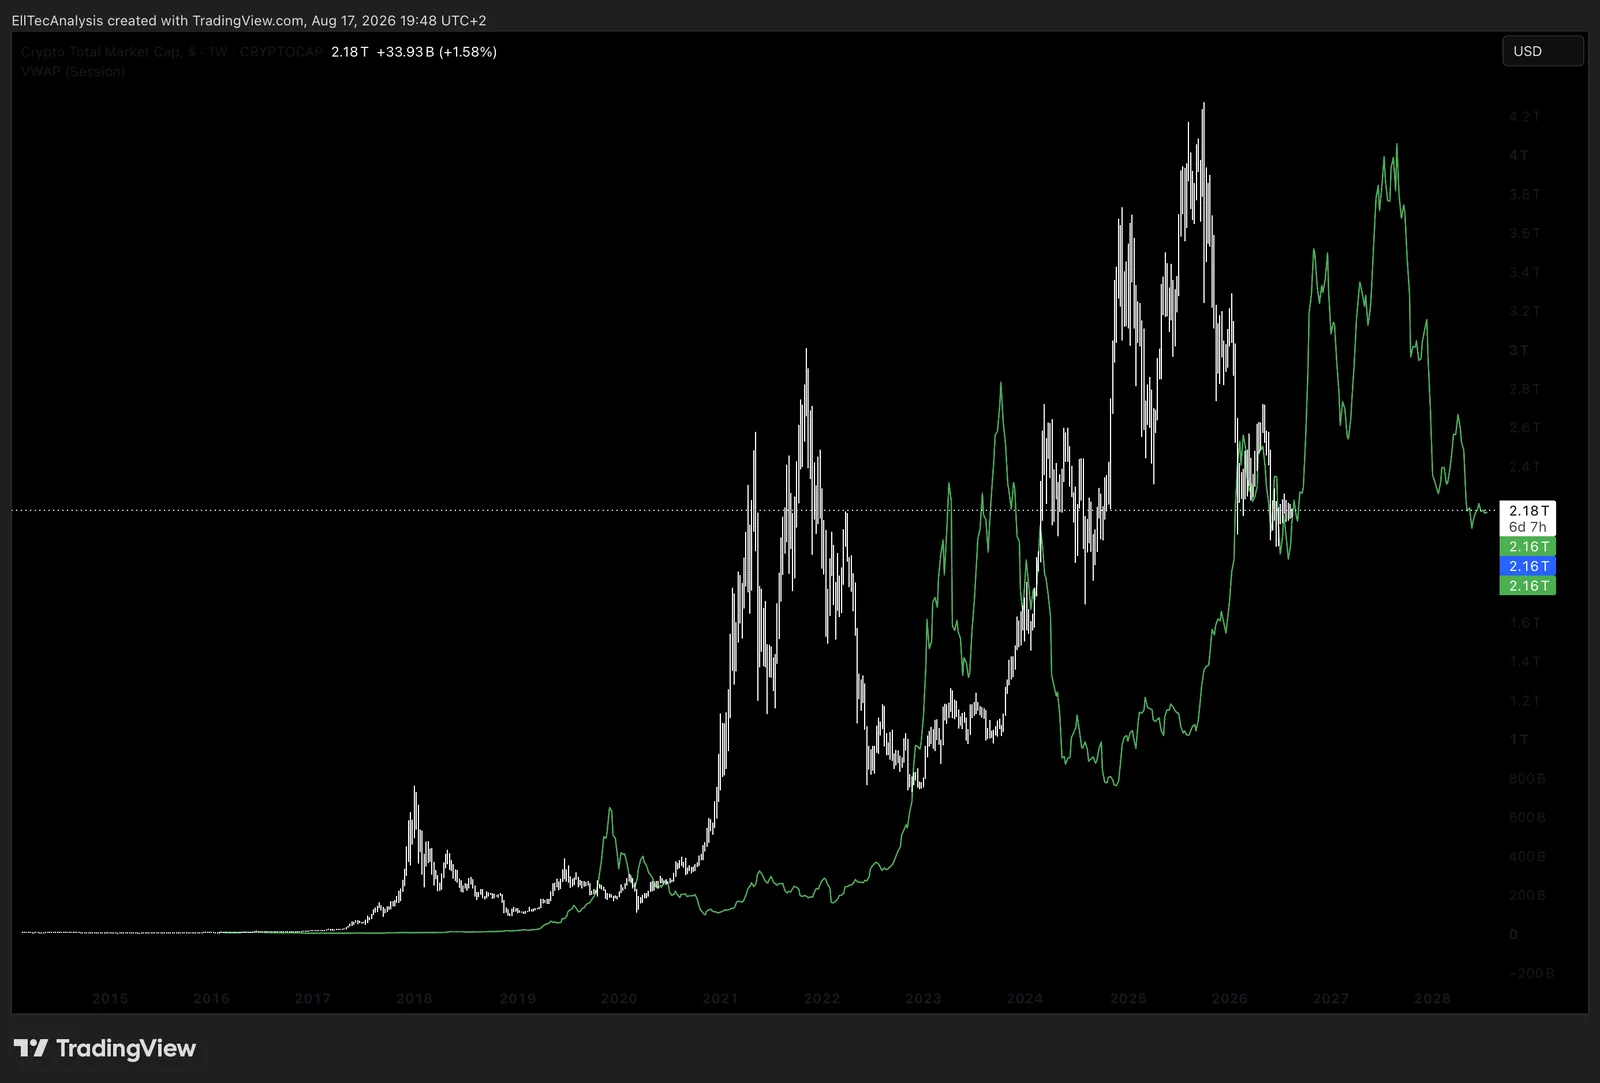
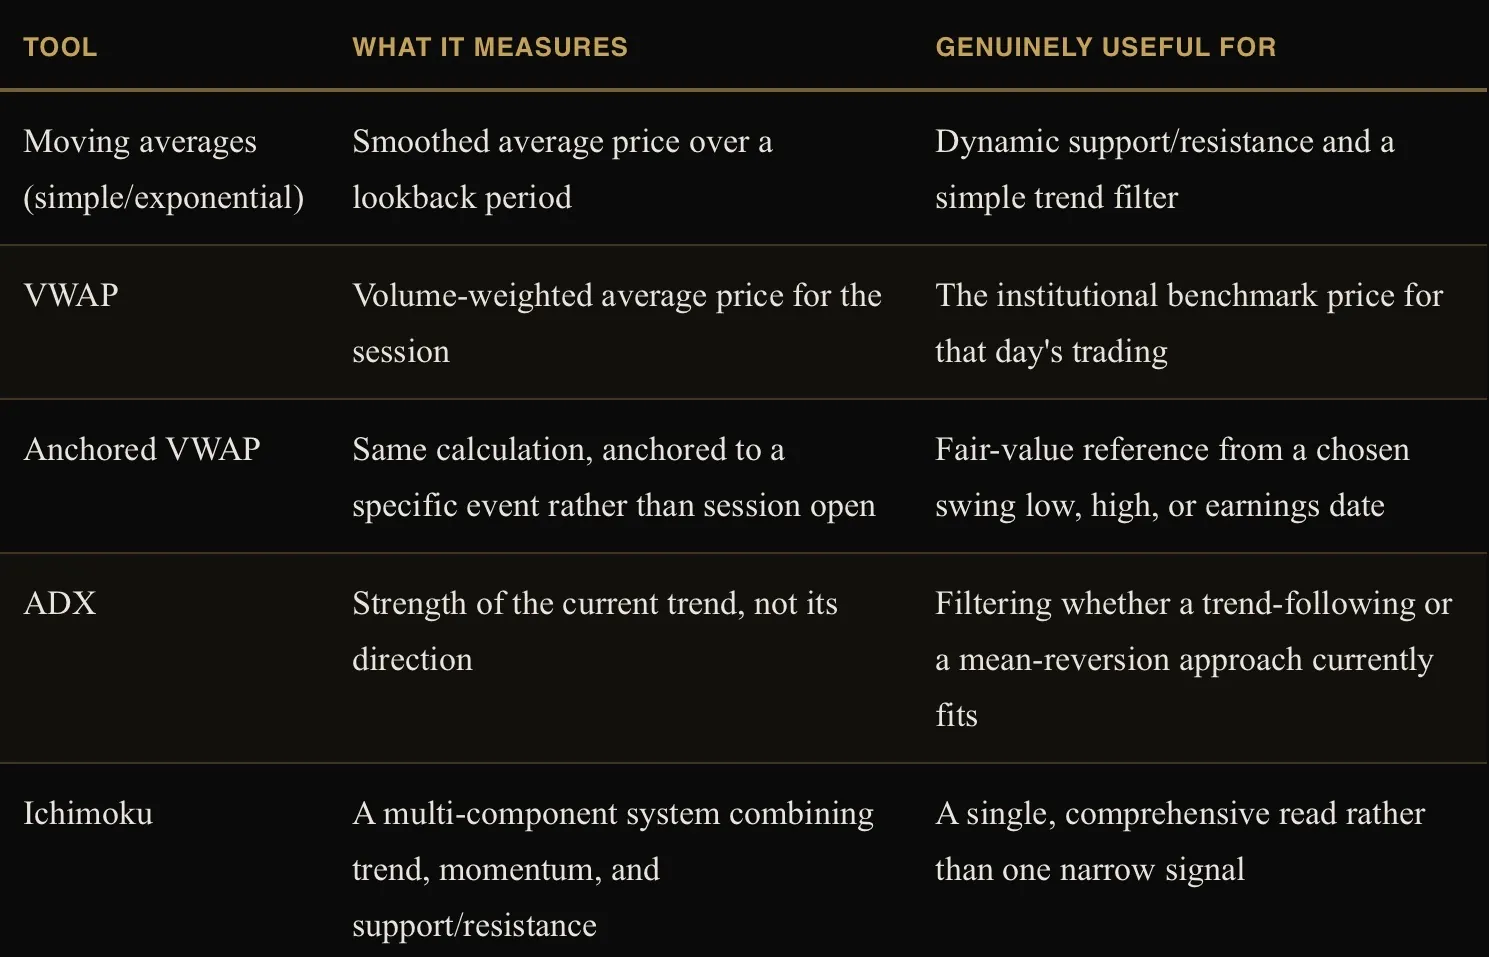
Oszillatoren, Volumenbestätigung und Volatilität
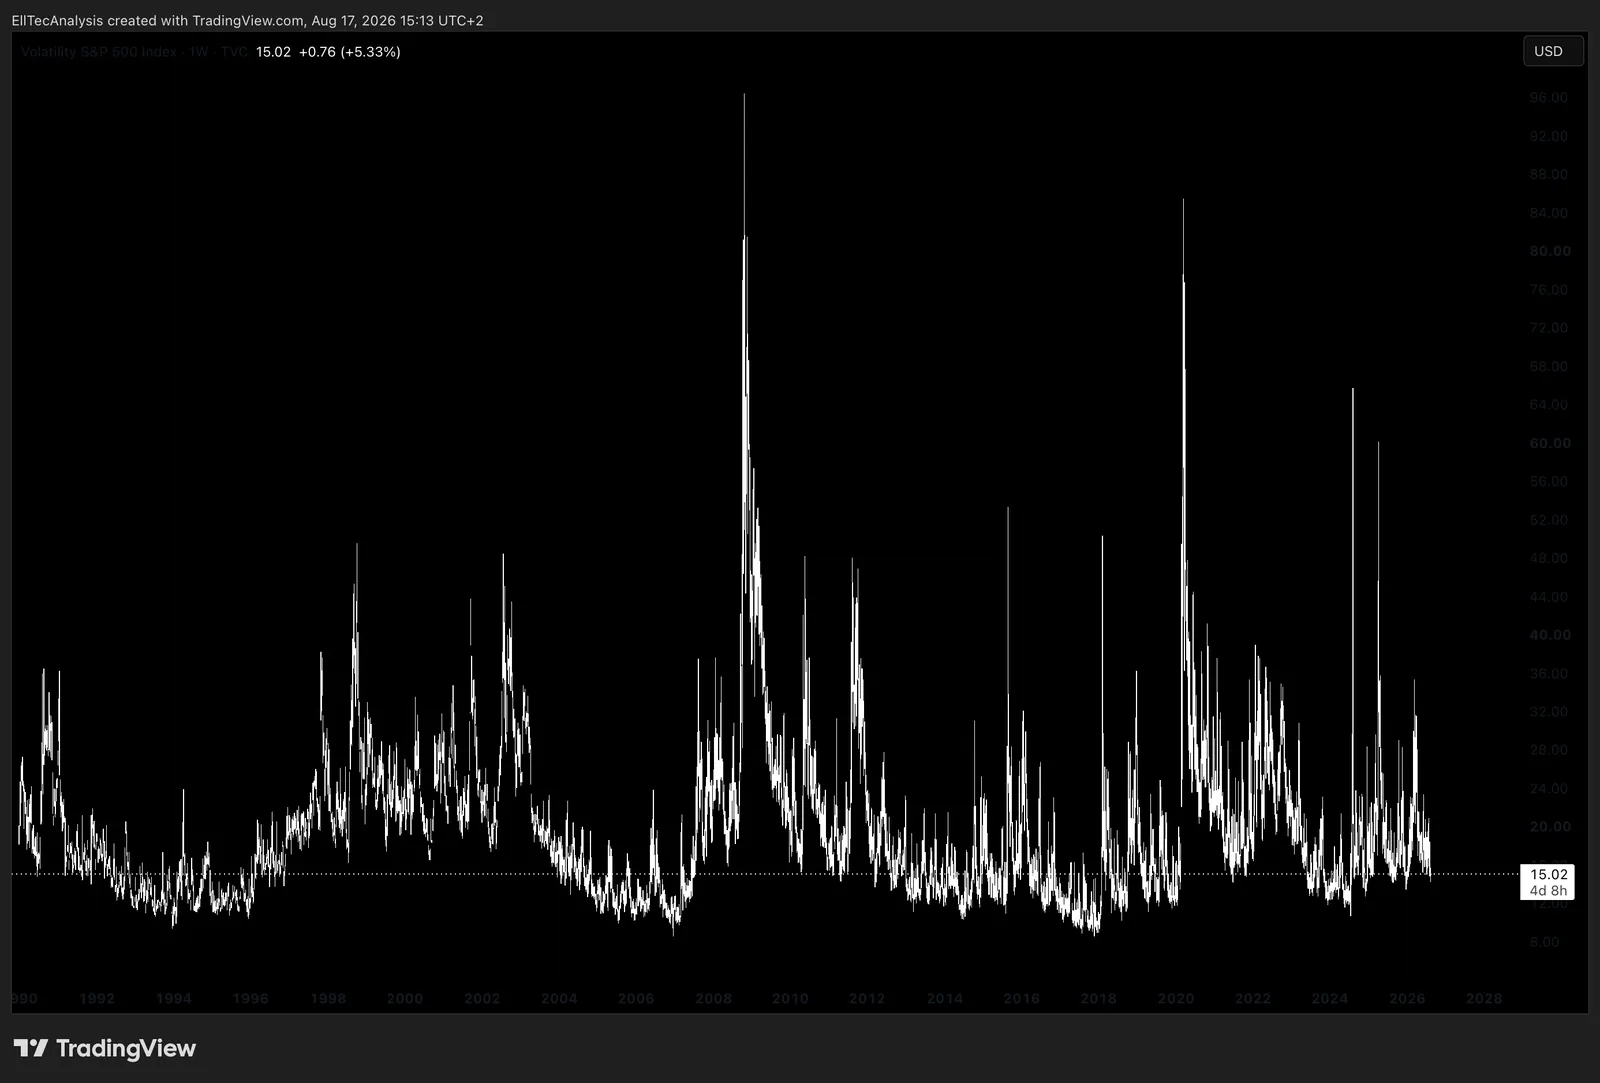
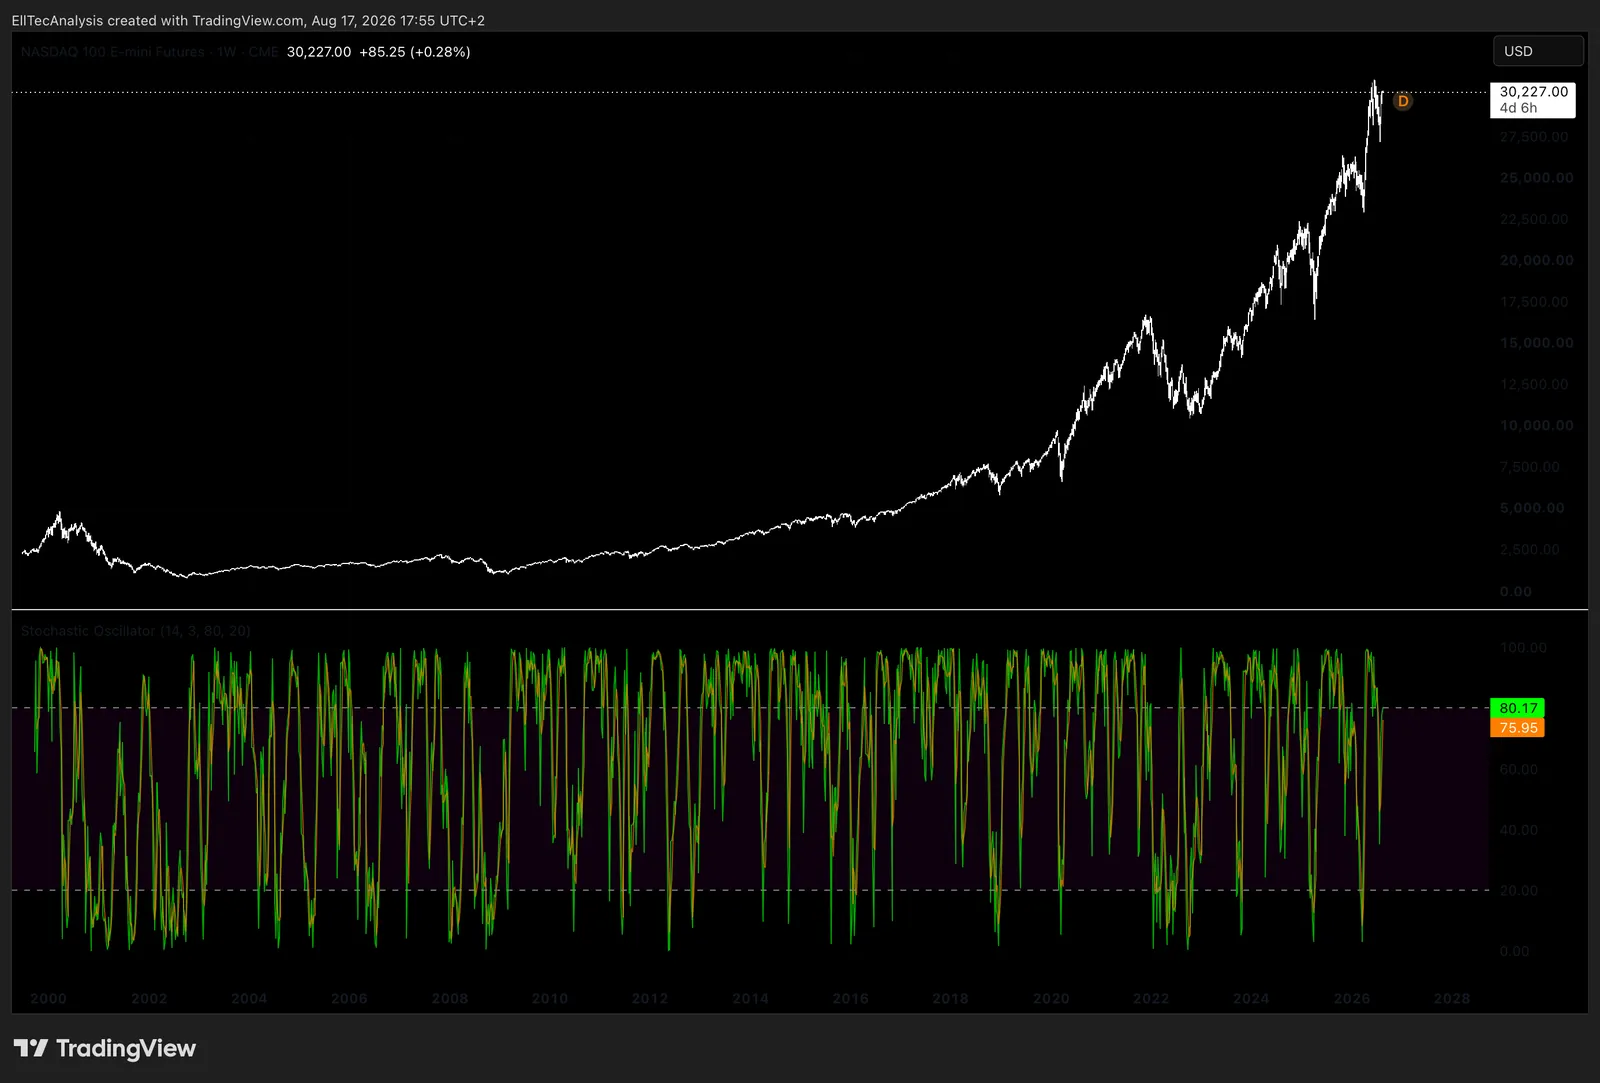
Über RSI und MACD hinaus, die weiter unten bereits behandelt werden, wendet der stochastische Oszillator dieselbe Überkauft-/Überverkauft-Logik darauf an, wo sich der aktuelle Kurs innerhalb seiner jüngsten Handelsspanne befindet, anstatt auf die Geschwindigkeit der jüngsten Kursänderungen. Bollinger-Bänder zeichnen eine auf der Volatilität basierende Hüllkurve um einen gleitenden Durchschnitt, und wenn der Kurs ein Band berührt oder überschreitet, signalisiert dies eine statistisch ungewöhnliche Ausdehnung im Verhältnis zur jüngsten Volatilität, während die Breite der Bänder selbst direkt visuell erkennen lässt, ob die Volatilität derzeit zunimmt oder abnimmt, dasselbe zugrunde liegende Konzept wie bei den Volatilitätsregimen, die weiter unten in Teil XIII behandelt werden. Das On-Balance-Volume (OBV) ist eine kumulative laufende Summe, bei der das Volumen eines Zeitraums an Tagen mit Kursanstieg addiert und an Tagen mit Kursrückgang subtrahiert wird; sein Wert liegt fast ausschließlich in der Divergenz: Wenn das OBV ein neues Kurshoch oder -tief nicht bestätigt, ist dies ein echtes Frühwarnsignal dafür, dass die Beteiligung hinter einer Kursbewegung nachlässt, was die gleiche Divergenzlogik fortsetzt, die bereits für den RSI vorgestellt wurde. Die Average True Range (ATR) misst die durchschnittliche Größe der Kursbewegung eines Wertpapiers über einen Rückblickzeitraum in absoluten Werten, ist völlig richtungsunabhängig und dient in erster Linie als Volatilitätsparameter für die in Teil XVII behandelte ATR-basierte Positionsgrößenbestimmung und nicht als eigenständiges Kauf- oder Verkaufssignal.
Bewertung, Momentum und Struktur: KGV und KBV
Die Kurs-Gewinn- und Kurs-Buchwert-Verhältnisse werden zusammen mit den übrigen Instrumenten der fundamentalen Bewertung in Teil V ausführlich behandelt; sie werden hier nicht wiederholt, da sie eine grundlegend andere Frage beantworten, nämlich, was ein Unternehmen wert ist, und nicht die Fragen nach Kursstruktur und Momentum, um die sich dieser Teil dreht.
RSI und MACD
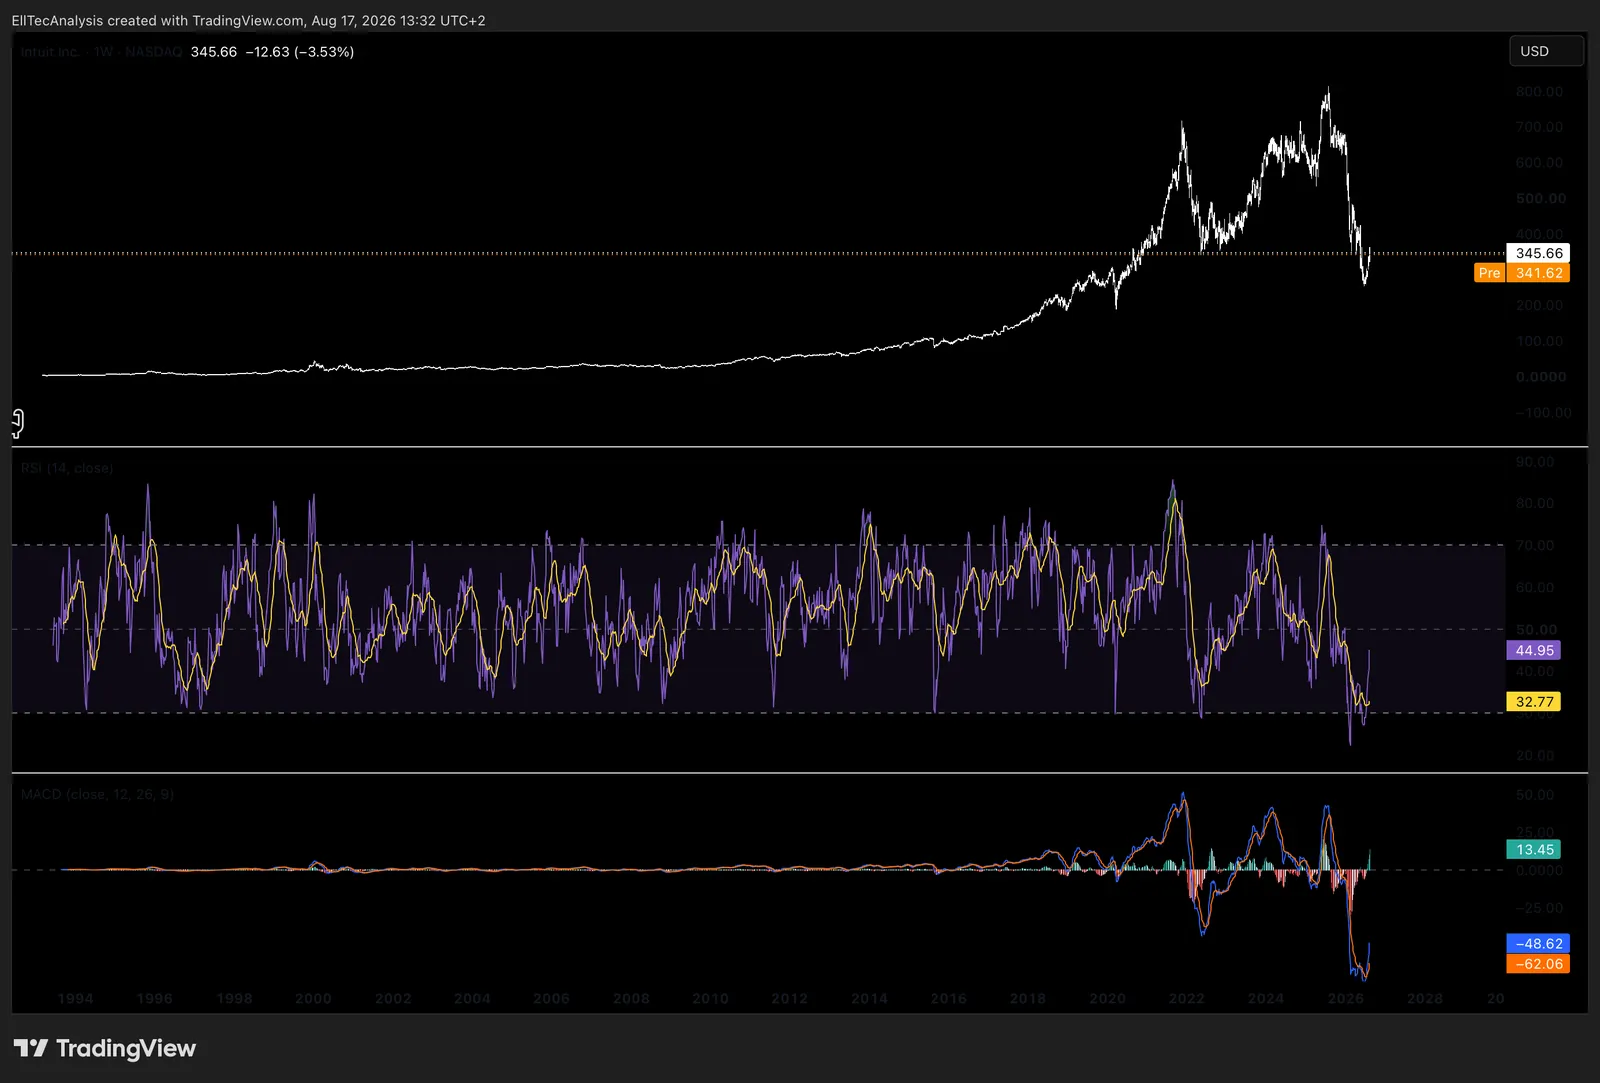
Der Relative-Stärke-Index (RSI) misst die Geschwindigkeit und das Ausmaß der jüngsten Kursveränderungen auf einer Skala von null bis hundert, wobei Werte über siebzig üblicherweise als überkauft und Werte unter dreißig als überverkauft gewertet werden. Der RSI ist nicht als eigenständiger Kauf- oder Verkaufstrigger am nützlichsten, sondern als Instrument zur Erkennung von Divergenzen: Wenn der Kurs ein neues Hoch oder Tief erreicht, das der RSI nicht bestätigt, signalisiert dies oft, dass die dem Kursverlauf zugrunde liegende Dynamik nachlässt, noch bevor sich der Kurs selbst wendet. Der Moving Average Convergence Divergence-Indikator verfolgt das Verhältnis zwischen zwei exponentiellen gleitenden Durchschnitten unterschiedlicher Länge, und seine Kreuzungspunkte sowie sein Histogramm werden genutzt, um die Trendrichtung und Momentumverschiebungen einzuschätzen. Beide sind Momentum-Instrumente und eignen sich am besten als Bestätigung einer strukturellen Einschätzung und nicht als isoliert generiertes Signal.
Fibonacci-Verhältnisse
Fibonacci-Retracement- und -Extension-Niveaus, am häufigsten die Retracements von 38,2 %, 50 %, 61,8 % und 78,6 % sowie die Extensions von 1,618, 2,618 und 4,236 Extensions, leiten sich aus der mathematischen Fibonacci-Folge ab und treten mit auffallender Regelmäßigkeit in den proportionalen Beziehungen zwischen den Wellen der Kursbewegung in jedem liquiden Markt und jedem Zeitrahmen auf. Sie bilden das mathematische Rückgrat der Elliott-Wellen-Analyse, die in Teil XI ausführlich behandelt wird: Retracement-Niveaus definieren die wahrscheinlichen Zonen, in denen eine Korrektur voraussichtlich endet, und Extension-Niveaus definieren die wahrscheinlichen Zonen, in denen eine Impulsbewegung voraussichtlich endet. Für sich allein genommen ist ein Fibonacci-Niveau nur eine Zahl auf einem Chart; im Rahmen einer strukturellen Wellenzählung wird es zu einer echten Wahrscheinlichkeitszone mit einem definierten Ungültigkeitspunkt auf der anderen Seite.
Volumen und das Fixed-Range-Volumenprofil
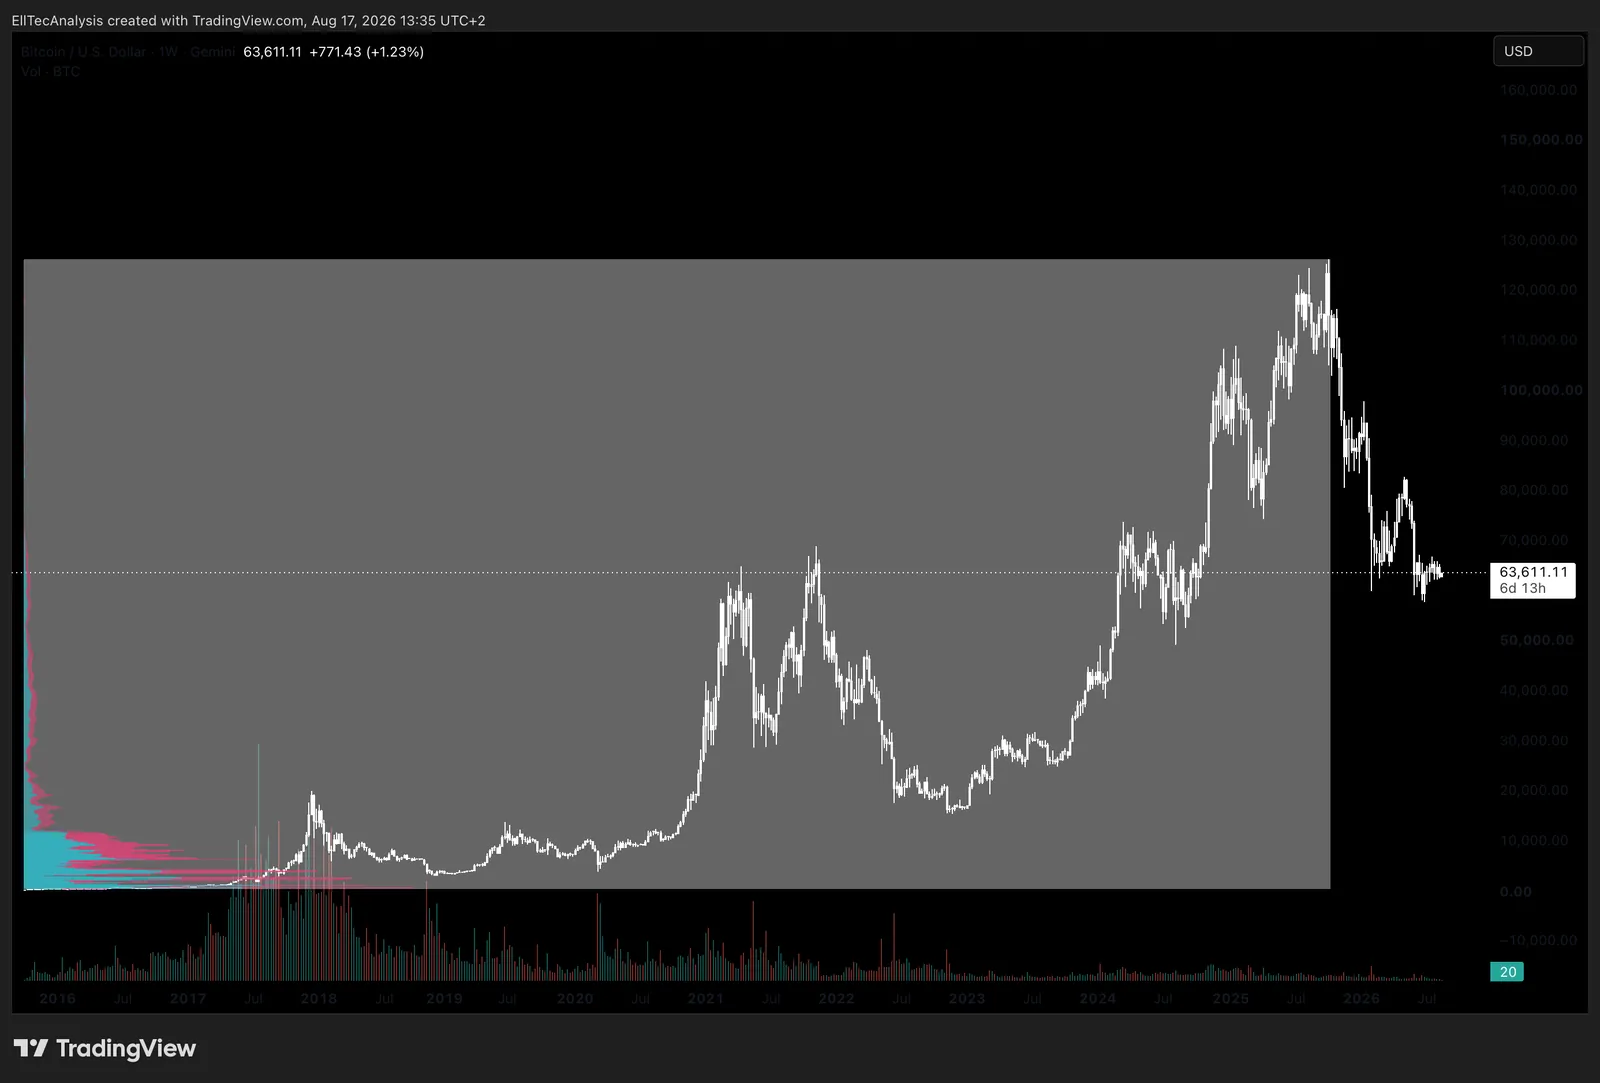
Der Kurs zeigt Ihnen, wohin sich der Markt bewegt hat. Das Volumen zeigt Ihnen, mit wie viel Überzeugung dies geschah. Ein Ausbruch bei steigendem Volumen hat weitaus mehr strukturelles Gewicht als derselbe Ausbruch bei geringem, desinteressiertem Volumen, und ein Trend, der sich fortsetzt, während das Volumen still und leise schrumpft, ist oft ein Trend, dem die Teilnehmer ausgehen, bevor ihm der Kurs ausgeht. Das „Fixed Range Volume Profile“ geht noch einen Schritt weiter, indem es genau aufzeigt, wie viel Volumen auf jedem einzelnen Preisniveau innerhalb eines ausgewählten Bereichs gehandelt wurde, und nicht nur im Zeitverlauf, wodurch die Preiszonen sichtbar werden, in denen die intensivsten Handelsaktivitäten stattfanden. Diese Knotenpunkte mit hohem Volumen wirken später oft wie Magneten und dienen als Unterstützung oder Widerstand, da sie die Kursniveaus darstellen, auf denen die größte Anzahl von Marktteilnehmern eine Position aufgebaut hat und daher den stärksten Anreiz hat, diese zu verteidigen.
Marktbreite
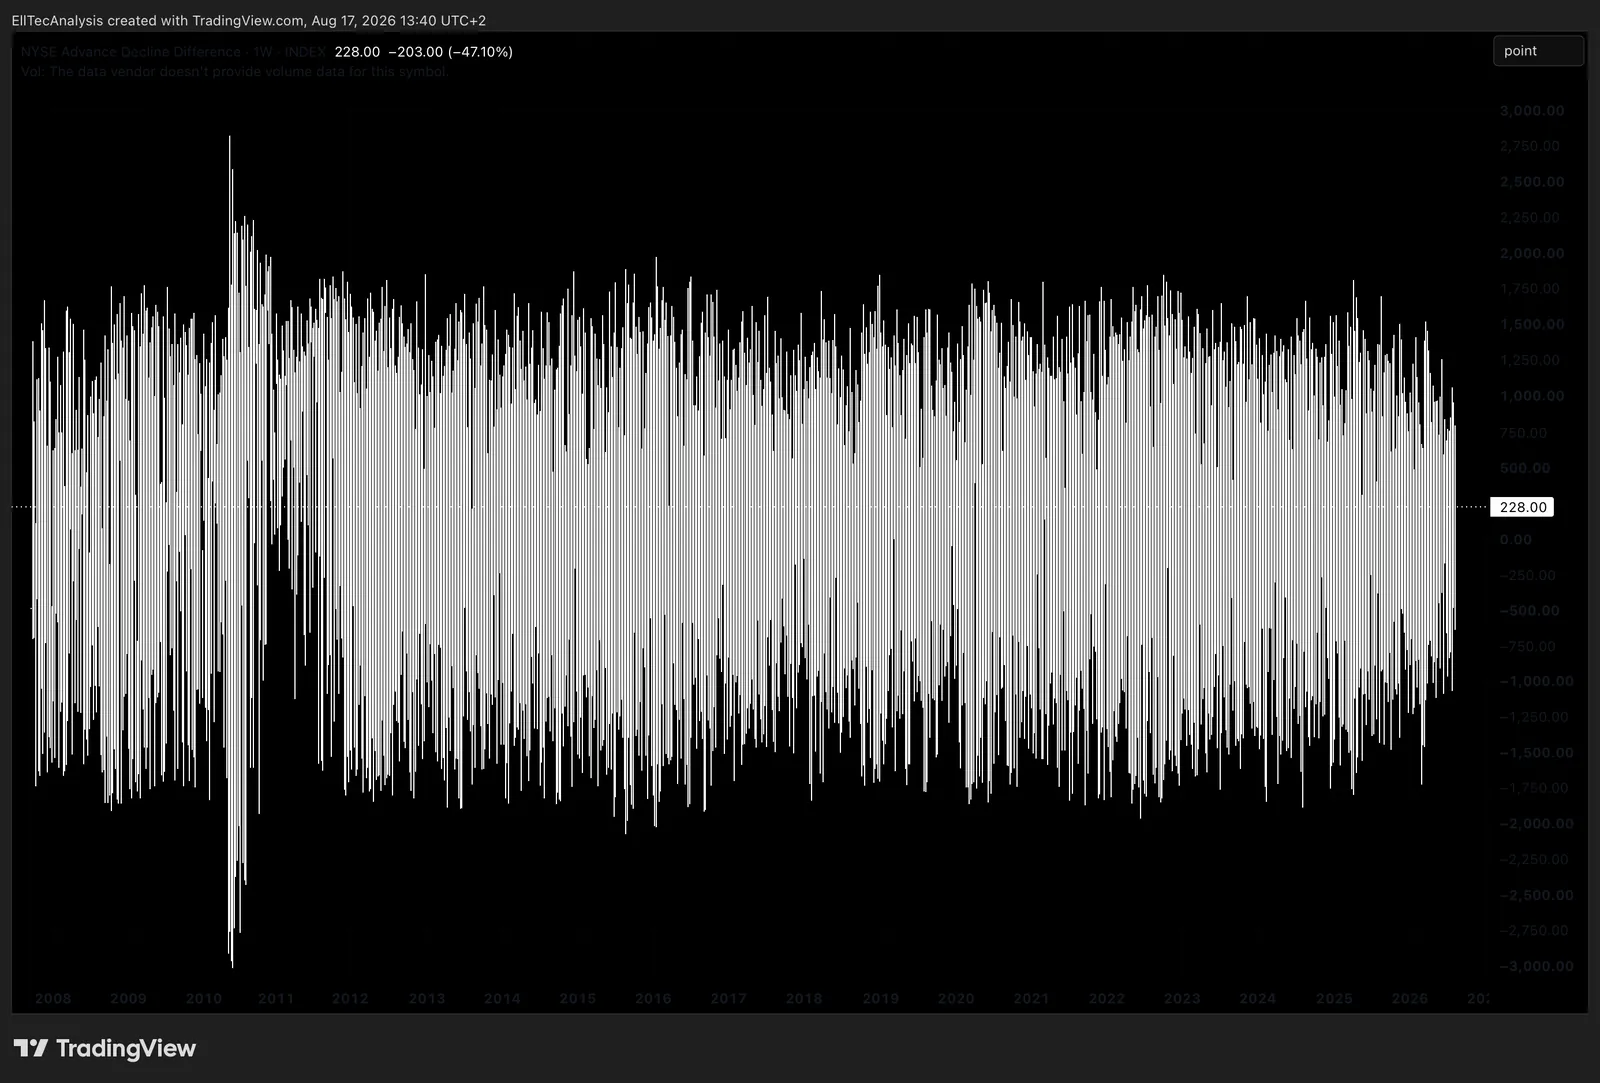
Alles, was bisher in diesem Teil behandelt wurde, bezieht sich auf den Kurs und das Volumen eines einzelnen Wertpapiers. Die Marktbreite dehnt dieselbe Logik auf einen gesamten Index aus und misst, wie viele einzelne Indexkomponenten tatsächlich an einer Kursbewegung beteiligt sind, anstatt nur den Indexstand zu betrachten, dieser kann nämlich von einer Handvoll der größten Titel nach oben oder unten gezogen werden, während der darunterliegende breitere Markt eine ganz andere Geschichte erzählt. Die Advance/Decline-Linie ist das klassische Instrument zur Messung der Marktbreite: In jeder Handelssitzung wird die Anzahl der Kursverlierer von der Anzahl der Kursgewinner innerhalb eines Index abgezogen, und dieser tägliche Nettowert wird zu einer fortlaufenden kumulierten Summe addiert. Bei einer gesunden, breit angelegten Rallye erreicht die A/D-Linie parallel zum Index selbst neue Höchststände; eine Rallye, bei der die A/D-Linie ein neues Indexhoch nicht bestätigt, sondern weiterhin hinterherhinkt oder sogar fällt, während der Leitindex sich mühsam nach oben arbeitet, ist eine klassische Breiten-Divergenz, dieselbe zugrunde liegende Warnung, die bereits für RSI und OBV vorgestellt wurde, hier jedoch auf die Ebene des gesamten Marktes statt auf ein einzelnes Wertpapier angewendet, und sie war historisch gesehen eines der zuverlässigeren Frühsignale dafür, dass sich die zugrunde liegende Beteiligung an einem Trend verengt, bevor der Indexkurs selbst eine Wende vollzieht. „Neue Höchst- und Tiefststände“ zählt die Anzahl der Indexkomponenten, die an einem bestimmten Handelstag ein neues 52-Wochen-Hoch oder -Tief erreichen, und das Verhältnis zwischen beiden bietet denselben Einblick in die Beteiligung aus einem anderen Blickwinkel: Ein Index auf einem neuen Höchststand, begleitet von einer schrumpfenden Anzahl einzelner Indexkomponenten, die ebenfalls neue Höchststände erreichen, signalisiert dieselbe schwindende Führungsstärke, auf die auch die A/D-Linie hinweisen würde. Weitere Verfeinerungen, die auf denselben zugrunde liegenden Daten basieren, der Prozentsatz der Indexkomponenten, die über ihrem eigenen gleitenden 200-Tage-Durchschnitt notieren, sowie der McClellan-Oszillator, ein geglätteter Momentum-Indikator, der direkt aus den Advance/Decline-Daten abgeleitet wird, erweitern diese Breitenlogik, ohne ihren Kernzweck zu verändern: die Bestätigung oder Infragestellung, ob eine Bewegung des Leitindex tatsächlich den zugrunde liegenden Markt widerspiegelt und nicht nur eine Handvoll großer Bestandteile.
Liquiditäts-Heatmaps
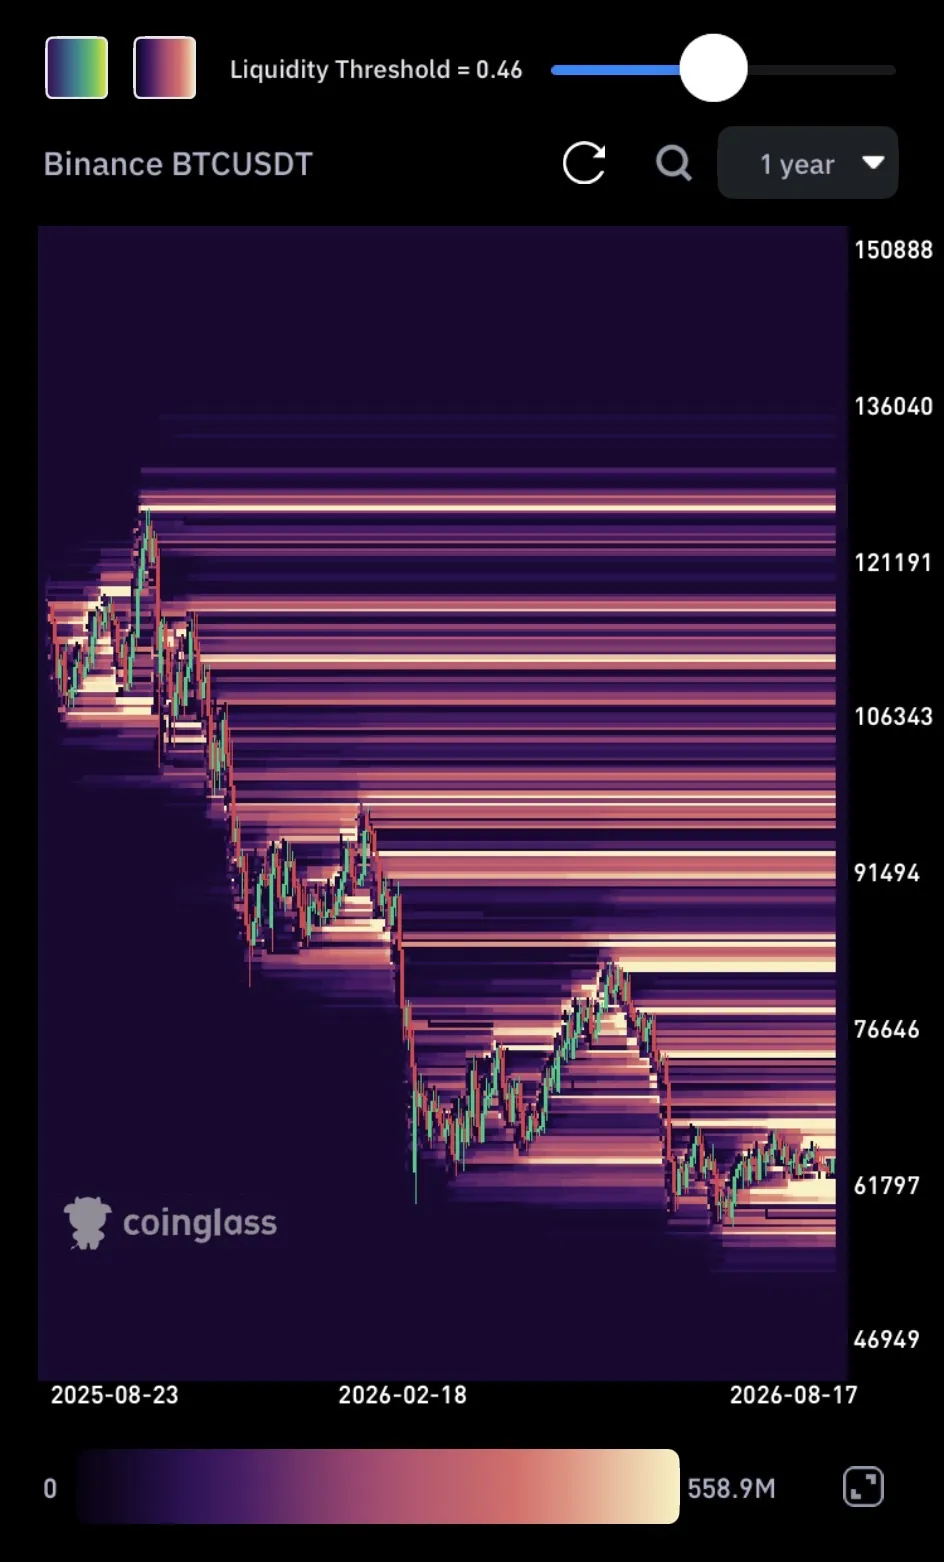
Eine Liquiditäts-Heatmap visualisiert die Konzentration ruhender Limit-Orders über verschiedene Preisniveaus hinweg im Orderbuch einer Börse und wird typischerweise als Tiefenkarte dargestellt, die dort dichter wird, wo sich große Cluster von Kauf- oder Verkaufsorders befinden. Diese Cluster stellen oft Zonen dar, in deren Richtung sich der Kurs statistisch gesehen mit größerer Wahrscheinlichkeit bewegen wird, da sie die zur Ausführung großer Aufträge erforderliche Liquidität bündeln; sie können aber auch Zonen darstellen, die so gestaltet sind, dass sie Stop-Loss-Kaskaden auslösen, sobald der Kurs mit ihnen in Wechselwirkung tritt. Liquiditäts-Heatmaps sind ein kurz- bis mittelfristiges strukturelles Instrument, das vor allem in hochliquiden, orderbuchgesteuerten Märkten wie den wichtigsten Krypto-Paaren und Index-Futures von Nutzen ist.
Führende, nachlaufende und Bestätigungsindikatoren
Es lohnt sich, klar zu definieren, in welche Kategorie ein bestimmtes Instrument tatsächlich fällt, da eine Vermischung dieser Kategorien eine häufige Ursache für falsch interpretierte Signale ist. Vorlaufindikatoren versuchen, eine Kursbewegung zu antizipieren, bevor sie sich vollständig entwickelt; RSI-Divergenzen und das Volumenverhalten fallen beide in diese Kategorie. Nachlaufende Indikatoren bestätigen eine Bewegung, nachdem sie bereits begonnen hat; Kreuzungen von gleitenden Durchschnitten und Kreuzungen der MACD-Signallinie sind die deutlichsten Beispiele dafür. Sie sind zwar wertvoll zur Bestätigung, aber naturgemäß strukturell verzögert. Bestätigungsindikatoren sollen überhaupt kein eigenständiges Signal erzeugen, sondern ein bereits an anderer Stelle generiertes Signal validieren; ein klassisches Beispiel hierfür ist das Volumen, das einen Ausbruch bestätigt. Kein einzelnes Instrument in diesem Teil ist darauf ausgelegt, isoliert gut zu funktionieren; die Philosophie hinter der gemeinsamen Betrachtung mehrerer dieser Indikatoren, Früh-, Spät- und Bestätigungsindikatoren, zusammen mit dem fundamentalen und makroökonomischen Hintergrund, der an anderer Stelle in diesem Leitfaden behandelt wird, ist dieselbe Philosophie, nach der EllTec Analysis jeden Bericht strukturiert.
Teil XI: Marktstimmung und Positionierung
Stimmungsindikatoren sagen nicht voraus, wohin sich der Kurs als Nächstes bewegt. Sie messen, wie überlaufen oder wie einseitig die aktuelle Positionierung bereits ist, was gerade bei echten Extremsituationen am nützlichsten ist und als routinemäßiges, fortlaufendes Signal deutlich weniger nützlich ist.
VIX und VVIX
Der CBOE Volatility Index, allgemein bekannt als VIX, misst die Markterwartung hinsichtlich der 30-Tage-Volatilität des S&P 500, abgeleitet aus den Optionspreisen. Er wird häufig als „Angstbarometer“ des Marktes bezeichnet: Niedrige VIX-Werte, im Allgemeinen im mittleren bis hohen Zehnerbereich, spiegeln Selbstzufriedenheit und geordnete Märkte wider, während starke Ausschläge über dreißig typischerweise mit echten Risikoabwehr-Ereignissen einhergehen. Der VIX selbst neigt dazu, zum Mittelwert zurückzukehren, weshalb extreme Werte in beide Richtungen oft eher als konträre Signale denn als Trendbestätigungen gewertet werden. Der VVIX misst die Volatilität des VIX selbst, er ist also quasi ein „Vol-of-Vol“-Indikator, und steigt, wenn der Optionsmarkt davon ausgeht, dass sich der VIX selbst unvorhersehbar entwickeln wird, häufig im Vorfeld bedeutender, binärer Makroereignisse, bei denen die Bandbreite plausibler Ergebnisse ungewöhnlich groß ist.
Put/Call-Verhältnis und Volatilitäts-Skew
Das Put/Call-Verhältnis vergleicht das Handelsvolumen oder die offenen Positionen von Put-Optionen mit denen von Call-Optionen marktweit, und ein erhöhtes Verhältnis signalisiert, dass derzeit mehr Absicherungsgeschäfte oder direkt bärische Positionen bestehen; wie beim VIX sind es echte Extreme und nicht routinemäßige tägliche Schwankungen, die echte konträre Informationen liefern. Die in Teil VII vorgestellte Volatilitäts-Skew führt dazu, dass OTM-Put-Optionen bei Aktienindexoptionen durchweg mit einer höheren impliziten Volatilität bewertet werden als OTM-Call-Optionen; dies spiegelt eine strukturelle, anhaltende Absicherungsnachfrage wider und ist kein aktuelles Signal zu einem bestimmten Zeitpunkt, genau deshalb ist eine Veränderung des Skew-Niveaus aussagekräftiger als das Niveau selbst.
Dealer-Gamma und Optionsfluss
Der Optionsfluss erfasst ungewöhnlich große oder aggressive Optionsgeschäfte als groben Indikator für die informierte Positionierung institutioneller Anleger. Das Dealer-Gamma oder Gamma-Exposure (GEX) ist ein eher mechanisches und wirklich nützliches Konzept: Market Maker, die Optionen an die Öffentlichkeit verkaufen, müssen ihr daraus resultierendes direktionales Exposure durch den Handel mit dem Basiswert selbst absichern. Wenn Händler kollektiv ein Netto-Long-Gamma aufweisen, ein Zustand, der in ruhigeren Märkten mit starker Put-Kaufaktivität seitens der Öffentlichkeit häufig vorkommt, dämpfen ihre Absicherungsströme tendenziell die Volatilität, indem sie bei moderaten Kursrückgängen kaufen und bei moderaten Kursanstiegen verkaufen. Wenn Händler kollektiv eine Netto-Gamma-Short-Position halten, wirken ihre Absicherungsströme in die entgegengesetzte, sich selbst verstärkende Richtung und verstärken bereits im Gange befindliche Bewegungen, eine Dynamik, die zu einigen der schärfsten und schnellsten Ausverkäufe und Squeezes in der jüngeren Marktgeschichte beigetragen hat. Dies ist eine wirklich nützliche, wenn auch eher fortgeschrittene Perspektive, um zu verstehen, warum sich die Volatilität selbst manchmal in plötzlichen, überproportionalen Bewegungen konzentriert.
Die Landschaft der Marktteilnehmer
Positions- und Flussdaten haben wenig Aussagekraft, wenn man nicht versteht, wer sie tatsächlich generiert, da verschiedene Teilnehmergruppen unter strukturell unterschiedlichen Einschränkungen und Zielen agieren, die ihr Handelsverhalten prägen. Investmentfonds sehen sich in der Regel täglichen Liquiditätsanforderungen durch Rücknahmen gegenüber und werden häufig anhand einer bestimmten Benchmark verwaltet, was einschränkt, wie weit sie unabhängig von ihrer Überzeugung von der Zusammensetzung dieser Benchmark abweichen können. Pensionsfonds und Versicherer verwalten langfristige Verbindlichkeiten, die sich über Jahrzehnte erstrecken, und sind dementsprechend die natürlichen Käufer der in Teil VI behandelten Anleihen mit langer Laufzeit, wobei sie oft ebenso sehr von aufsichtsrechtlichen Kapital- und Verbindlichkeitsabgleichsanforderungen getrieben werden wie von einem reinen Renditeziel. Hedgefonds agieren unter wesentlich flexibleren Mandaten; sie können Leerverkäufe tätigen, Hebel einsetzen und Positionen auf eine Weise konzentrieren, wie es ein typischer Investmentfonds nicht kann. Allerdings unterliegen sie eigenen Einschränkungen in Form von Rücknahmebedingungen für Anleger, die einen Fonds dazu zwingen können, eine tatsächlich solide Position zu verkaufen, nur um in einer Phase schlechter Wertentwicklung die Abhebungen der Kunden zu decken. Commodity Trading Advisors (CTAs) verfolgen weitgehend systematische, regelbasierte Strategien, die stark auf den in Teil IX behandelten Trendfolgeansatz ausgerichtet sind, und zwar über Terminmärkte hinweg, die alle in diesem Leitfaden behandelten Anlageklassen abdecken; ihre kollektive, korrelierte Positionierung ist selbst eine Quelle für das Momentum und die Trendbeständigkeit sowie gelegentlich für die scharfen Trendumkehrungen, die marktübergreifend zu beobachten sind. Zu erkennen, welche Art von Marktteilnehmer wahrscheinlich hinter einem bestimmten Kapitalfluss steht, sei es eine durch einen Referenzindex gebundene Neugewichtung eines Investmentfonds, ein passivitätsorientierter Pensionsfonds, der seine Duration verlängert, oder ein systematischer CTA, der auf einen bereits ausgedehnten Trend setzt, verleiht den im weiteren Verlauf dieses Teils behandelten Positionierungsinstrumenten einen echten Kontext.
Positionierungsdaten: Short-Positionen, der COT-Bericht und Fondsströme
Short-Positionen und die „Days-to-Cover“, die bereits in Teil IV vorgestellt wurden, bleiben die aussagekräftigsten Indikatoren für die Positionierung einzelner Aktien, die Privatanlegern zur Verfügung stehen. Auf Marktebene schlüsselt der wöchentlich von der CFTC veröffentlichte „Commitments of Traders“ (COT)-Bericht die offenen Positionen an den US-Terminmärkten nach Teilnehmertypen, kommerzielle Hedger und spekulative Fonds, auf und kommt für Privatanleger einer direkten Einsicht in die institutionellen Terminmarktpositionen am nächsten, anstatt diese nur indirekt ableiten zu müssen. ETF- und allgemeine Fondsströme, also die Netto-Neuausgabe im Vergleich zu Rücknahmen über Sektoren, Anlageklassen und Regionen hinweg, bieten einen Echtzeit-Einblick darin, wohin Kapital tatsächlich fließt, im Unterschied dazu, wohin sich die Preise lediglich bewegen; und diese beiden Größen können während einer Rallye oder eines Ausverkaufs, die eher von bestehenden Inhabern als von neuen Käufen getrieben werden, erheblich voneinander abweichen. Die Margenschulden, also der Gesamtumfang der Hebelwirkung, die Anleger in ihren Portfolios nutzen, sind eher ein sich langsamer entwickelnder Indikator für strukturelle Risiken als ein Instrument zur kurzfristigen Timing-Entscheidung; Eine hohe und rasch steigende Margin-Schuldenlast ging in der Vergangenheit stets mit einer anfälligeren Marktstruktur einher, da ein Kursrückgang, der groß genug ist, um weitreichende Margin Calls auszulösen, zu wahllosen Verkäufen führen kann, die den Rückgang selbst noch verstärken, völlig unabhängig von etwaigen Veränderungen der zugrunde liegenden Fundamentaldaten.
Positionierung von Privatanlegern, institutionellen Anlegern und Stimmungsumfragen
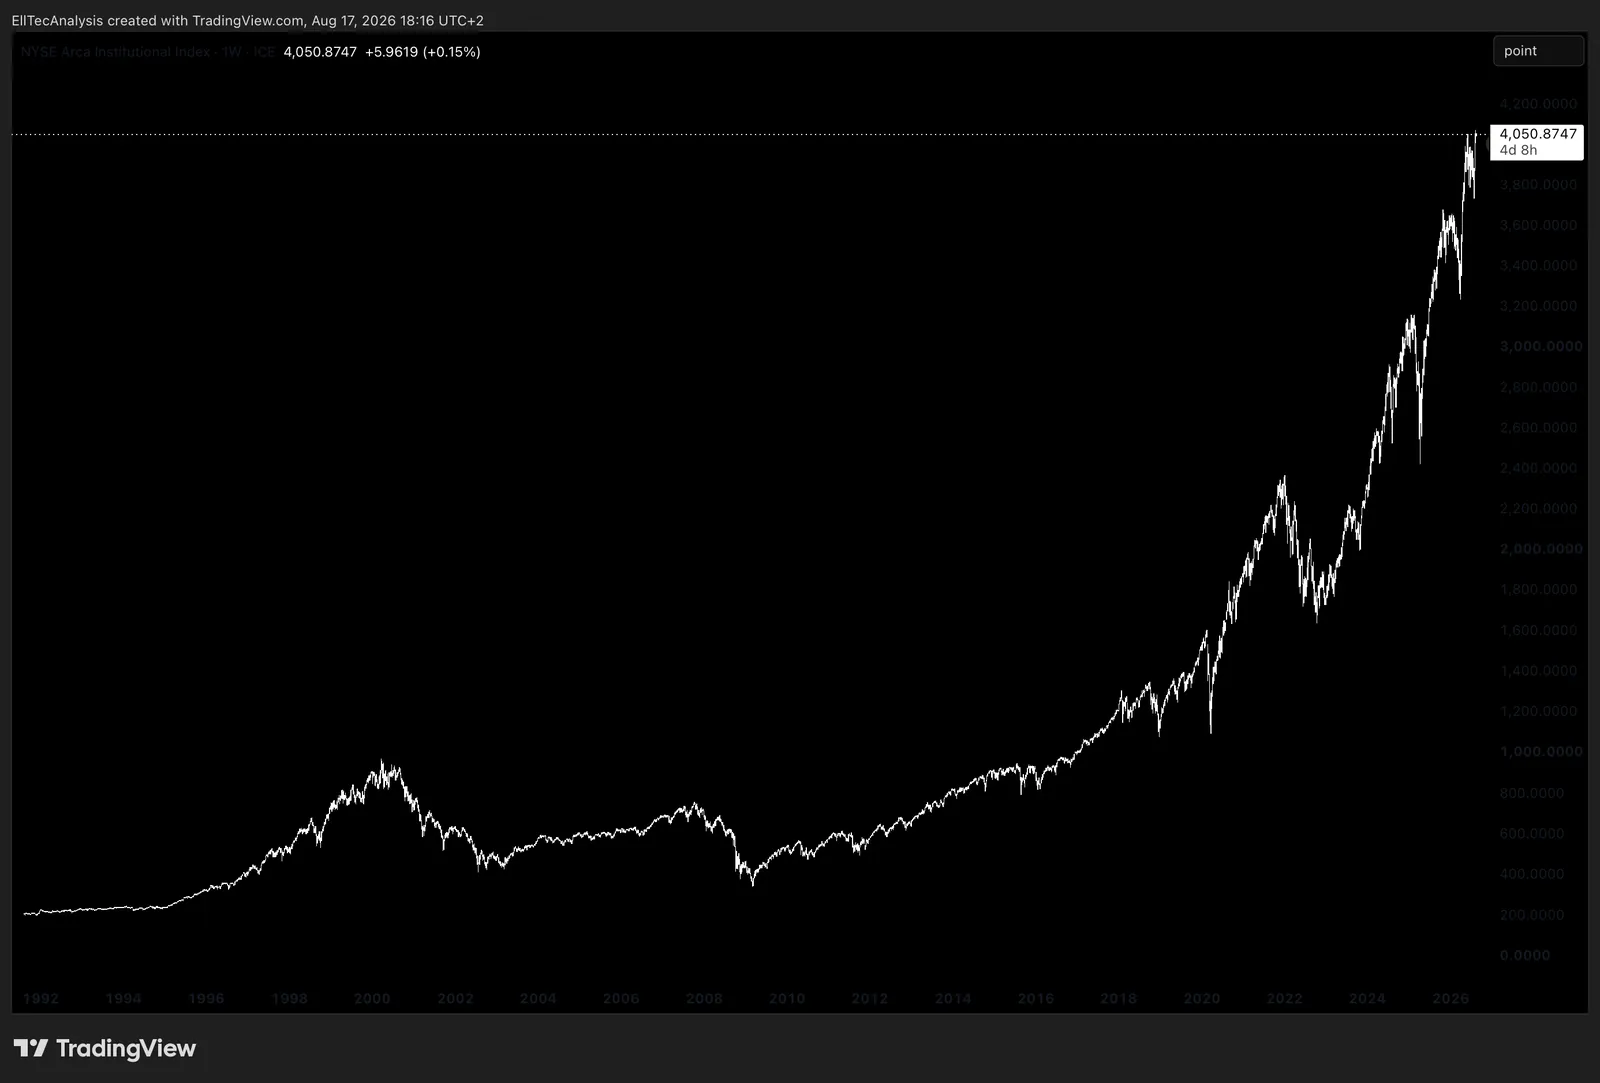
Die Positionierung von Privatanlegern und institutionellen Anlegern weicht an Marktextremen häufig voneinander ab, und allgemeine Stimmungsumfragen, sei es die Messung der bullischen gegenüber der bärischen Stimmung der Befragten oder der bereits behandelte, stärker marktbasierte „Fear and Greed Index“, erreichen ihre eigenen Extreme in der Regel nahe, wenn auch selten genau zum Zeitpunkt einer Marktwende. Von allen in diesem Teil behandelten Aspekten sind breit angelegte Stimmungsumfragen für sich genommen am wenigsten mechanisch zuverlässig und am leichtesten zu überinterpretieren, da sie eher die geäußerte Meinung als das tatsächlich riskierte Kapital messen und am besten als eine von mehreren Informationen neben den oben genannten, eher mechanischen, positionsbasierten Instrumenten betrachtet werden sollten, anstatt als eigenständiges Signal.
Kryptospezifische Positionierung
Die Funding-Raten von Perpetual-Futures und das aggregierte Open Interest, die Echtzeit-Indikatoren dafür, wie überlaufen und wie hoch die Hebelwirkung der Positionierung speziell auf dem Kryptoderivatemarkt ist, werden in Teil XVI ausführlich behandelt, ebenso wie die Liquidationsdynamik, die dazu führt, dass die Positionierungsdaten im Kryptobereich für die kurzfristige Kursentwicklung wesentlich folgenreicher sind als die entsprechenden Daten in den meisten traditionellen Märkten.
Kreditspreads als marktweiter Stressindikator
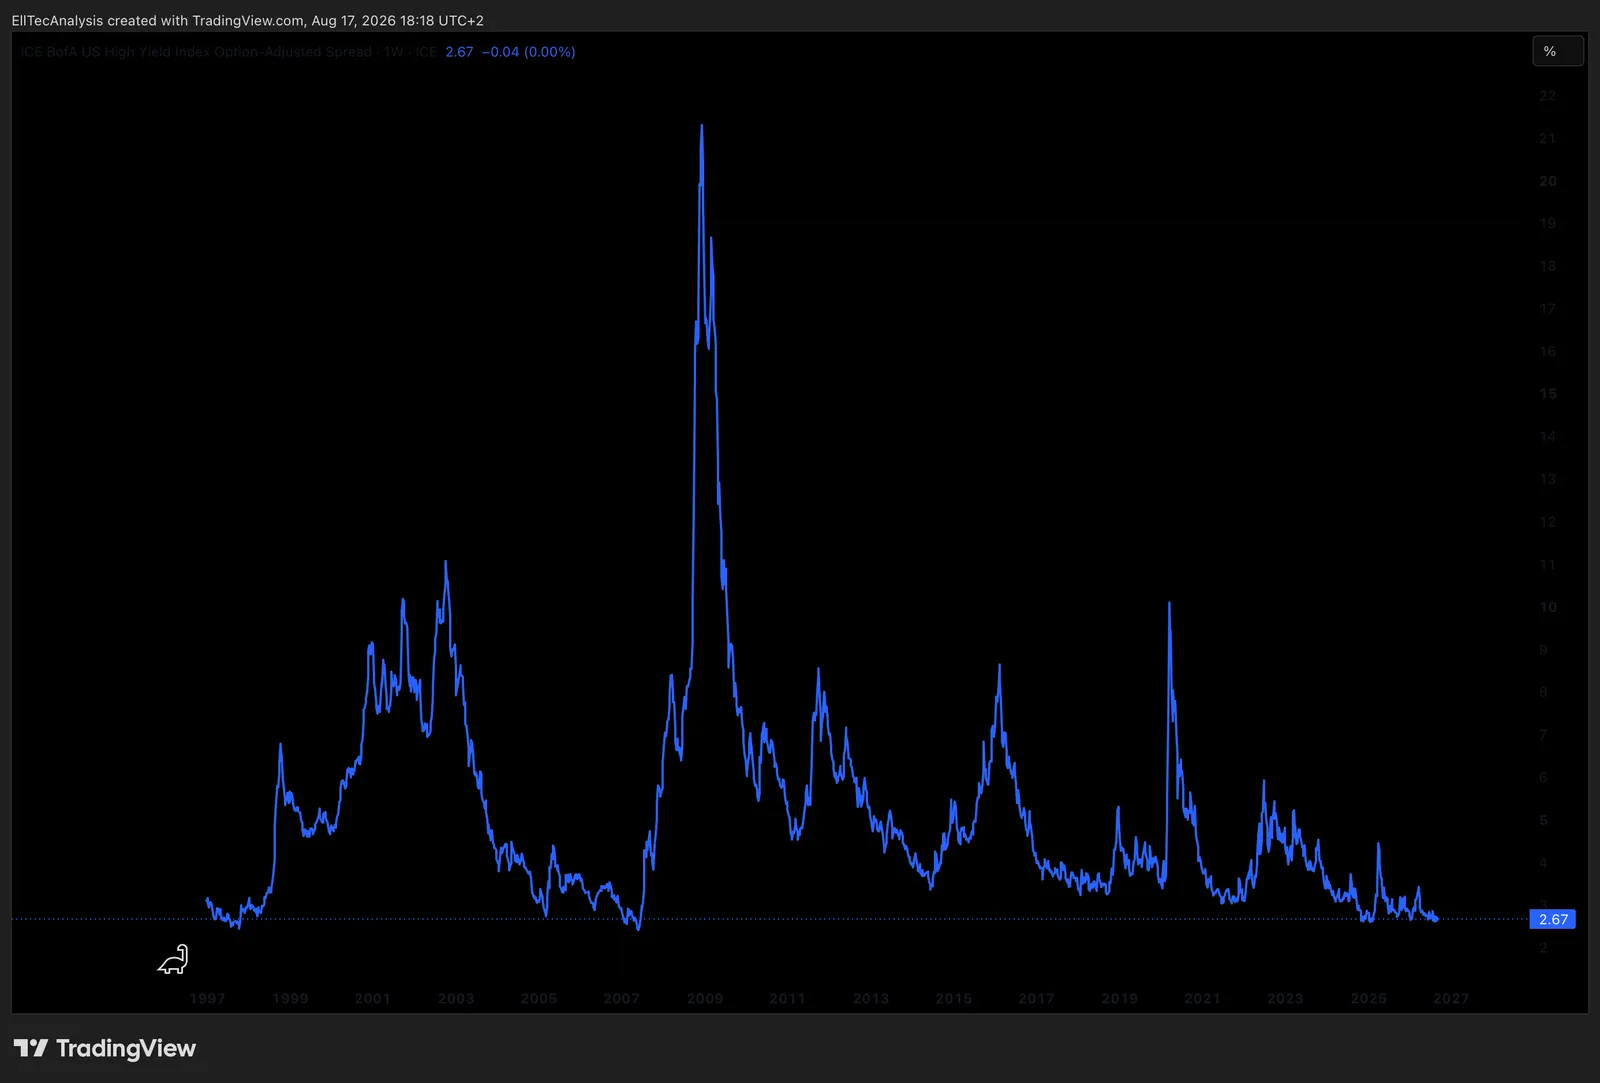
Kreditspreads, die in Teil VI mechanisch definiert wurden, dienen neben dem VIX als einer der beiden wichtigsten marktweiten Indikatoren für die Stimmung und den Stress über verschiedene Anlageklassen hinweg. Der ICE BofA US High Yield Index Option-Adjusted Spread ist die Referenzgröße für diese Prämie auf dem US-Markt; er wird täglich von ICE Data Indices veröffentlicht und ist kostenlos über FRED verfügbar. Zur Veranschaulichung, wie ein enger Wert aussieht: Der Spread lag Mitte August 2026 bei rund 271 Basispunkten (2,71 %), was historisch gesehen ein niedriges Niveau darstellt; dies bedeutet, dass die Kreditmärkte zu diesem Zeitpunkt ein minimales Ausfallrisiko einpreisten und die allgemeinen finanziellen Rahmenbedingungen akkommodierend waren. Dieser konkrete Wert wird sich bis zum Zeitpunkt der Lektüre dieses Leitfadens bereits verändert haben; strukturell gesehen kommt es auf den Mechanismus an, nicht auf die Zahl. Wenn sich der Spread stark ausweitet, signalisiert dies, dass Anleiheinvestoren sich aus dem Risiko zurückziehen, bevor die Aktienmärkte in der Regel zu derselben Schlussfolgerung gelangen, genau aus diesem Grund werden Kreditspreads als Frühindikator für allgemeine Marktspannungen betrachtet und nicht als nachlaufende Bestätigung derselben. Als grobe Orientierungshilfe für die Interpretation des Niveaus selbst gilt: Spreads unter etwa 350 Basispunkten haben in der Vergangenheit auf Selbstzufriedenheit in der Spätphase des Konjunkturzyklus hingedeutet, während Spreads über etwa 800 Basispunkten historisch gesehen mit echtem Rezessionsstress einhergingen.
Welche dieser Indikatoren sind tatsächlich von Bedeutung?
Echte Extreme beim VIX, beim Put/Call-Verhältnis und beim „Fear and Greed Index“ sind gerade deshalb nützliche konträre Indikatoren, weil es sich um echte Extreme handelt; dieselben Instrumente liefern bei normalen, seitwärts gerichteten Schwankungen weitaus weniger Signale und sollten nicht als konstante, fortlaufende Handelsgrundlage betrachtet werden. Der COT-Bericht und der Optionsfluss sind als objektive, konkrete Positionsdaten nützlich, doch eine große Nettoposition, ob long oder short, kann über einen längeren Zeitraum bestehen bleiben und sogar wachsen, ohne dass es zu einer Umkehr kommt; daher geben sie für sich genommen eher Aufschluss über die Wahrscheinlichkeit als über den richtigen Zeitpunkt. Margenschulden sind ein struktureller, träger Indikator für Anfälligkeit, kein kurzfristiges Signal. Das „Dealer-Gamma“ wird von Privatanlegern deutlich zu wenig genutzt, gemessen daran, wie viel es tatsächlich darüber aussagt, warum sich Volatilität so konzentriert, wie sie es tut. Und allgemeine Stimmungsumfragen, die als einer von vielen Datenpunkten nützlich sind, sind das Instrument auf dieser Liste, das am leichtesten überbewertet werden kann, und man sollte sich niemals allein darauf verlassen.
Teil XII: Makroökonomie, Wirtschaftsdaten, der Konjunkturzyklus und Marktregime
Inflationsregime
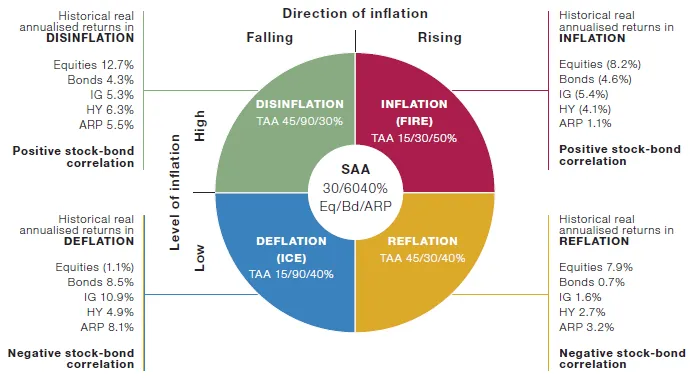
Diese fünf Begriffe werden häufig ungenau verwendet, doch die Unterschiede zwischen ihnen haben reale Konsequenzen für die Märkte. Inflation ist ein allgemeiner, anhaltender Preisanstieg in der gesamten Wirtschaft. Deflation ist ein allgemeiner, anhaltender Preisrückgang und wird im Allgemeinen als schädlicher für eine Wirtschaft angesehen als moderate Inflation, da sinkende Preise Verbraucher und Unternehmen dazu veranlassen, Ausgaben aufzuschieben, in der Erwartung später noch niedrigerer Preise, und sie erhöhen automatisch die reale Belastung bestehender festverzinslicher Schulden. Disinflation ist keine Deflation; sie beschreibt eine Inflation, die zwar positiv bleibt, sich aber verlangsamt, die Preise steigen weiterhin, nur langsamer als zuvor. Diese Unterscheidung sollte man im Auge behalten, da die beiden Begriffe in informellen Marktkommentaren häufig fälschlicherweise miteinander verwechselt werden. Reflation beschreibt eine gezielte, politikgesteuerte Maßnahme, um Wachstum und Inflation von einem niedrigen oder negativen Niveau aus, typischerweise nach einer Rezession, wieder anzukurbeln, wobei sowohl geld- als auch fiskalpolitische Instrumente gemeinsam eingesetzt werden. Stagflation, also hohe Inflation in Verbindung mit stagnierendem Wachstum und erhöhter Arbeitslosigkeit, die gleichzeitig auftreten, ist für eine Zentralbank das mit Abstand am schwierigsten zu bewältigende Szenario, da das Standardinstrument zur Bekämpfung der Inflation, nämlich die Anhebung der Zinsen, das Wachstum und die Arbeitslosigkeit aktiv verschlimmert, während das Standardinstrument zur Stützung des Wachstums, nämlich die Senkung der Zinsen, die Inflation aktiv verschlimmert.
Geld- und Fiskalpolitik
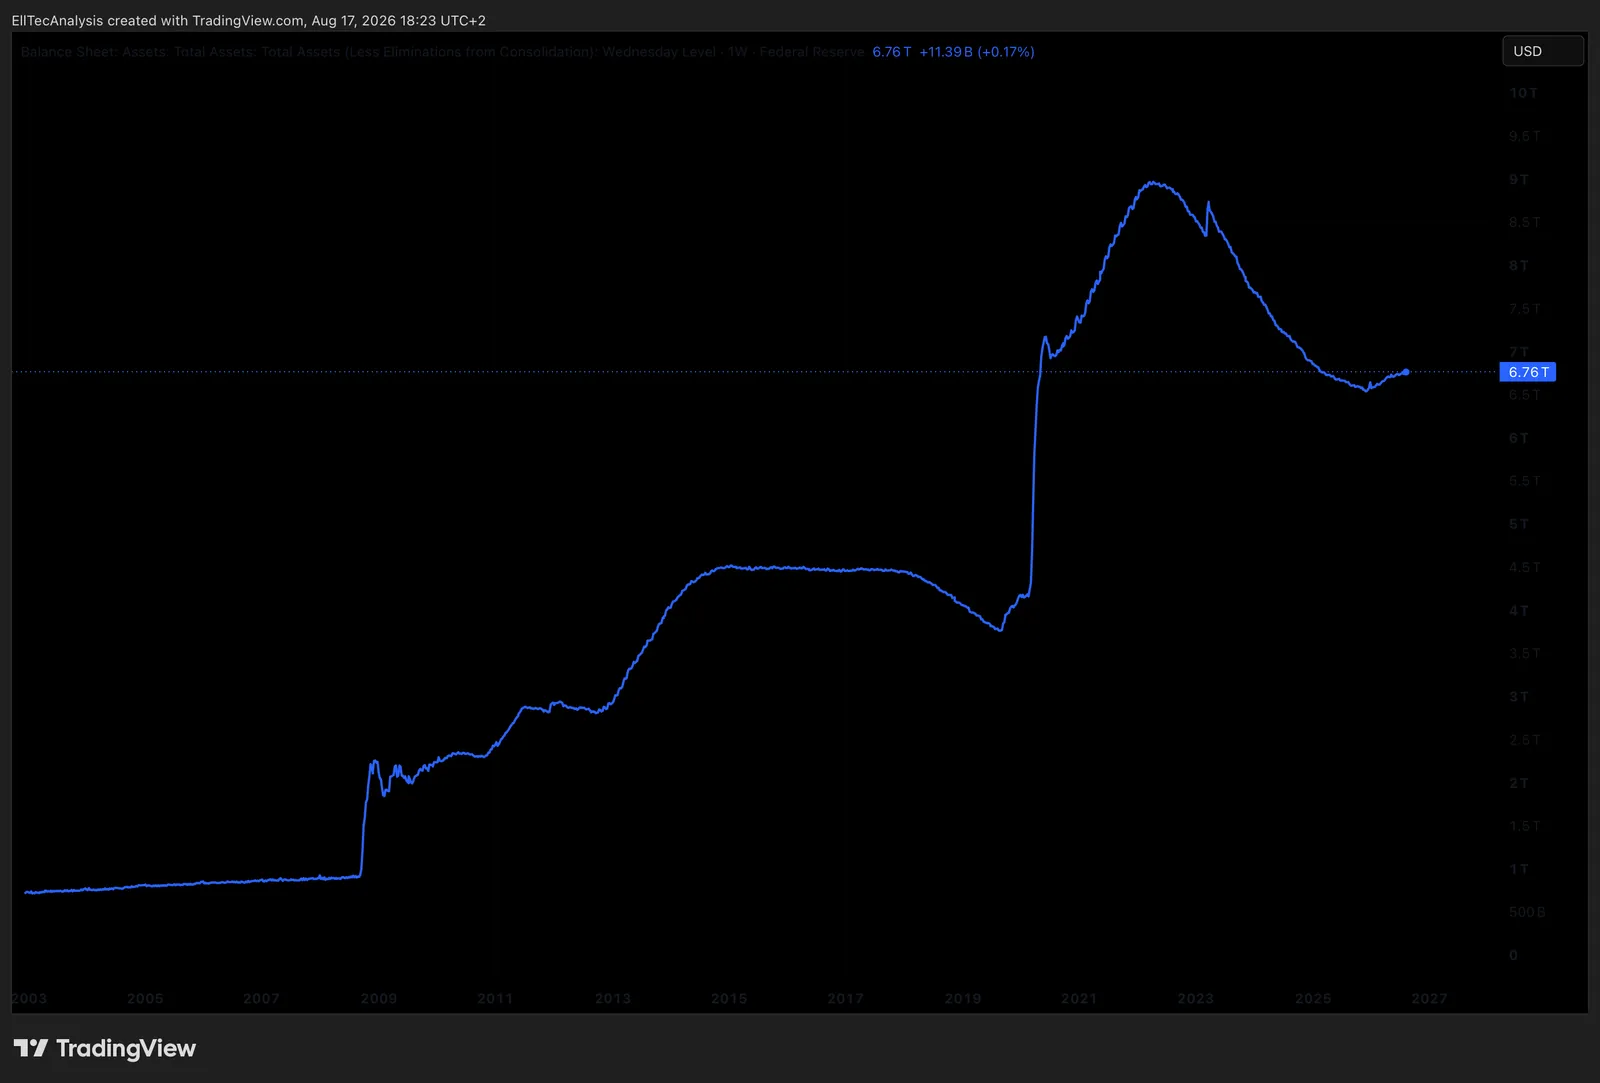
Die Geldpolitik ist das eigene Instrumentarium der Zentralbank: der in Teil I behandelte Leitzins, die quantitative Lockerung (QE), also der direkte Kauf von Staatsanleihen und anderen Wertpapieren, um Liquidität zuzuführen und die längerfristigen Renditen niedrig zu halten, wenn der Leitzins allein nur noch begrenzten Spielraum bietet, sowie die quantitative Straffung (QT), das Gegenteil davon, das eine Schrumpfung der durch QE aufgebauten Bilanz ermöglicht und damit Liquidität aus dem System abzieht, wird weiter unten näher erläutert. Die „Forward Guidance“, also die explizite oder implizite Kommunikation einer Zentralbank über ihren voraussichtlichen künftigen geldpolitischen Kurs, ist selbst ein geldpolitisches Instrument, da die Märkte Erwartungen bereits lange vor einer tatsächlichen Zinsentscheidung einpreisen; deshalb kann eine Zinsentscheidung, die genau den Erwartungen entspricht, die Märkte dennoch stark bewegen, wenn die begleitende Forward Guidance überraschend ausfällt. Die Fiskalpolitik ist ein völlig eigenständiger Hebel: Entscheidungen über Staatsausgaben und Steuern werden von gewählten Behörden und nicht von der Zentralbank getroffen. Beide können sich gegenseitig verstärken, beispielsweise durch eine expansive Fiskalpolitik bei gleichzeitig akkommodierender Geldpolitik, oder direkt gegeneinander wirken, wenn eine Zentralbank die Zinsen gezielt anzieht, um den durch ein großes Haushaltsdefizit verursachten Inflationsdruck auszugleichen. Ein bekanntes Rahmenkonzept zur Beurteilung, wo die Geldpolitik „liegen sollte“, ist die Taylor-Regel, die einen Leitzins vorschreibt, der davon abhängt, wie weit die Inflation von ihrem Ziel und die Wirtschaftsleistung von ihrem Potenzial entfernt ist; In der Praxis hält sich zwar keine Zentralbank mechanisch daran, doch sie bleibt ein nützlicher konzeptioneller Anker, um zu beurteilen, ob die aktuelle Politik vor dem Hintergrund der vorherrschenden wirtschaftlichen Lage als locker oder straff erscheint.
Die Zinsstrukturkurve, Realzinsen und die Breakeven-Inflation
Die Form der Zinskurve und ihr historischer Zusammenhang mit Rezessionen werden in Teil VI ausführlich behandelt; Auf Makroebene wird eine Inversion insbesondere als Signal gewertet, dass der Markt erwartet, dass die Zentralbank als Reaktion auf ein schwächeres Wachstum künftig die Zinsen senken wird; genau aus diesem Grund gingen den meisten modernen Rezessionen kurze Zinsen voraus, die über den langen lagen, wobei dies jedoch niemals als unfehlbarer, mechanisch sicherer Auslöser fungierte. Reale Renditen, die nominale Rendite abzüglich der erwarteten Inflation, sind für die Beurteilung der tatsächlichen Straffung der finanziellen Rahmenbedingungen und für die Bewertung von Risikoanlagen wichtiger als nominale Renditen, da eine nominale Rendite, die hoch erscheint, real betrachtet historisch gesehen immer noch locker sein kann, wenn die Inflationserwartungen hoch genug sind, um ihr zu entsprechen. Die Breakeven-Inflation, die vom Markt implizierte Inflationserwartung, berechnet als Differenz zwischen der Rendite einer nominalen Staatsanleihe und der Rendite einer inflationsgebundenen Anleihe mit gleicher Laufzeit, wie in Teil VI erläutert, ist die marktinterne Echtzeitprognose der zukünftigen Inflation, die sich von rückblickenden Inflationsdaten unterscheidet und oft aktueller ist als diese.
Geldmenge, Bankreserven und Zentralbankbilanzen
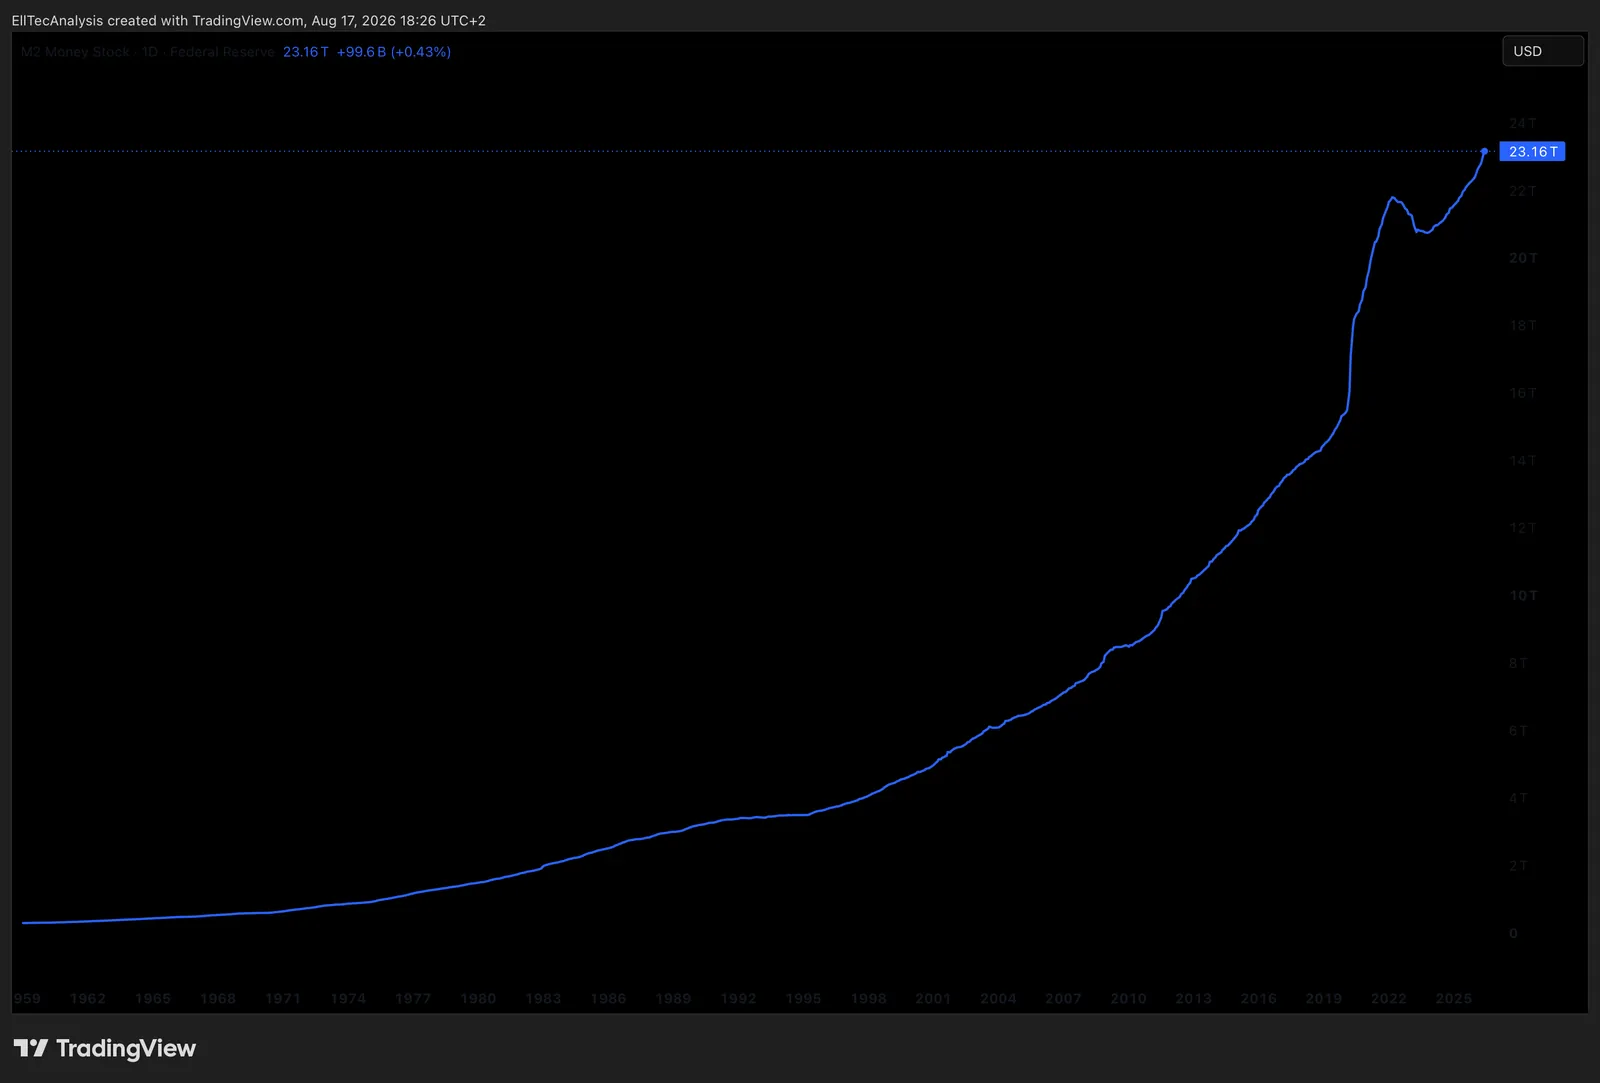
M2, ein breiter Maßstab für die Geldmenge, der Bargeld, Giro- und Spareinlagen sowie andere leicht verfügbare Mittel umfasst, wird als Indikator für die Gesamtliquidität im Finanzsystem beobachtet, obwohl sich der Zusammenhang zwischen dem M2-Wachstum und der nachfolgenden Inflation in der Praxis als wesentlich weniger mechanisch und vorhersehbar erwiesen hat, als es die einfache monetaristische Theorie einst nahelegte. Die Bankreserven, also die Einlagen, die Geschäftsbanken bei der Zentralbank halten, wachsen direkt durch den bereits beschriebenen QE-Prozess, und die Bilanzsumme der Zentralbank, der Gesamtwert der Vermögenswerte, die eine Zentralbank in ihren Büchern führt, folgt im Großen und Ganzen der verfügbaren systemweiten Liquidität und prägt diese in derselben oben bereits festgestellten Richtung der Expansion oder Kontraktion. Die Kreditvergabe der Banken und die Kreditschöpfung, also das Tempo, mit dem Geschäftsbanken tatsächlich neue Kredite an die Realwirtschaft vergeben, sind der Mechanismus, über den die Politik der Zentralbank letztendlich Unternehmen und Haushalte erreicht. Eine Zentralbank kann ihre Politik akkommodierend gestalten, während sich die Kreditvergabestandards der Banken unabhängig davon verschärfen, was zu einer Wirtschaftslage führt, die sich trotz einer lockeren Gesamtpolitik weiterhin krediteng anfühlt. Indizes für die Finanzlage kombinieren mehrere dieser Faktoren, Zinssätze, Kreditspreads, Aktienvolatilität und den Dollar, zu einem einzigen zusammengesetzten Maßstab dafür, wie locker oder angespannt das allgemeine Umfeld derzeit ist, was oft ein vollständigeres Bild liefert als jeder einzelne Faktor für sich. Die Dollar-Liquidität, also die weltweite Verfügbarkeit von US-Dollar-Finanzmitteln, und der DXY, der US-Dollar-Index, der den Dollar gegenüber einem Korb wichtiger Währungen misst, spielen weit über die Grenzen der USA hinaus eine Rolle, da ein großer Teil des globalen Handels und der globalen Schulden auf US-Dollar lautet; ein stark anwertender Dollar verschärft automatisch die finanziellen Rahmenbedingungen für den Rest der Welt, insbesondere für Schwellenländer mit auf US-Dollar lautenden Schulden, eine Dynamik, auf die in Teil XIV noch einmal direkt eingegangen wird.
Zinssätze
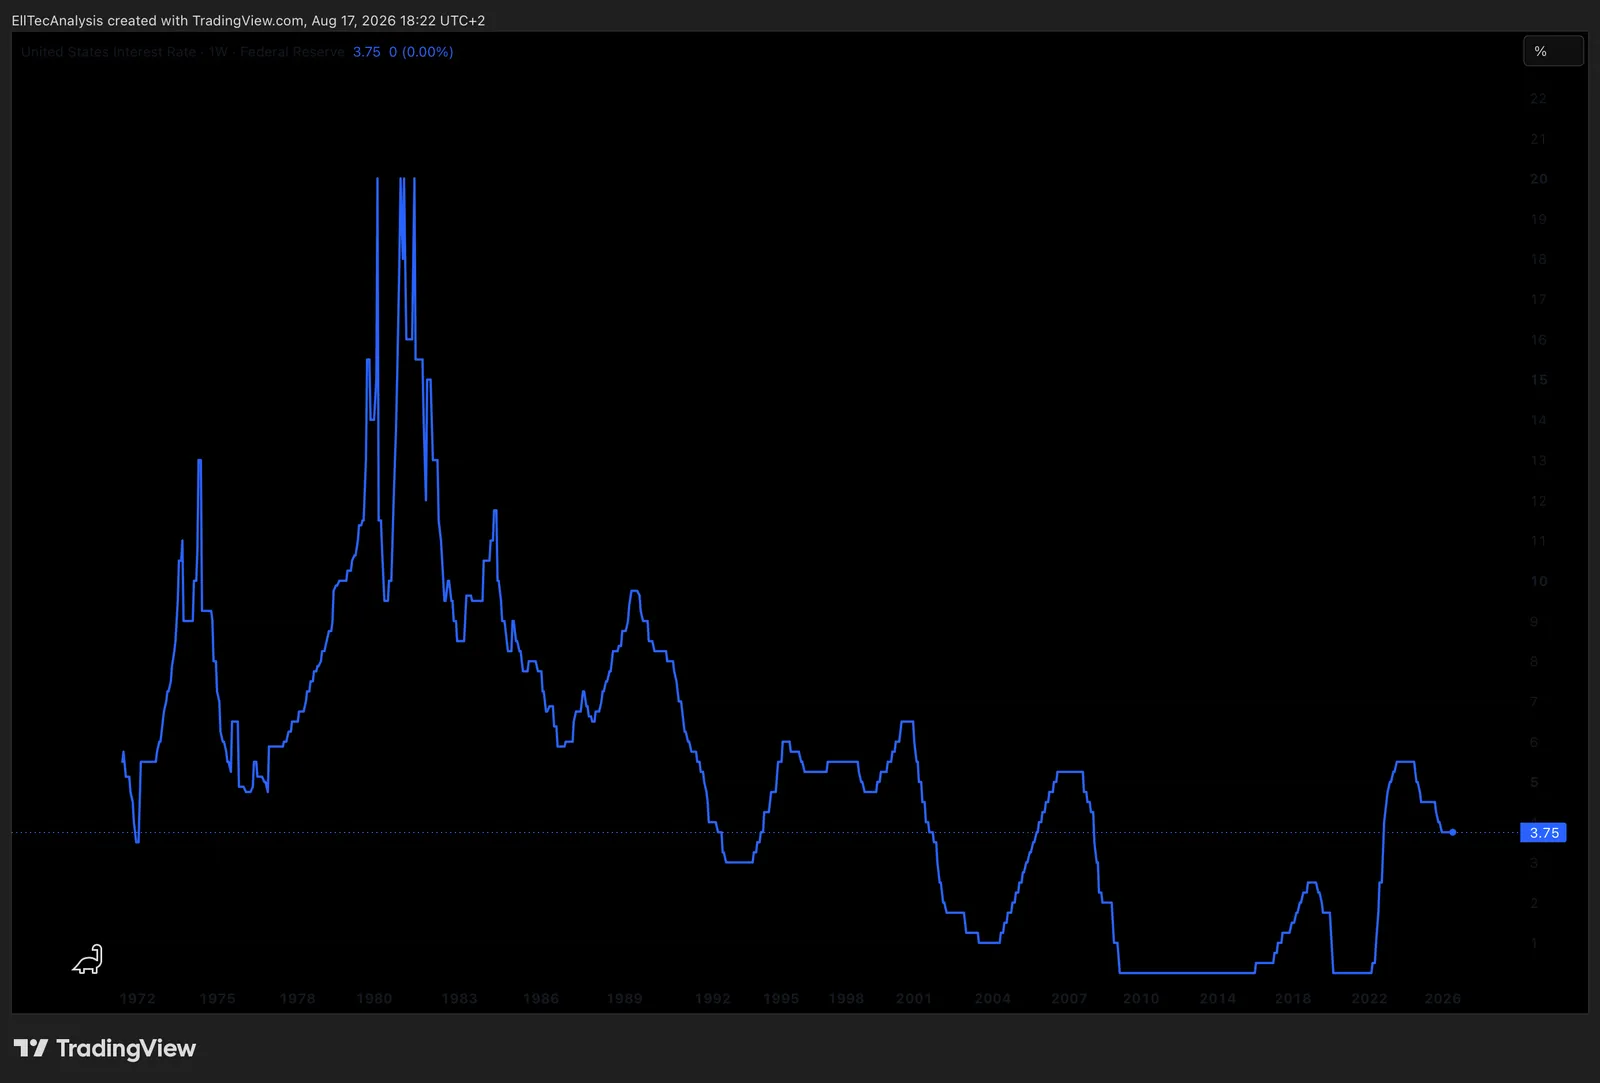
Der von der Zentralbank festgelegte Leitzins ist der wichtigste Preis im gesamten Finanzsystem, da jeder andere Vermögenswert letztlich relativ zum risikofreien Zinssatz bewertet wird und die Renditen von US-Staatsanleihen entlang der gesamten Zinskurve die eigentliche Benchmark bilden, an der letztlich alle anderen Kreditkosten und jeder DCF-Diskontsatz in Teil V ausgerichtet sind. Zur Veranschaulichung: Der Zielkorridor der Federal Reserve lag Mitte August 2026 bei 3,50 % bis 3,75 % (Quelle: Federal Reserve, siehe Quellen), ein Niveau, das sich bis zum Zeitpunkt der Lektüre dieses Leitfadens bereits geändert haben könnte; der im Folgenden beschriebene Mechanismus, und nicht diese konkrete Zahl, bleibt jedoch stets aktuell. Höhere Zinsen erhöhen den Diskontsatz, der auf zukünftige Unternehmens-Cashflows angewendet wird, was die Bewertungskennzahlen von Aktien drückt, insbesondere bei wachstumsorientierten Unternehmen mit langer Laufzeit, deren Gewinne am stärksten in der Zukunft liegen; sie erhöhen zudem die Finanzierungskosten in der gesamten Wirtschaft, was das Wachstum mit einer gewissen Verzögerung bremst. Sinkende Zinsen wirken in die entgegengesetzte Richtung, stützen die Bewertungen und lockern die Finanzierungsbedingungen. Die Zinsentwicklung und die in den Terminkurven eingepreisten Markterwartungen hinsichtlich dieser Entwicklung sind mittelfristig ein wichtigerer Treiber für die Vermögenspreise als fast jede einzelne Entwicklung auf Unternehmens- oder Sektorebene.
Staatsverschuldung und fiskalische Tragfähigkeit
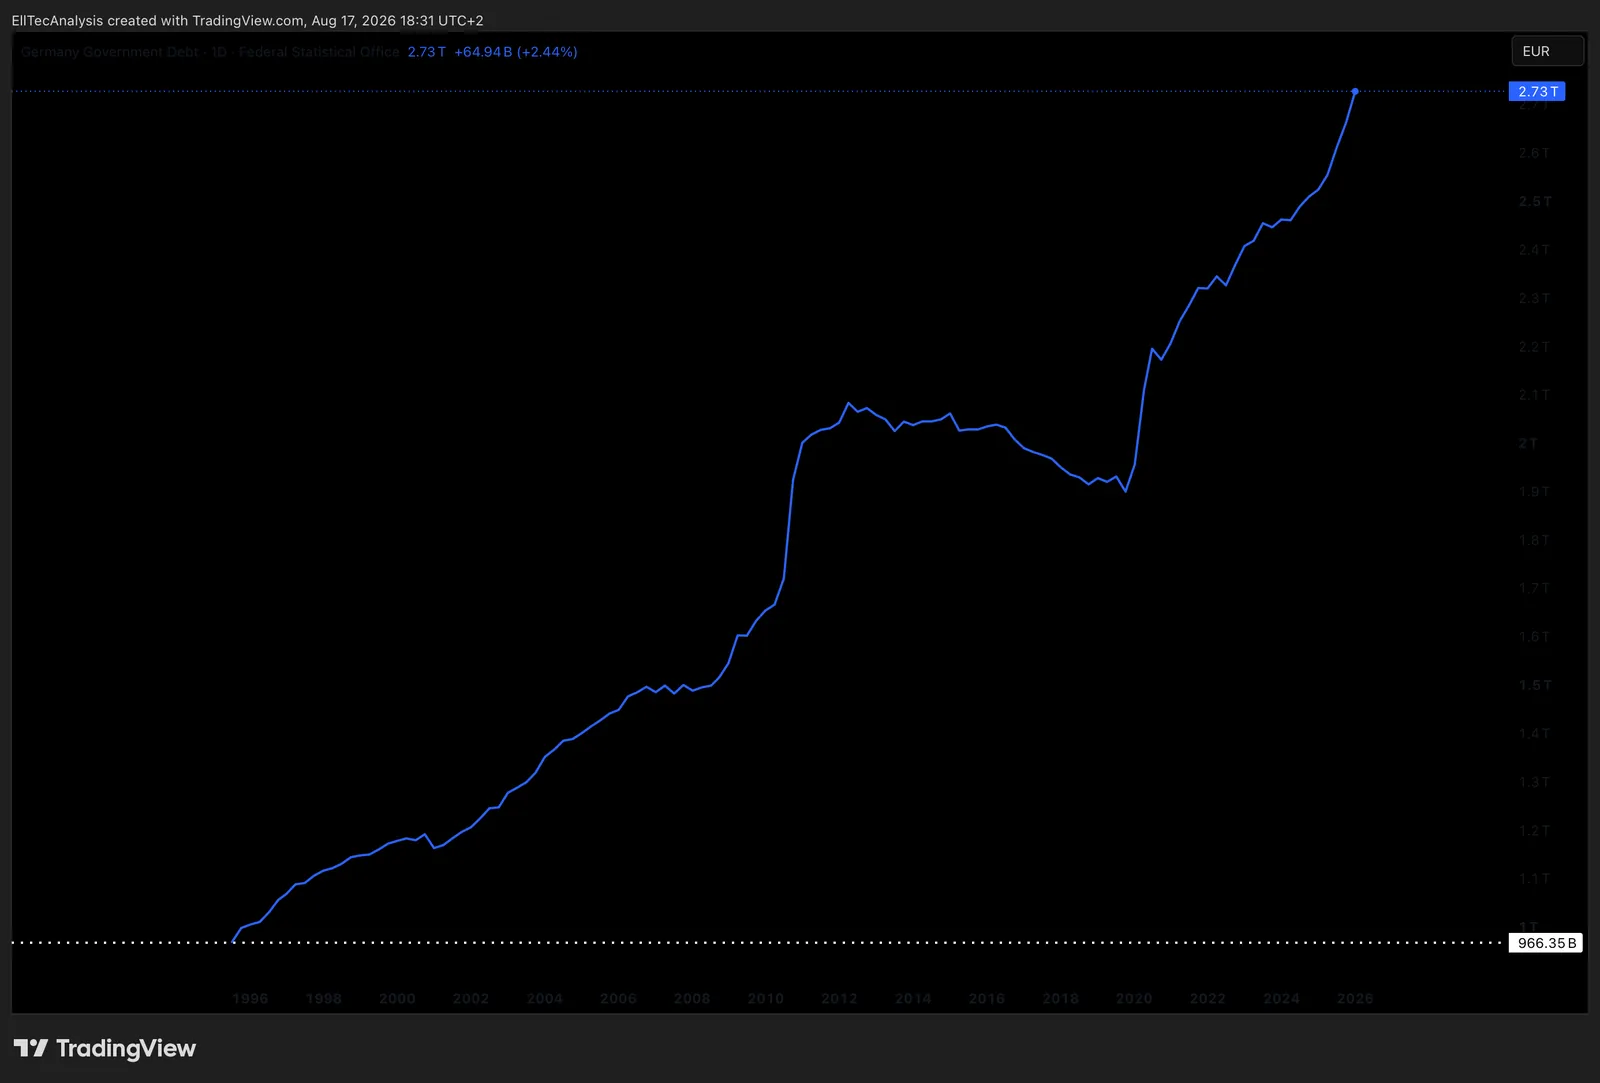
Steigende Staatsverschuldung und anhaltende Haushaltsdefizite wirken für sich genommen nicht automatisch destabilisierend; entscheidend ist die Tragfähigkeit der Verschuldung, d. h., ob die Wachstumsrate und die Kreditkosten einer Volkswirtschaft es ermöglichen, diese Schulden zu bedienen und ihren Anteil an der Wirtschaft im Laufe der Zeit schrittweise zu stabilisieren, oder ob sie sich auf untragbare Weise anhäufen. Ein steigendes Defizit, das bei starkem Wachstum zu niedrigen Finanzierungskosten finanziert wird, ist eine wesentlich andere Situation als dasselbe Defizit, das bei schwachem Wachstum zu hohen Finanzierungskosten finanziert wird, auch wenn die Gesamtverschuldungszahlen auf den ersten Blick ähnlich aussehen mögen.
Rezessionsindikatoren: Frühindikatoren, Gleichlaufindikatoren und Spätindikatoren
Wirtschaftsdaten sollten nicht nur nach Themen, sondern auch nach ihrem zeitlichen Auftreten sortiert werden. Frühindikatoren versuchen, die künftige Entwicklung der Wirtschaft anzukündigen, bevor sie eintritt: Die Zinsstrukturkurve, PMI-Umfragen und die Zahl der Erstanträge auf Arbeitslosenunterstützung sind die deutlichsten Beispiele dafür. Gleichlaufende Indikatoren entwickeln sich in etwa parallel zur aktuellen Konjunktur: Das BIP und die Industrieproduktion fallen in diese Kategorie. Nachlaufende Indikatoren bestätigen lediglich, was bereits geschehen ist, oft erst lange nach dem Ereignis: Die Arbeitslosenquote ist das Paradebeispiel dafür, da Arbeitgeber in der Regel noch eine Zeit lang weiter einstellen, nachdem sich das Wachstum bereits verlangsamt hat, und erst dann Personal abbauen, wenn sich die Konjunkturabschwächung bestätigt hat.
Globale Zentralbanken
Die Federal Reserve unterliegt einem doppelten Mandat, Preisstabilität und maximale Beschäftigung, was ihr ausdrücklich den Spielraum gibt, bei ihren Entscheidungen Wachstum und Beschäftigung neben der Inflation abzuwägen. Die Europäische Zentralbank unterliegt einem einzigen vorrangigen Mandat, Preisstabilität, ein struktureller Unterschied, der bei denselben Wirtschaftsdaten zu einer deutlich anderen Reaktionsfunktion der Geldpolitik führen kann als bei der Fed, und sie legt die Geldpolitik für die gesamte Eurozone über ein System nationaler Zentralbanken fest und nicht für ein einzelnes Land. Die Bank of England zielt direkt auf die Inflation ab und agiert in einer kleineren, offeneren Volkswirtschaft, in der sich Währungsschwankungen schneller auf die Inflation auswirken als in den USA. Die Bank of Japan verfolgt historisch gesehen eine weitaus beharrlichere akkommodierende Politik als ihre Pendants in den Industrieländern, einschließlich längerer Phasen der Steuerung der Zinsstrukturkurve, bei der die Renditen von Staatsanleihen direkt begrenzt werden, anstatt nur einen kurzfristigen Leitzins festzulegen, ein Instrumentarium, das sich strukturell von dem der anderen in dieser Liste unterscheidet. Die People’s Bank of China verfügt über ein breiteres und weniger rein zinsbasiertes Instrumentarium als westliche Zentralbanken, darunter Mindestreservesätze für Banken und direktere administrative Vorgaben sowie eine aktive Steuerung ihrer Währung, was ein Finanzsystem widerspiegelt, dessen Struktur und Offenheit sich wesentlich von den anderen hier behandelten unterscheiden.
Wie sich makroökonomische Faktoren auf die einzelnen Anlageklassen auswirken
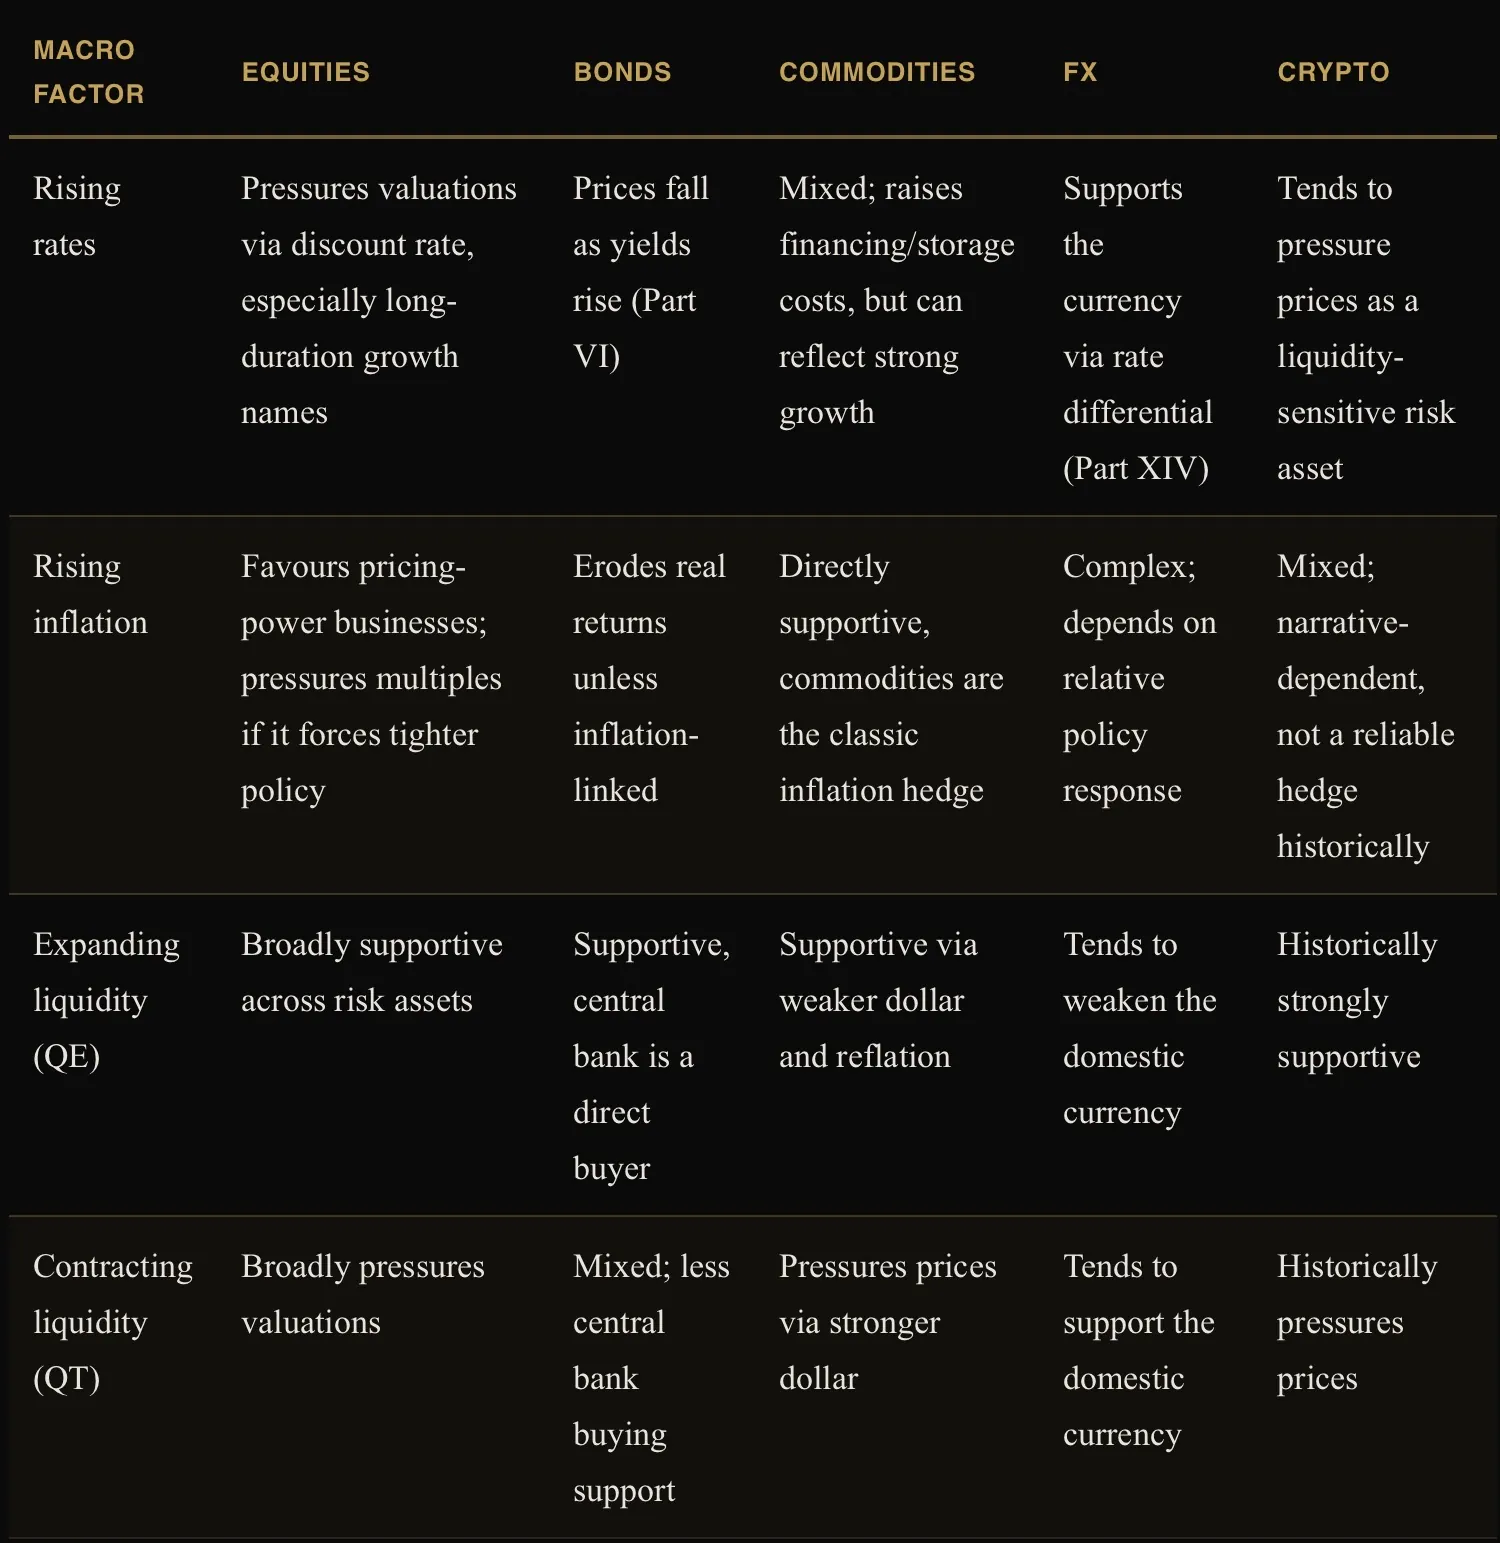
Der Konjunkturzyklus im Detail
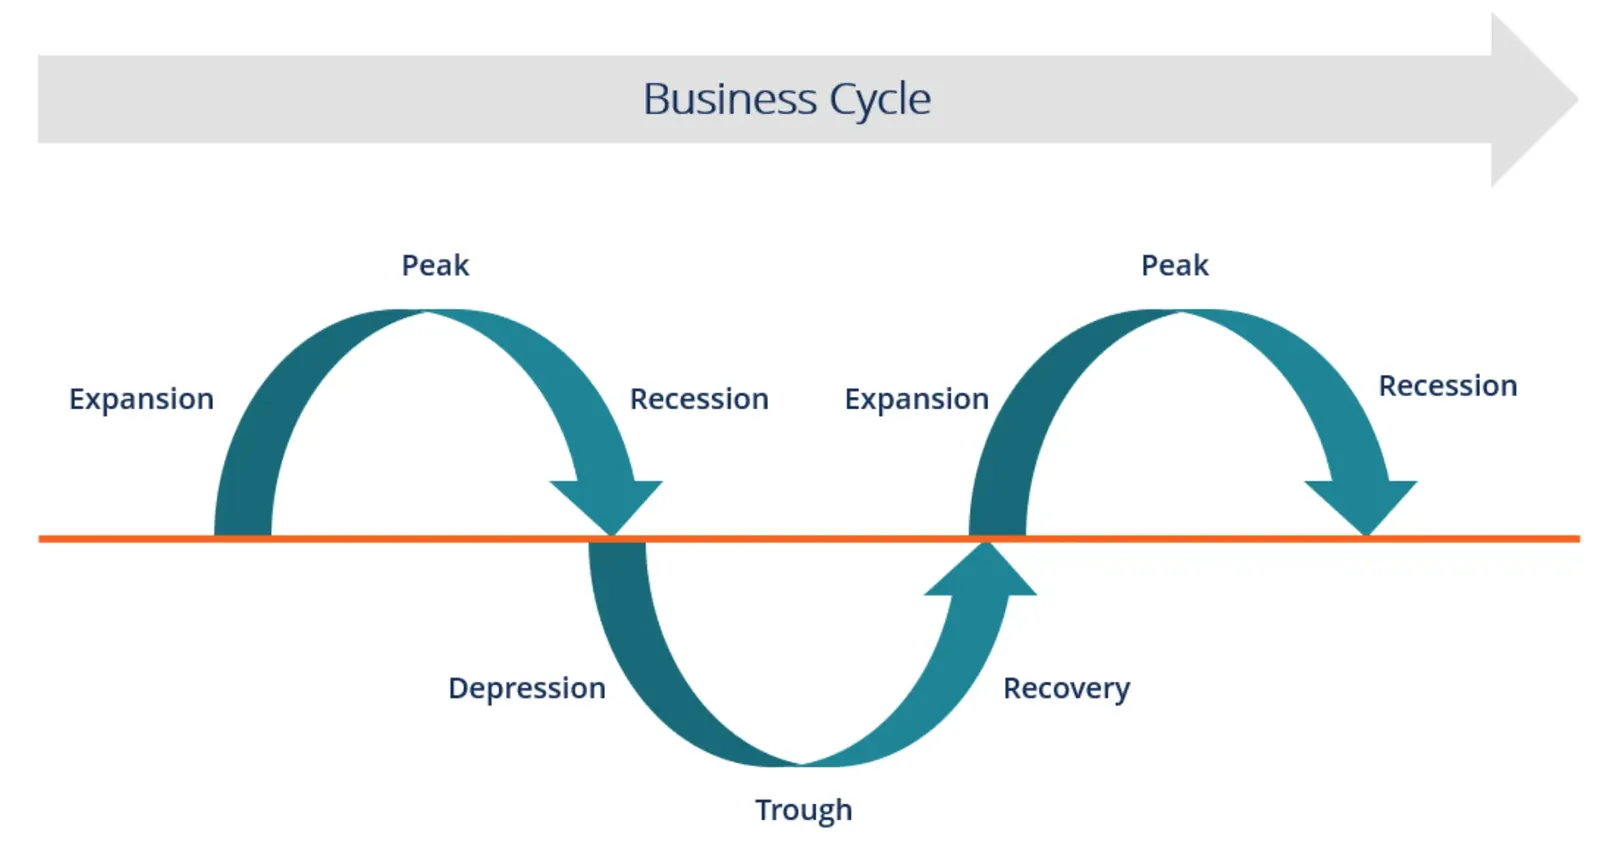
Die Wirtschaft durchläuft einen wiederkehrenden, wenn auch unregelmäßigen Zyklus: Expansion (Wachstum beschleunigt sich ab dem Tiefpunkt), Höhepunkt (Wachstum erreicht seine Höchstgeschwindigkeit und beginnt sich zu verlangsamen), Kontraktion (Wachstum verlangsamt sich oder wird negativ) und Tiefpunkt (der Tiefpunkt des Zyklus, der die nächste Expansion einleitet). Die Expansionsphase selbst wird üblicherweise in eine frühe, eine mittlere und eine späte Phase unterteilt, die jeweils unterschiedliche Merkmale aufweisen: Das Wachstum in der frühen Phase des Zyklus ist in der Regel am schnellsten und breitest angelegt, in der mittleren Phase des Zyklus schwächt sich das Wachstum ab, bleibt aber weiterhin robust, und in der späten Phase des Zyklus verlangsamt sich das Wachstum, wobei sich häufig Inflationsdruck aufbaut, je näher die Wirtschaft an ihre volle Kapazität heranrückt. Eine Rezession ist formal mit einer anhaltenden Kontraktion der gesamtwirtschaftlichen Aktivität verbunden; eine „sanfte Landung“ beschreibt eine erfolgreich unter Kontrolle gebrachte Inflation, ohne dass eine Rezession ausgelöst wird, das günstigste und seltenste Ergebnis; eine „harte Landung“ beschreibt das Gegenteil, nämlich eine Rezession, die als Preis für die Senkung der Inflation ausgelöst wird.
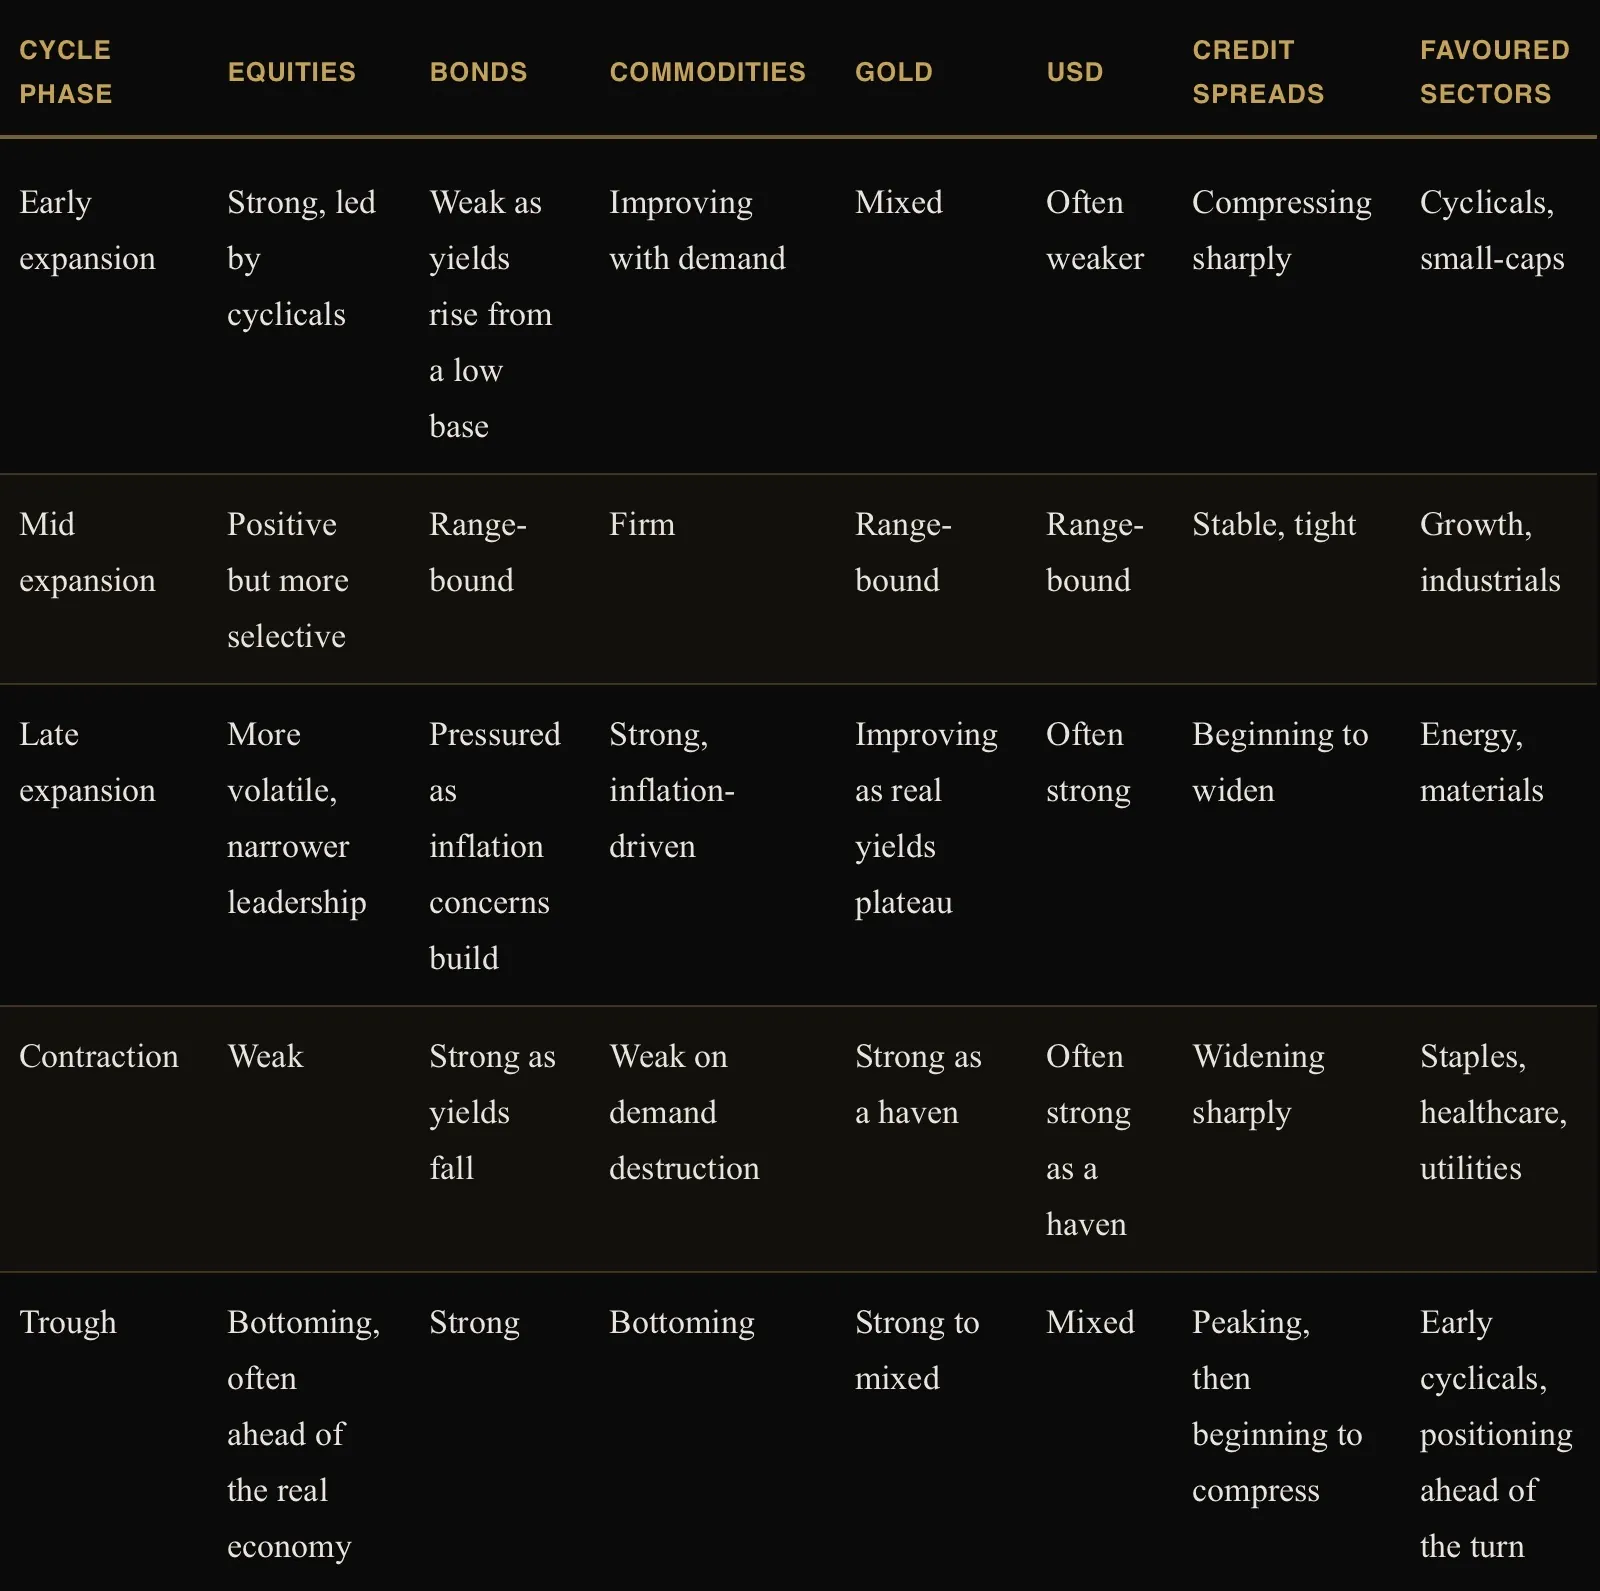
Nichts davon ist eine mechanische Formel. Konjunkturzyklen variieren erheblich in ihrer Dauer und Intensität, und politische Eingriffe haben Phasen, die sich historisch über Jahre erstreckten, wiederholt auf wenige Monate ausgedehnt oder verkürzt. Ein grobes Verständnis der aktuellen Zyklusstufe liefert jedoch den wesentlichen Kontext, um abzuwägen, welche Anlageklassen und Sektoren Rückenwind haben und welche gegen den makroökonomischen Trend schwimmen, genau das ist die Top-down-Ebene, die jedem Bericht von EllTec Analysis zugrunde liegt, noch bevor die technische Struktur überhaupt berücksichtigt wird.
Korrelation
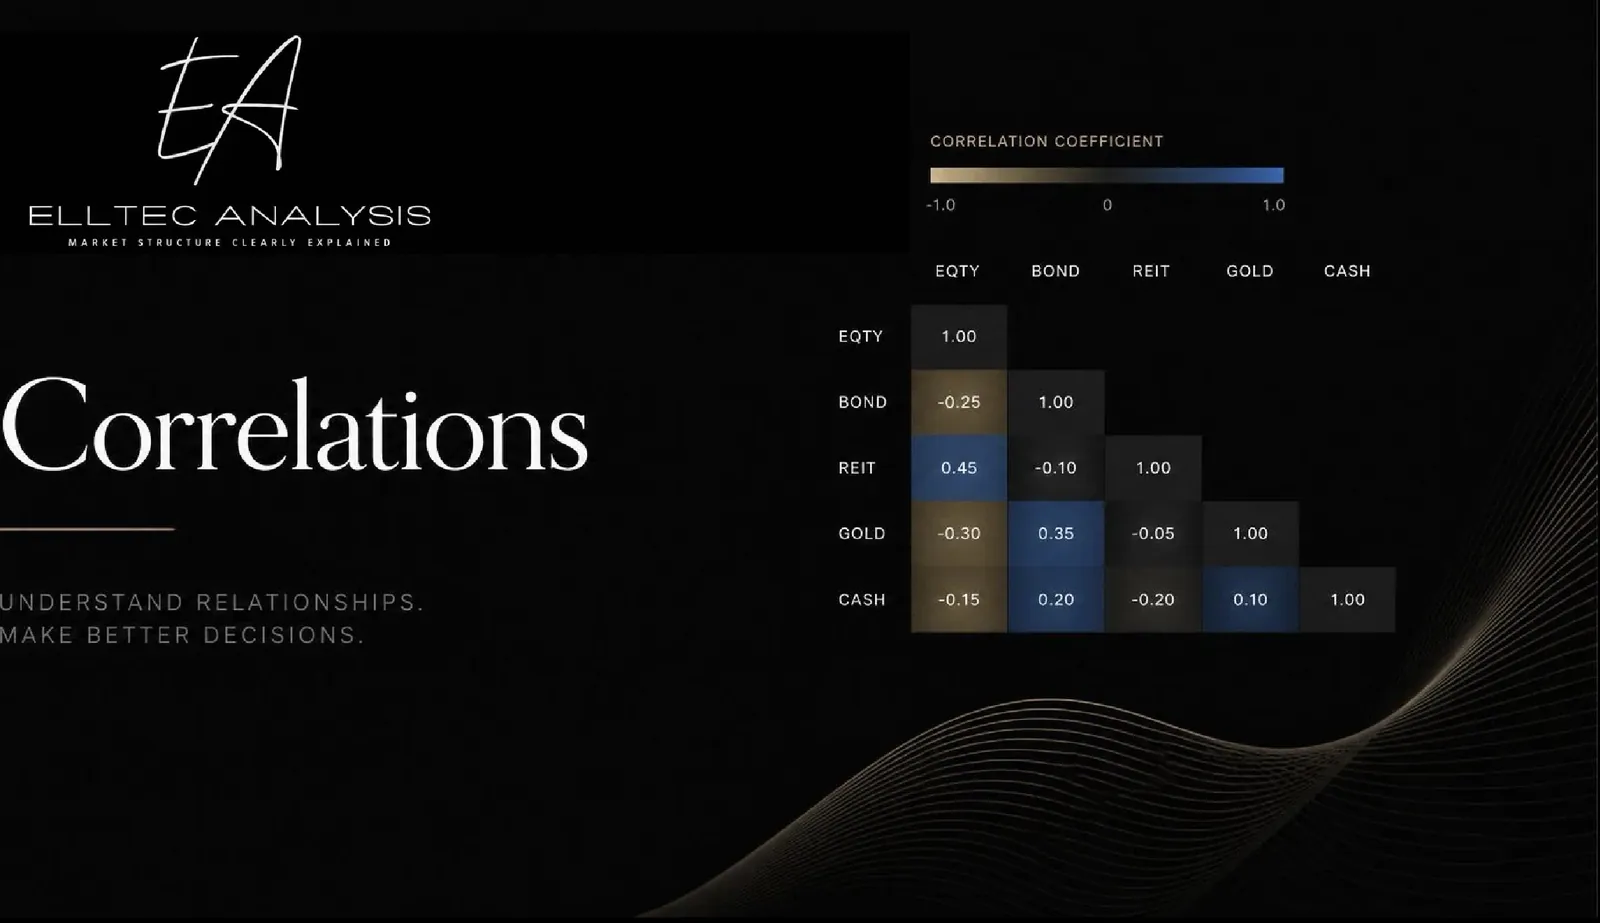
Die Korrelation misst, wie eng zwei Vermögenswerte miteinander korrelieren, ausgedrückt auf einer Skala von minus eins (völlig entgegengesetzt) bis plus eins (vollkommen im Gleichschritt). Korrelationen sind keine festen Konstanten. Sie unterliegen Regimewechseln, und diese Verschiebung tritt in der Regel genau dann ein, wenn Anleger Diversifizierung am dringendsten benötigen, nämlich in Zeiten systemischer Belastungen, wenn sich Anlageklassen, die sich normalerweise unabhängig voneinander bewegen, plötzlich synchron entwickeln und ein Portfolio, das auf dem Papier diversifiziert aussah, sich als ein einziges, konzentriertes Risiko entpuppt. Die Beobachtung der Korrelation ist daher keine akademische Übung, sondern eine direkte Überprüfung, ob die Diversifizierung eines Portfolios zu diesem spezifischen Zeitpunkt im Zyklus real oder illusorisch ist, und sie ist der Mechanismus, der jeder in der nachstehenden Intermarktanalyse beschriebenen Beziehung zugrunde liegt.
Intermarktanalyse
Märkte entwickeln sich nicht unabhängig voneinander, und die Analyse der Beziehungen zwischen ihnen ist oft aufschlussreicher als die Betrachtung eines einzelnen Marktes für sich. Die klassische Beziehung zwischen Aktien und Anleihen ist typischerweise invers: Anleihen legen zu, wenn Aktien aufgrund von Wachstumsängsten unter Druck geraten. Diese Beziehung kann jedoch zusammenbrechen und sich bei inflationsbedingten Abverkäufen sogar in eine positive Korrelation umkehren, wenn beide Anlageklassen gleichzeitig durch denselben Druck steigender Diskontsätze belastet werden, genau das Szenario, auf das in Teil I hingewiesen wurde. Reale Renditen und Gold entwickeln sich umgekehrt zueinander, da Gold selbst keine Rendite abwirft und direkt mit den realen Renditen um einen Platz im Portfolio konkurriert; steigende reale Renditen erhöhen die Opportunitätskosten für das Halten eines nicht renditetragenden Vermögenswerts wie Gold, während fallende reale Renditen diese senken. Die Renditen von US-Staatsanleihen und Wachstumsaktien sind über den in Teil V beschriebenen DCF-Mechanismus ebenfalls umgekehrt miteinander verknüpft: Da ein größerer Teil des Wertes eines Wachstumsunternehmens weiter in der Zukunft liegt, reagiert seine Bewertung mechanisch stärker auf den Diskontsatz als die eines ausgereiften, Cashflow-starken Value-Aktienunternehmens. Der US-Dollar und Rohstoffe entwickeln sich typischerweise gegenläufig, da Rohstoffe weltweit in Dollar gehandelt werden und ein stärkerer Dollar sie für Inhaber aller anderen Währungen verteuert, was die Nachfrage automatisch unter Druck setzt. Kreditspreads und Aktien sind eng miteinander verknüpft, was in Teil XII bei der Erörterung des ICE BofA US High Yield OAS als führendem assetübergreifenden Stressindikator näher behandelt wird, da Anleiheinvestoren als vorrangige Gläubiger das Kreditrisiko häufig neu bewerten, bevor Aktieninvestoren als nachrangige Gläubiger vollständig zu derselben Schlussfolgerung gelangen. Die Systemliquidität und Kryptowährungen entwickeln sich eng parallel, was mit dem Verhalten von Kryptowährungen als tatsächlich liquiditätssensitiver Risikoanlage übereinstimmt und nicht mit dem Bild eines unabhängigen, unkorrelierten Absicherungsinstruments, als das sie manchmal vermarktet werden. Kupfer, das wegen seines Rufs als Indikator manchmal auch „Dr. Copper“ genannt wird, gilt als Echtzeit-Indikator für die globale industrielle Nachfrage und damit auch für das globale Wirtschaftswachstum, da es weltweit in den Bereichen Bauwesen, Fertigung und Infrastruktur zum Einsatz kommt.
Marktbedingungen
Derselbe Indikator und dieselbe Strategie können je nach vorherrschendem Regime tatsächlich unterschiedliche Ergebnisse liefern, und es ist ein Fehler, der ausdrücklich korrigiert werden sollte, jedes Instrument in diesem Leitfaden so zu behandeln, als hätte es eine feste, konstante Bedeutung. Ein Regime ist schlicht der vorherrschende Charakter des Marktes oder das makroökonomische Umfeld entlang einer bestimmten Dimension, wobei mehrere unterschiedliche Dimensionen gleichzeitig von Bedeutung sind. Das Richtungsregime ist ein Bullenmarkt (ein anhaltender Aufwärtstrend), ein Bärenmarkt (ein anhaltender Abwärtstrend, der üblicherweise definiert wird, sobald ein Rückgang etwa 20 % gegenüber einem jüngsten Höchststand erreicht) oder ein seitwärts tendierender, in einer Bandbreite bewegter Markt ohne anhaltende Richtung in die eine oder andere Richtung. Das Volatilitätsregime ist hoch oder niedrig, völlig unabhängig von der Richtung, und beschreibt, wie groß die typische Kursschwankung derzeit ist; es lässt sich direkt aus den in den Teilen XII und X behandelten VIX- und ATR-Werten ablesen. Das Inflationsregime, das bereits weiter oben in diesem Teil definiert wurde, umfasst hohe oder niedrige Inflation sowie die oben behandelten Varianten Disinflation, Reflation oder Stagflation. Das Zinsregime ist im Vergleich zur jüngsten Vergangenheit hoch oder niedrig, was bereits im Unterabschnitt „Zinssätze“ behandelt wurde. Das Liquiditätsregime ist entweder eine Expansion, ein durch quantitative Lockerung (QE) geprägtes Umfeld mit steigender Systemliquidität, oder eine Kontraktion, ein durch quantitative Straffung (QT) geprägtes Umfeld mit sinkender Liquidität; beides wurde bereits oben definiert. Und das Wachstumsregime ist entweder eine Rezession, eine sanfte Landung oder die bereits vorgestellten Szenarien einer harten Landung und Stagflation, wobei der Konjunkturzyklus direkt über all das oben Genannte gelegt wird.
Trendfolgende Strategien, die in Teil IX behandelt werden, florieren in einem Regime mit starker Trendrichtung und werden in einem seitwärts tendierenden, in einer Handelsspanne gefangenen Regime wiederholt hin- und hergeworfen; Mean-Reversion-Strategien zeigen das spiegelbildliche Muster: Sie florieren unter Bedingungen mit begrenzter Kursbewegung und werden in einem starken Trend überrollt. Ein RSI-Wert, der über siebzig feststeckt, hat in einem starken, etablierten Aufwärtstrend, wo er über einen längeren Zeitraum erhöht bleiben kann, ohne dass der Überkauf-Wert zu einer Trendumkehr führt, eine andere Bedeutung als in einem unruhigen, seitwärts tendierenden Markt, in dem derselbe Wert historisch gesehen ein weitaus zuverlässigeres lokales Hoch markiert hat. Ein bestimmtes Niveau des Kreditspreads hat zwei Quartale nach Beginn einer Expansion eine andere Bedeutung als zwei Quartale nach Beginn einer Kontraktion, selbst bei identischem absoluten Basispunktwert.
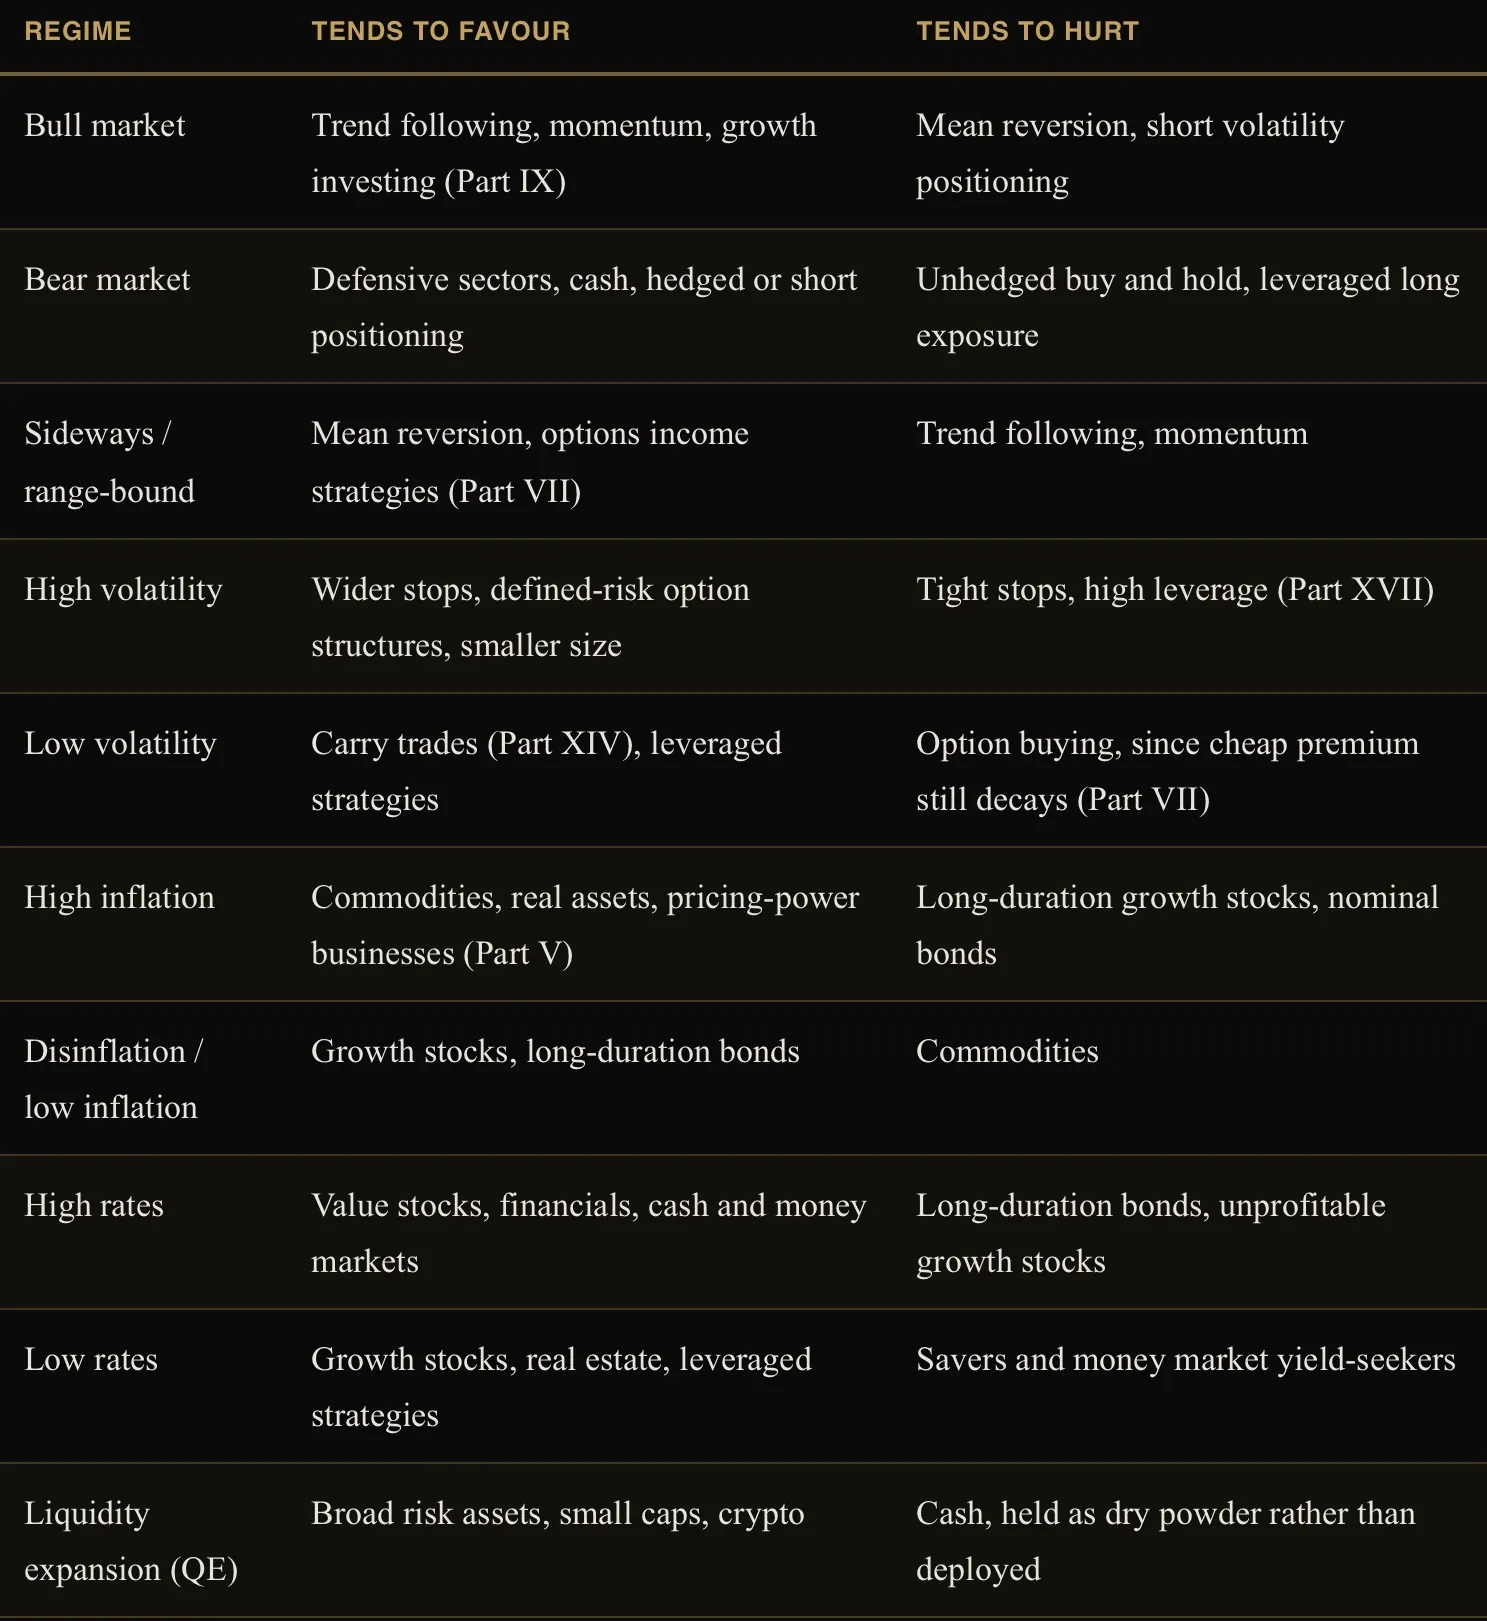
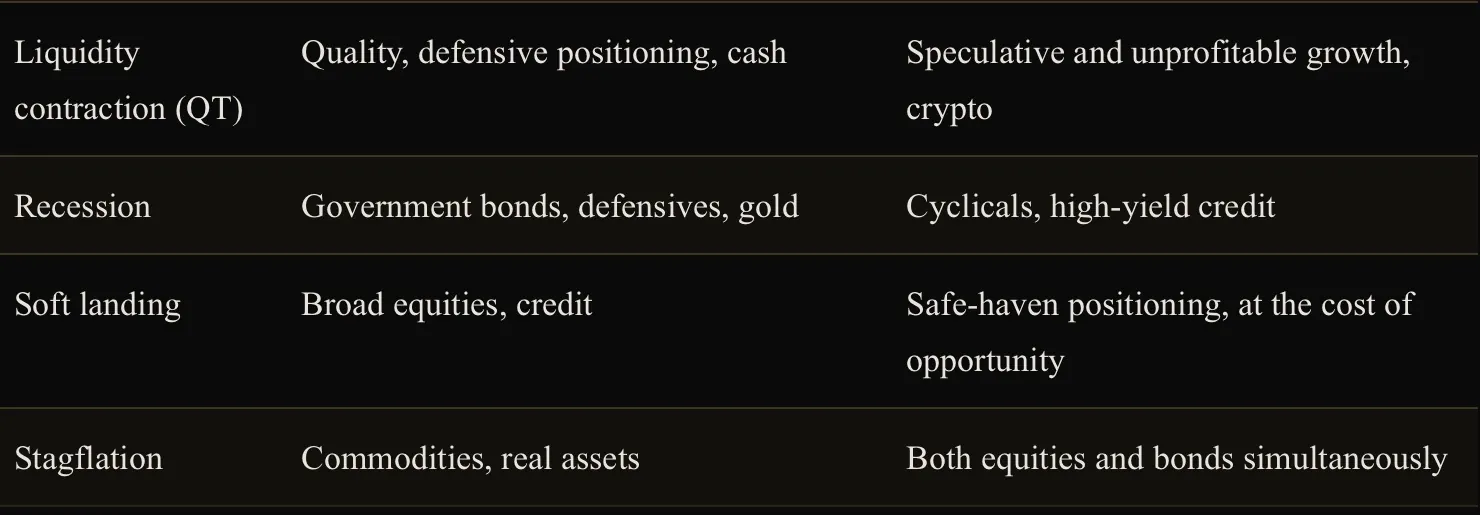
Zu erkennen, welches Regime derzeit in jeder dieser Dimensionen gleichzeitig gilt, bevor man ein Instrument aus den vorangegangenen Abschnitten dieses Leitfadens anwendet, ist kein optionaler zusätzlicher Schritt; es ist das, was eine statische Liste von Indikatoren in etwas verwandelt, das im jeweiligen Moment tatsächlich richtig gedeutet werden kann.
Teil XIII: Devisen im Detail
Währungspaare und Pips
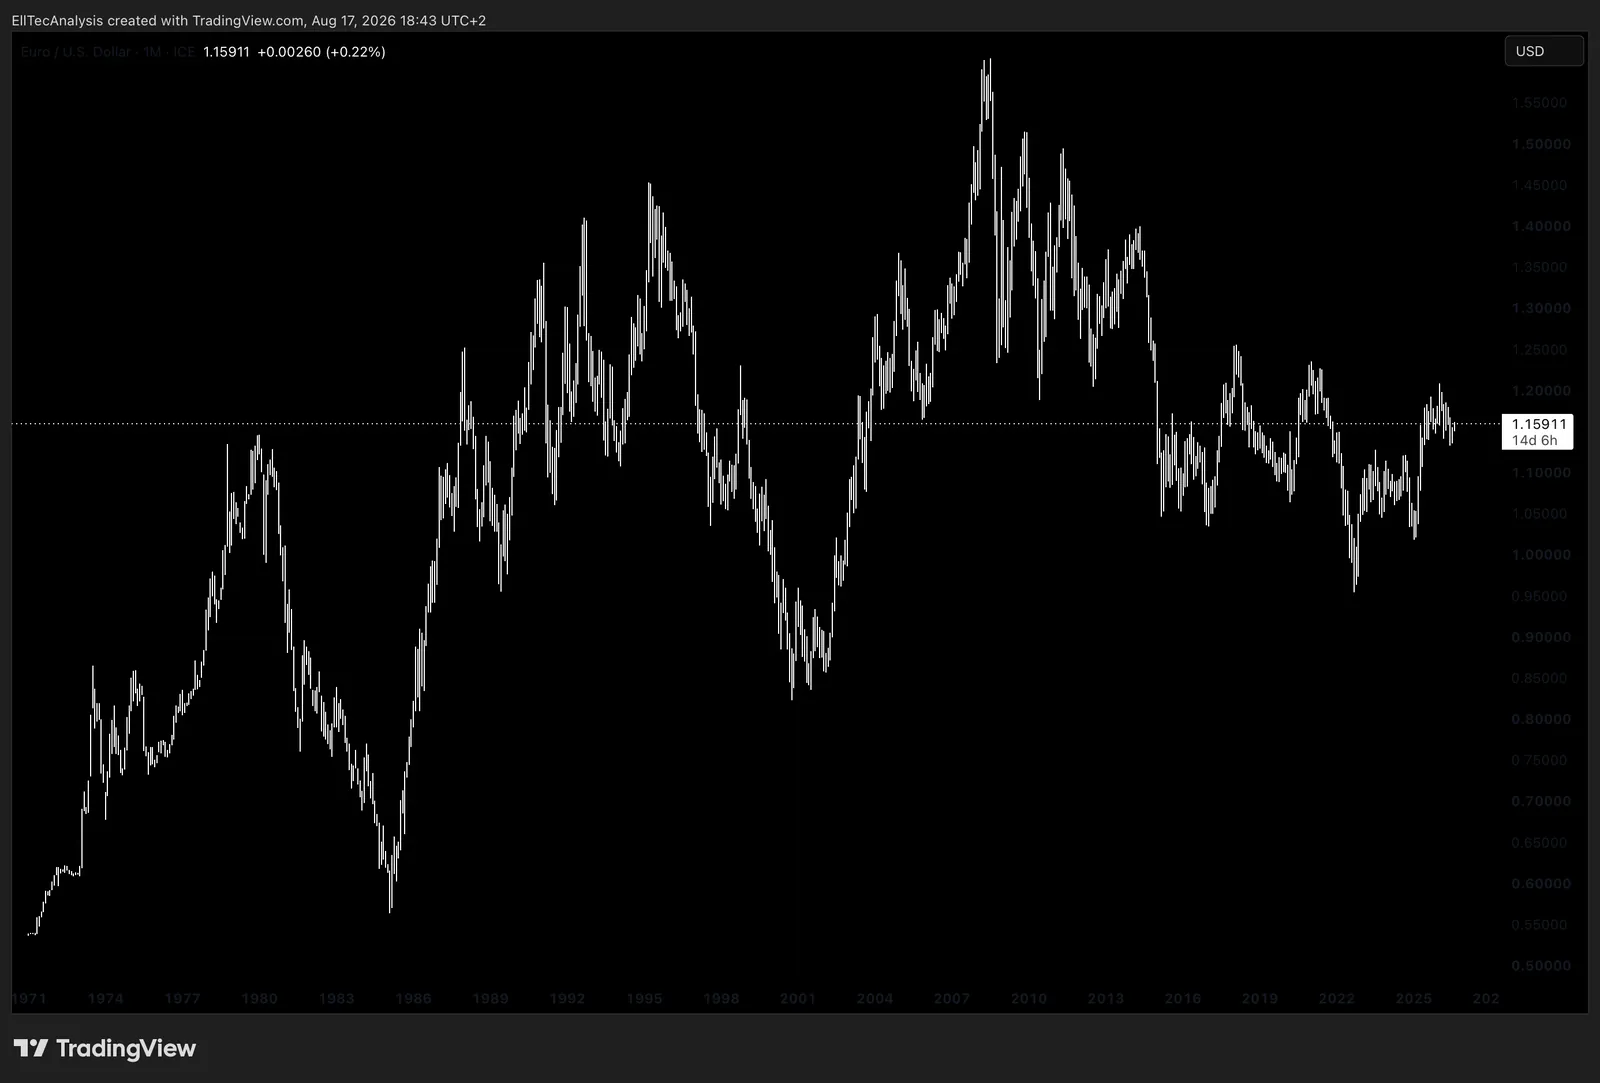
Ein Währungspaar gibt den Kurs einer Währung, der Basiswährung, im Verhältnis zu einer anderen, der Notierungswährung, an; EUR/USD bei 1,16 bedeutet, dass man für einen Euro 1,16 US-Dollar erhält. Ein Pip ist die kleinste Standard-Einheit der Kursbewegung eines Paares, bei den meisten Hauptwährungspaaren in der Regel die vierte Dezimalstelle, wobei der tatsächliche Geldwert eines Pips von der Positionsgröße und dem gehandelten Währungspaar abhängt. Der Bid-Ask-Spread, dessen Struktur bereits in Teil III behandelt wurde, ist bei den liquidesten Hauptwährungspaaren in der Regel außergewöhnlich eng und weitet sich bei weniger gehandelten Währungen aus Schwellenländern erheblich aus.
Zinsdifferenzen, der Carry-Trade und die Kaufkraftparität
Zinsdifferenzen zwischen zwei Ländern sind, wie bereits in Teil I dargelegt, die treibende Kraft hinter anhaltenden Währungstrends, und der Carry-Trade ist die Strategie, die direkt auf dieser Tatsache aufbaut: Man nimmt Kredite in einer Währung mit niedriger Rendite auf und investiert die Erlöse in eine Währung mit höherer Rendite, wobei man die Zinsdifferenz erwirtschaftet, solange sich der Wechselkurs selbst nicht so stark gegen die Position bewegt, dass diese Differenz zunichte gemacht wird. Carry-Trades sind grundsätzlich risikobegegnende Positionen, da sie von einer stabilen oder steigenden Risikobereitschaft abhängen, und sie sind anfällig für plötzliche, drastische Abwicklungen, gerade dann, wenn die Volatilität sprunghaft ansteigt und die Finanzierungswährung an Wert gewinnt, während Kapital zurück in sichere Anlagen fließt, was in der Regel schnell und ohne große Vorwarnung geschieht. Die Kaufkraftparität (KKP, PPP) ist der langfristige theoretische Anker, der besagt, dass sich Wechselkurse im Laufe der Zeit so anpassen sollten, dass der Preis eines identischen Warenkorbs in allen Ländern gleich ist; sie ist eine wirklich nützliche Bewertungsgröße für den sehr langen Zeithorizont, aber ein notorisch unzuverlässiges Instrument für alles, was auch nur annähernd einem kurz- oder mittelfristigen Timing ähnelt.
Divergenz der Zentralbanken und Realzinsen
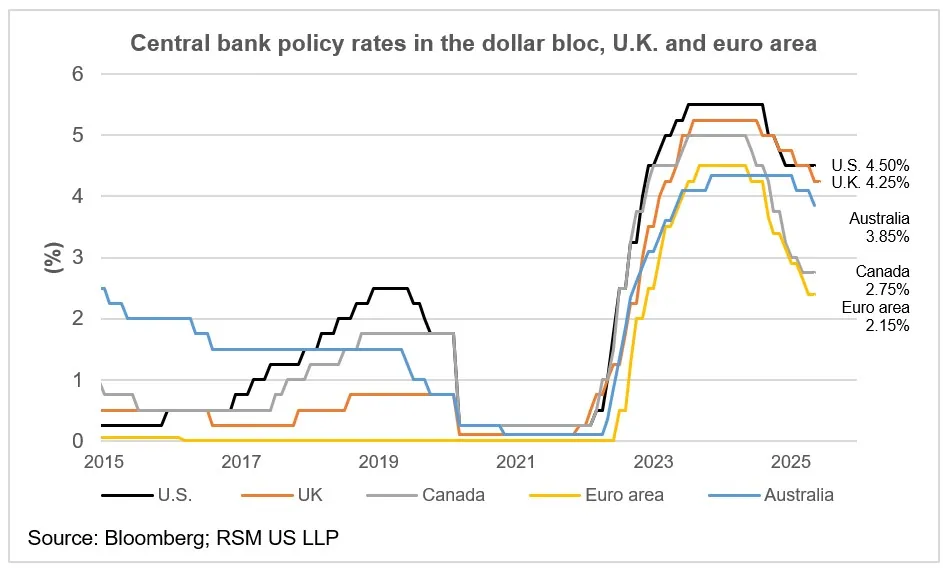
Wenn sich die geldpolitischen Kursen zweier Zentralbanken auseinanderentwickeln, wobei die eine den Zinssatz beibehält oder senkt, während die andere ihn anhebt, wird diese Divergenz selbst zu einem primären, anhaltenden Treiber für das Währungspaar zwischen ihnen und erweitert den in Teil XIII behandelten makroökonomischen Transmissionsmechanismus direkt auf den Devisenmarkt. Wie bei jeder anderen in diesem Leitfaden behandelten Anlageklasse sind reale statt nominale Zinsen für die Beurteilung der tatsächlichen Währungsstärke von größerer Bedeutung, da eine hohe nominale Rendite, die nach Abzug der Inflation nur eine geringe reale Rendite bietet, einer Währung deutlich weniger grundlegende Unterstützung bietet, als der Nominalzins allein vermuten lassen würde.
DXY und Fluchtwährungen
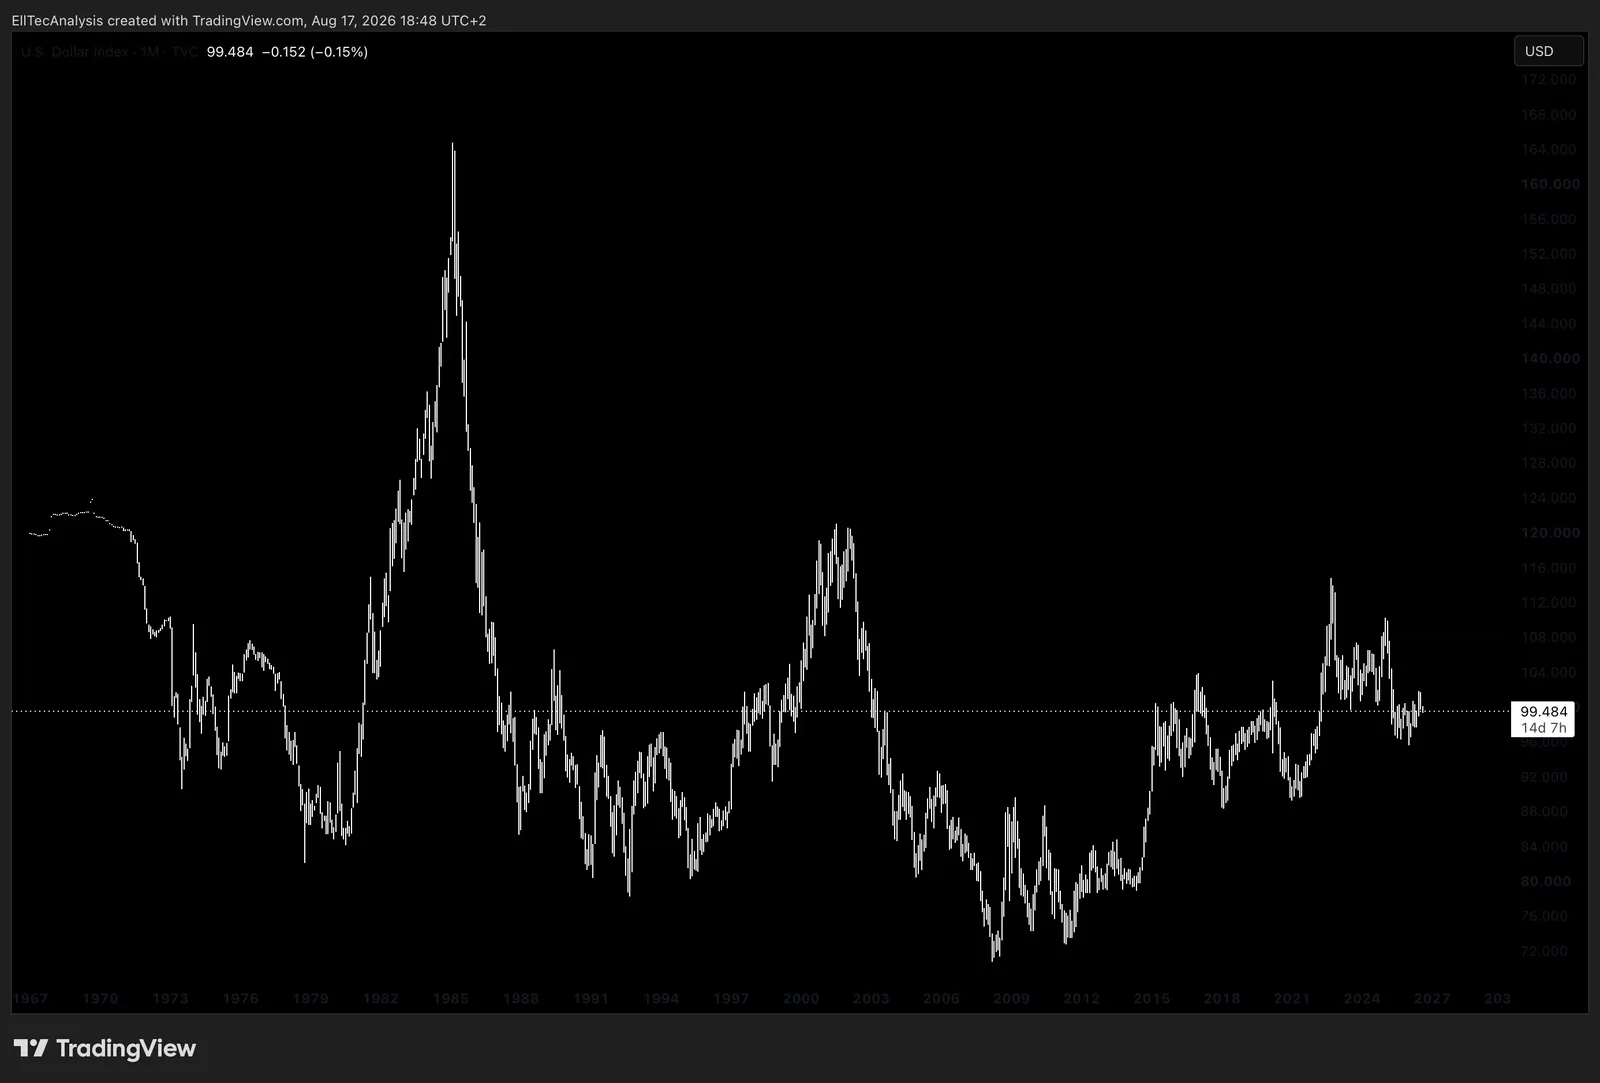
Der DXY, der US-Dollar-Index, der den Dollar gegenüber einem Korb der Währungen wichtiger Handelspartner misst, ist der Standardmaßstab zur Beurteilung der allgemeinen Dollarstärke und wurde bereits in der Erörterung der Dollar-Liquidität in Teil XIII vorgestellt. Bestimmte Währungen, historisch gesehen der US-Dollar, der japanische Yen und der Schweizer Franken, haben sich insbesondere in Zeiten von Marktstress tendenziell gestärkt. Diese „Flucht in die Qualität“ wird durch ihre tiefen, liquiden Märkte für Staatsanleihen sowie, im Falle Japans und der Schweiz, durch ihren Status als bedeutende Nettogläubigerländer angetrieben.
Devisenmärkte der Schwellenländer
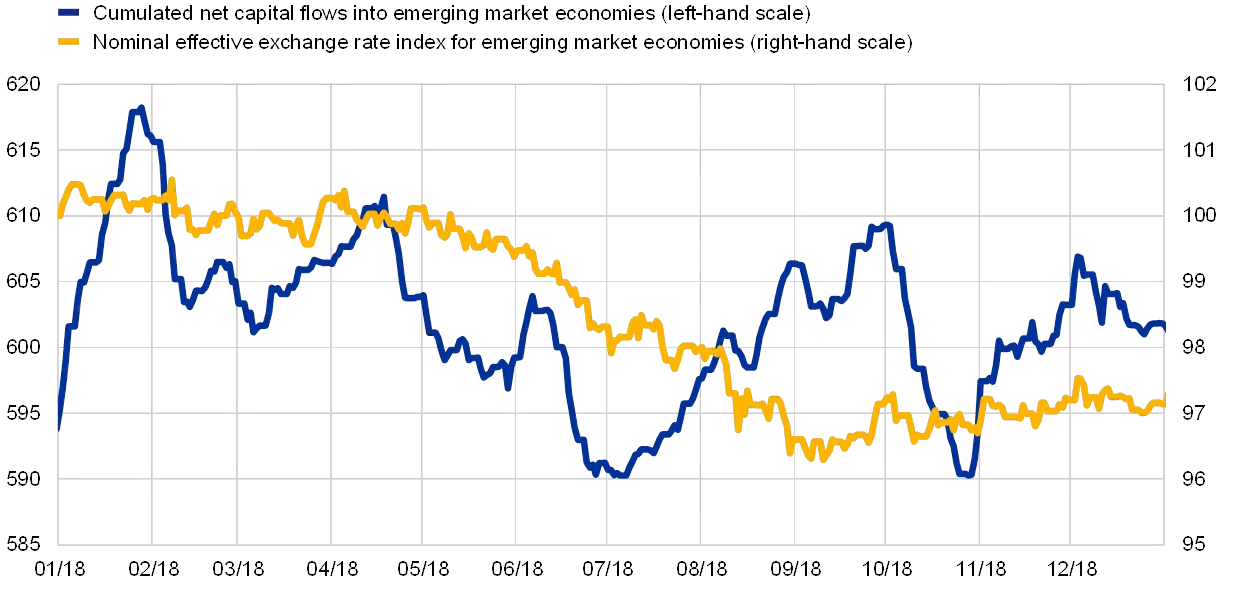
Währungen aus Schwellenländern bergen Risiken, die über die Zins- und Wachstumsdynamik hinausgehen, die die Währungspaare der Industrieländer bestimmen: Leistungsbilanzdefizite (ein Land, das dauerhaft mehr importiert als exportiert und daher einen kontinuierlichen Zufluss ausländischen Kapitals benötigt, um die Lücke zu finanzieren), hohe, auf US-Dollar lautende Verschuldung (deren Bedienung proportional teurer wird, sobald die Landeswährung gegenüber dem Dollar an Wert verliert, derselbe Übertragungsmechanismus, der in Teil XIII behandelt wurde) sowie echte politische und institutionelle Risiken, all dies kann eine rasche Kapitalflucht und überproportionale Währungsschwankungen auslösen, wie sie bei Devisen aus Industrieländern selten in gleichem Maße auftreten.
Währungsabsicherung
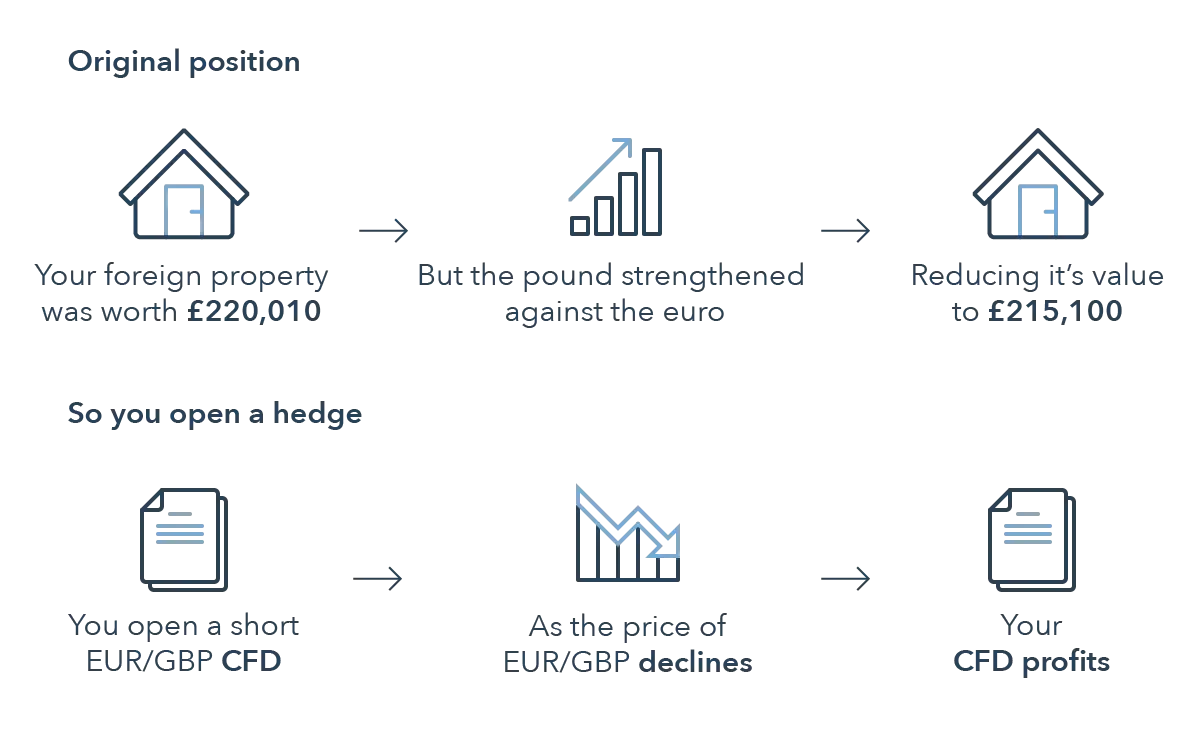
Durch eine Währungsabsicherung werden die Wechselkursumrechnungs-Effekte einer Auslandsbeteiligung ganz oder teilweise eliminiert, typischerweise durch Terminkontrakte oder währungsgesicherte Anteilsklassen, wie sie bereits in der ETF-Erörterung in Teil VIII vorgestellt wurden. Die Absicherung ist nicht kostenlos: Ihre laufenden Kosten richten sich direkt nach der Zinsdifferenz zwischen den beiden beteiligten Währungen, was bedeutet, dass die Absicherung einer Position, die auf eine Währung mit deutlich höheren Zinsen als die eigene Basiswährung des Anlegers lautet, reale, kontinuierliche Kosten verursacht.
Anwendungsbeispiel: Wie der Wechselkurs allein eine ausländische Rendite verändert
Als Beispiel dient ein auf den Euro basierender Anleger, der eine US-Aktie zu 100 $ kauft, während der EUR/USD-Kurs bei 1,10 liegt, was bedeutet, dass die Position etwa 90,91 € kostet. Sechs Monate später notiert die Aktie immer noch bei genau 100 $, also unverändert in US-Dollar, doch der EUR/USD-Kurs ist auf 1,05 gestiegen, was bedeutet, dass der Dollar gegenüber dem Euro an Wert gewonnen hat. Dieselbe 100-Dollar-Position ist nun bei der Rückumrechnung etwa 95,24 € wert. Der Anleger hat allein durch die Währungsbewegung einen realen, in Euro denominierten Gewinn von über vier Prozent erzielt, obwohl die zugrunde liegende US-Aktie in US-Dollar eine null Rendite erbracht hat. Hätte sich der EUR/USD-Kurs stattdessen in die andere Richtung auf 1,15 bewegt, hätte dieselbe unveränderte 100-Dollar-Aktie zu einem Verlust in Euro geführt. Genau aus diesem Grund birgt ein nicht abgesichertes Auslandsengagement einen zweiten, völlig eigenständigen Renditefaktor, der zusätzlich zur Wertentwicklung des Vermögenswerts in seiner eigenen Währung zum Tragen kommt, und genau deshalb ist die Entscheidung zwischen abgesichert und ungesichert in Teil VIII für jeden Anleger, der Vermögenswerte außerhalb seiner eigenen Basiswährung hält, keine nebensächliche Formalität.
Teil XIV: Rohstoffe im Detail
Kassakurs, Terminkurs und die Kurve
Der Kassakurs ist der Preis für die sofortige Lieferung; der Terminpreis ist der heute vereinbarte Preis für die Lieferung zu einem festgelegten zukünftigen Zeitpunkt, und die Mechanismen von Contango, Backwardation, Roll-Rendite und Basis werden in Teil VII strukturell behandelt. Speziell auf Rohstoffe angewendet, wird die Form der Terminkurve von zwei Faktoren bestimmt, die über einfache, zinsbasierte Finanzierungskosten hinausgehen: Lagerkosten, die realen, physischen Kosten für das Halten eines Barrels Öl oder eines Bushels Weizen bis zu einem zukünftigen Zeitpunkt, die die Kurve in Richtung Contango verschieben, und die Convenience-Rendite, der praktische Vorteil, physische Bestände bereits jetzt vorrätig zu haben, anstatt auf einen Papieranspruch auf zukünftige Lieferung zu setzen, wertvoll für einen Endverbraucher, der die physische Ware für die tatsächliche Produktion benötigt und einem echten Risiko einer Versorgungsunterbrechung ausgesetzt ist, was die Kurve bei angespanntem aktuellem Angebot in Richtung Backwardation drückt. Die Lagerbestände sind der wichtigste direkte Faktor in der Praxis, der bestimmt, welche dieser beiden Kräfte zu einem bestimmten Zeitpunkt überwiegt: Niedrige Lagerbestände im Verhältnis zur Nachfrage führen tendenziell zu Backwardation, während reichliche oder wachsende Lagerbestände tendenziell zu Contango führen.
Saisonalität und Wetter
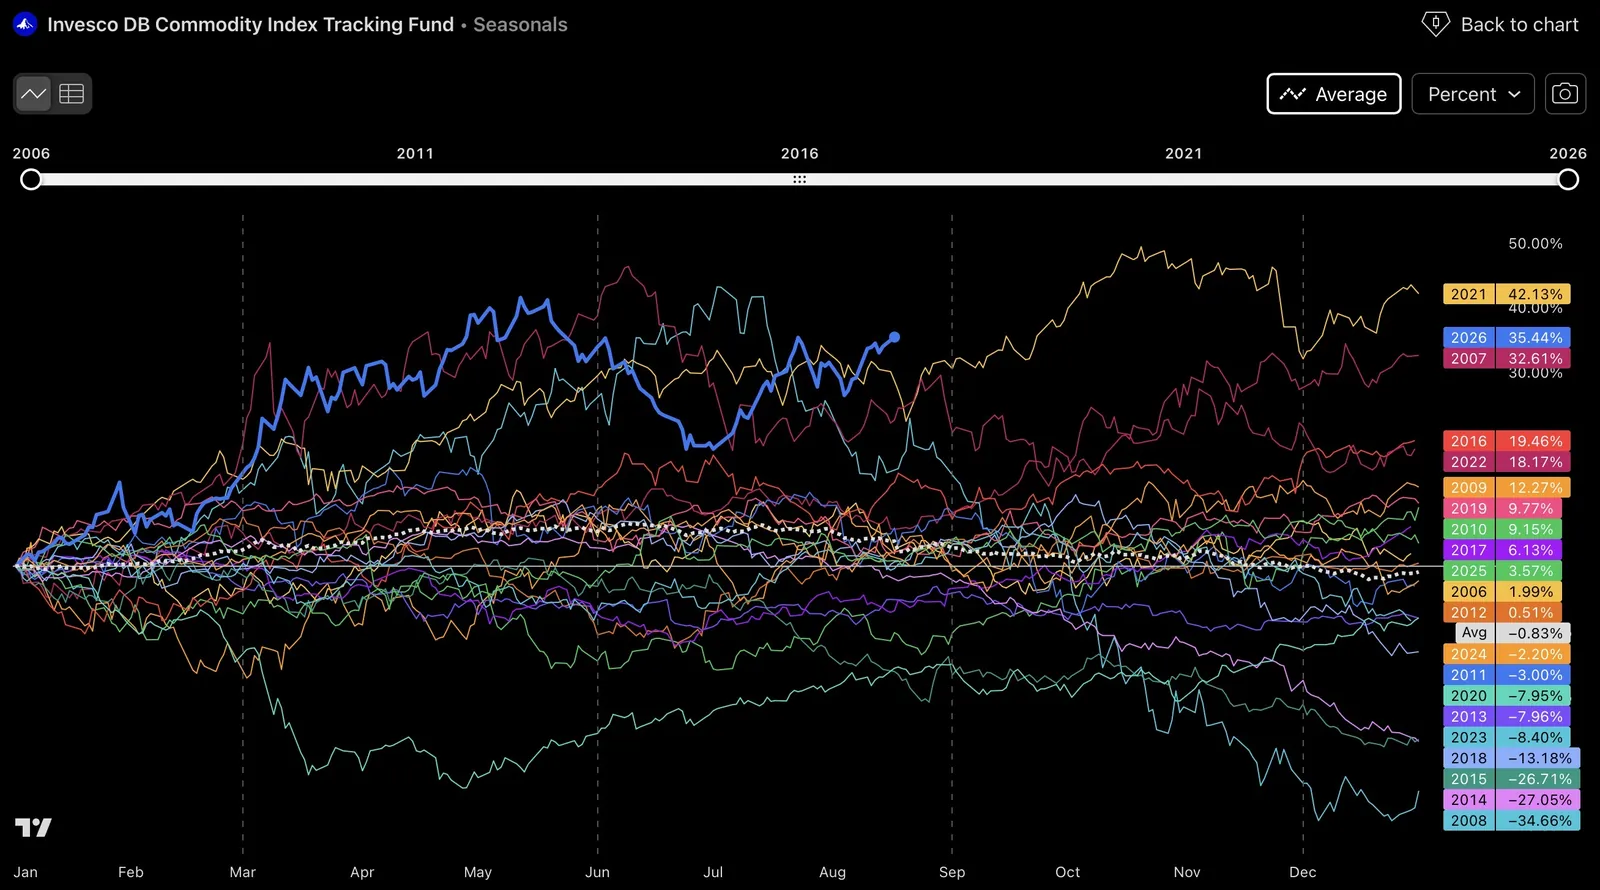
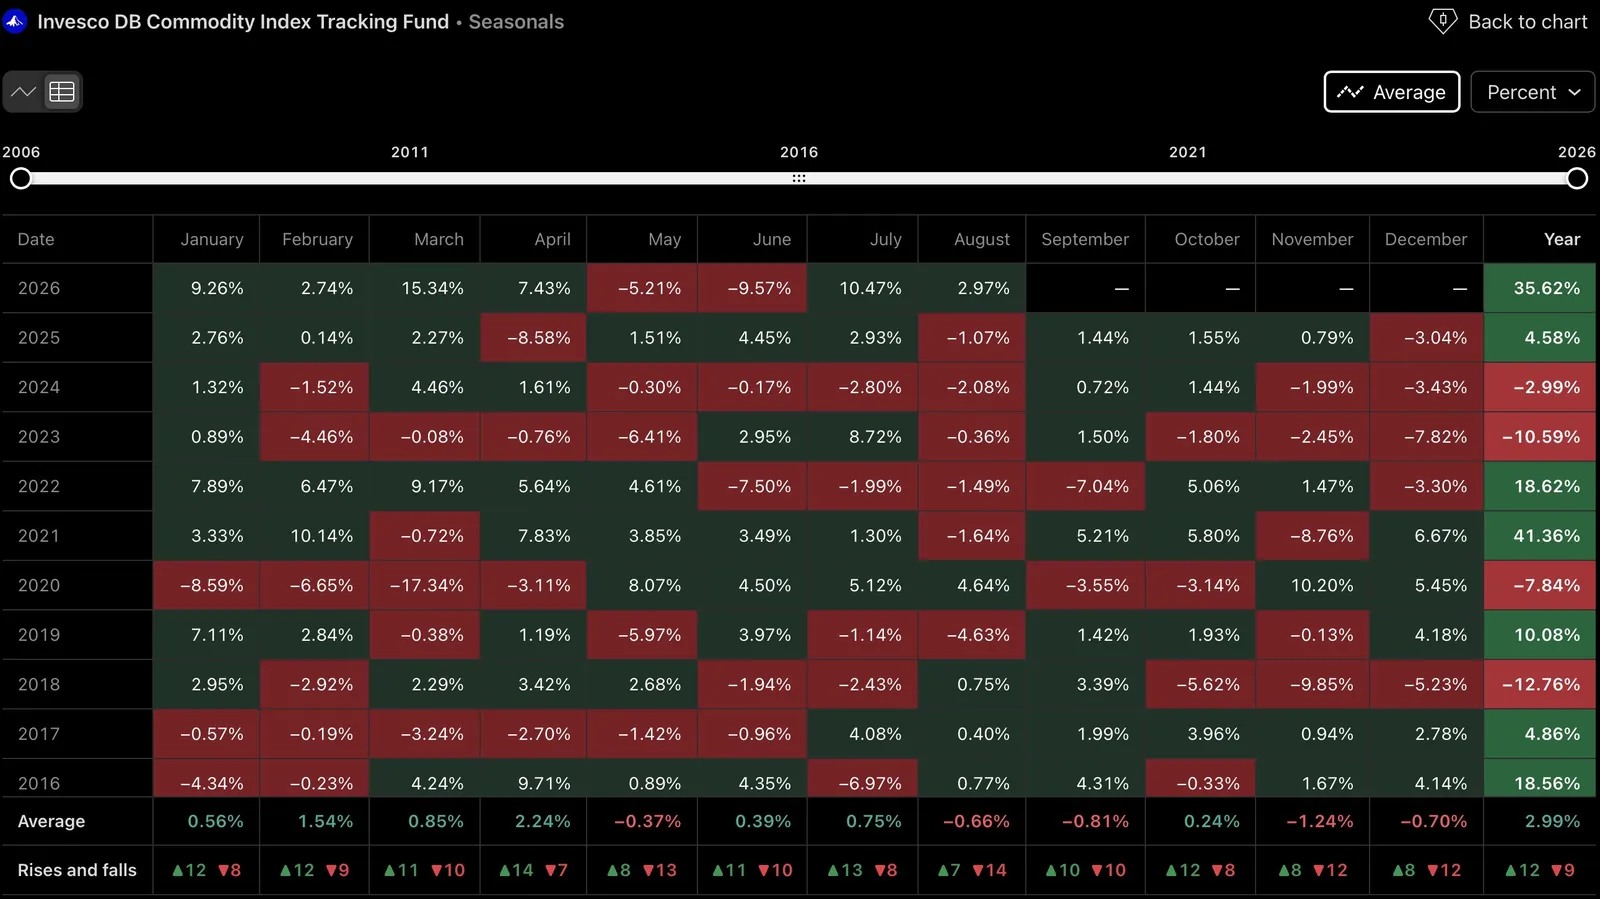
Agrarrohstoffe unterliegen einem ausgeprägten saisonalen Rhythmus, der an die Aussaat- und Erntezyklen gekoppelt ist, wobei die Preise in der Regel während der Vegetationsperiode am empfindlichsten auf Wetterrisiken reagieren, wenn das spätere Erntevolumen noch ungewiss ist. Energie-Rohstoffe weisen ein eigenes saisonales Nachfragemuster auf: Die Nachfrage nach Erdgas steigt während der Heizperiode im Winter, die Nachfrage nach Benzin während der Fahrsaison im Sommer, und unerwartete Wetterereignisse, wie ein ungewöhnlicher Kälteeinbruch oder ein Hurrikan, der die Produktionsinfrastruktur stört, können die Preise unabhängig vom zugrunde liegenden Angebots- und Nachfragetrend stark und schnell beeinflussen.
Geopolitik, OPEC und Nachfragerückgang
Die OPEC und ihre verbündeten Produzenten koordinieren ihre Angebotsentscheidungen gezielt, um den Ölpreis zu steuern, wodurch ihre Treffen und Entscheidungen über Förderquoten zu einer wiederkehrenden, kalendergesteuerten Quelle von Volatilität werden, die sich von der gewöhnlichen, marktgetriebenen Angebots- und Nachfragesituation unterscheidet. Geopolitische Angebotsschocks, Konflikte oder Sanktionen, die eine wichtige Förderregion betreffen, können ohne große Vorwarnung erhebliche Mengen aus dem Markt nehmen. Der Nachfragerückgang ist der selbstkorrigierende Mechanismus auf der anderen Seite eines anhaltenden Preisanstiegs: Ausreichend hohe Preise führen letztendlich zu einem Rückgang des Verbrauchs selbst, sei es dadurch, dass Verbraucher und Unternehmen ihren Verbrauch drosseln oder auf Alternativen ausweichen. Dies ist einer der Gründe, warum extreme Rohstoffpreisspitzen in der Vergangenheit tendenziell im Laufe der Zeit selbstbegrenzend waren und nicht unbegrenzt anhielten.
Rohstoff-Superzyklen
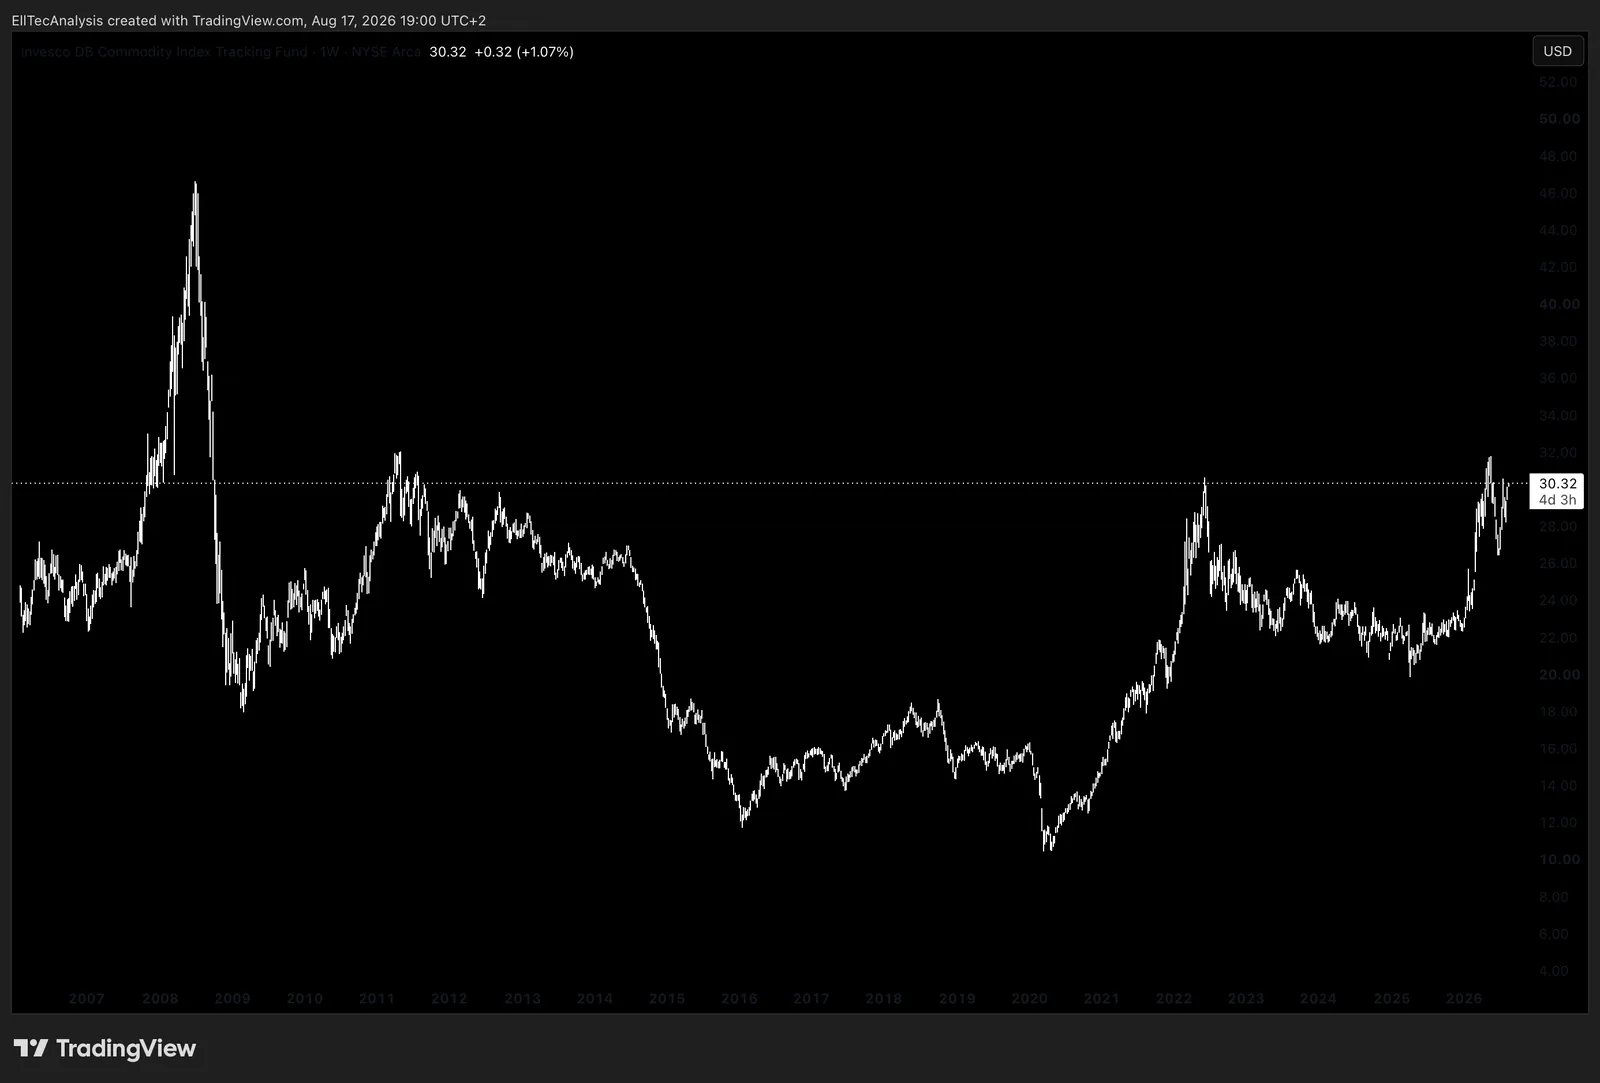
Ein Superzyklus ist ein mehrjähriger, manchmal sogar jahrzehntelanger, struktureller Bullenmarkt im gesamten Rohstoffkomplex, der historisch gesehen durch eine anhaltende strukturelle Verschiebung der Nachfrage angetrieben wird, wobei die rasche Industrialisierung einer großen Volkswirtschaft das deutlichste historische Beispiel darstellt, die die mehrjährige Vorlaufzeit übertrifft, die erforderlich ist, um nennenswerte neue Liefermengen auf den Markt zu bringen. Die Unterscheidung zwischen einem echten Superzyklus und einer gewöhnlichen zyklischen Rallye ist gerade deshalb wichtig, weil sich der Anlagehorizont und die Überzeugung, die erforderlich sind, um die unvermeidlichen starken zwischenzeitlichen Korrekturen durchzustehen, bei beiden erheblich unterscheiden.
Produzenten versus die Rohware selbst
Eine Investition in ein rohstoffproduzierendes Unternehmen, sei es ein Bergbauunternehmen oder ein großer Ölkonzern, stellt ein deutlich anderes Engagement dar als eine Investition in den Rohstoff selbst. Aktien von Produzenten weisen eine direkte operative Hebelwirkung auf den Rohstoffpreis auf, da die Kosten eines Unternehmens weitgehend feststehen, während sich seine Einnahmen mit dem Rohstoffpreis bewegen, was sowohl Gewinne als auch Verluste im Verhältnis zur Rendite des Rohstoffs selbst verstärkt, derselbe Mechanismus der operativen Hebelwirkung, der in Teil V vorgestellt wurde, zusätzlich zu den üblichen unternehmensspezifischen Risiken und Aktienmarktrisiken, die überhaupt nichts mit dem Rohstoff zu tun haben.
Warum ein Rohstoff-ETC selten dem Kassakurs entspricht
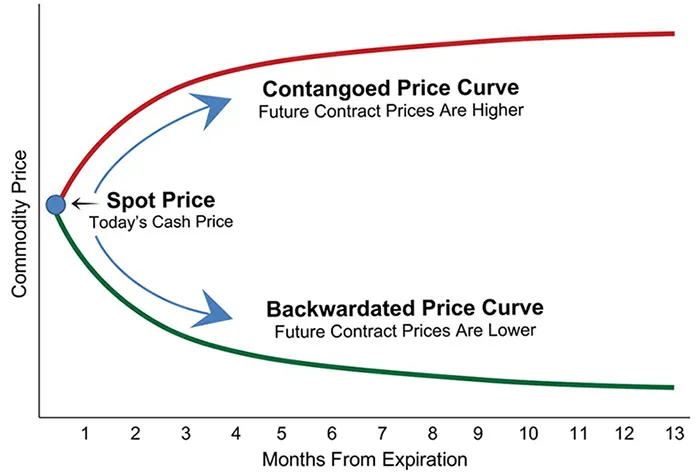
Dies sollte klar und deutlich gesagt werden, da es einer der häufigsten Punkte ist, die bei Privatanlegern in dieser Anlageklasse für Verwirrung sorgen. Die meisten Rohstoff-ETCs halten den physischen Rohstoff nicht; sie halten Terminkontrakte und müssen auslaufende Kontrakte kontinuierlich in neue umschichten, um das Engagement aufrechtzuerhalten. Das bedeutet, dass der in Teil VII beschriebene Roll-Ertragsmechanismus, positiv bei Backwardation, negativ bei Contango, zu einem direkten, anhaltenden Hemmnis oder Rückenwind für die realisierte Rendite des ETC wird, völlig unabhängig davon, wie sich der Kassakurs selbst entwickelt. Ein ETC kann allein aufgrund einer anhaltenden Contango-Kurve eine deutlich schlechtere Rendite erzielen als die Kursänderung der zugrunde liegenden Ware im gleichen Zeitraum, genau deshalb ist es ebenso wichtig, die tatsächliche Zusammensetzung und Roll-Methodik eines Rohstoff-ETCs zu prüfen, wie zu überprüfen, welche Ware er angeblich nachbildet.
Teil XV: Die Struktur des Kryptomarktes im Detail
Netzwerkarchitektur
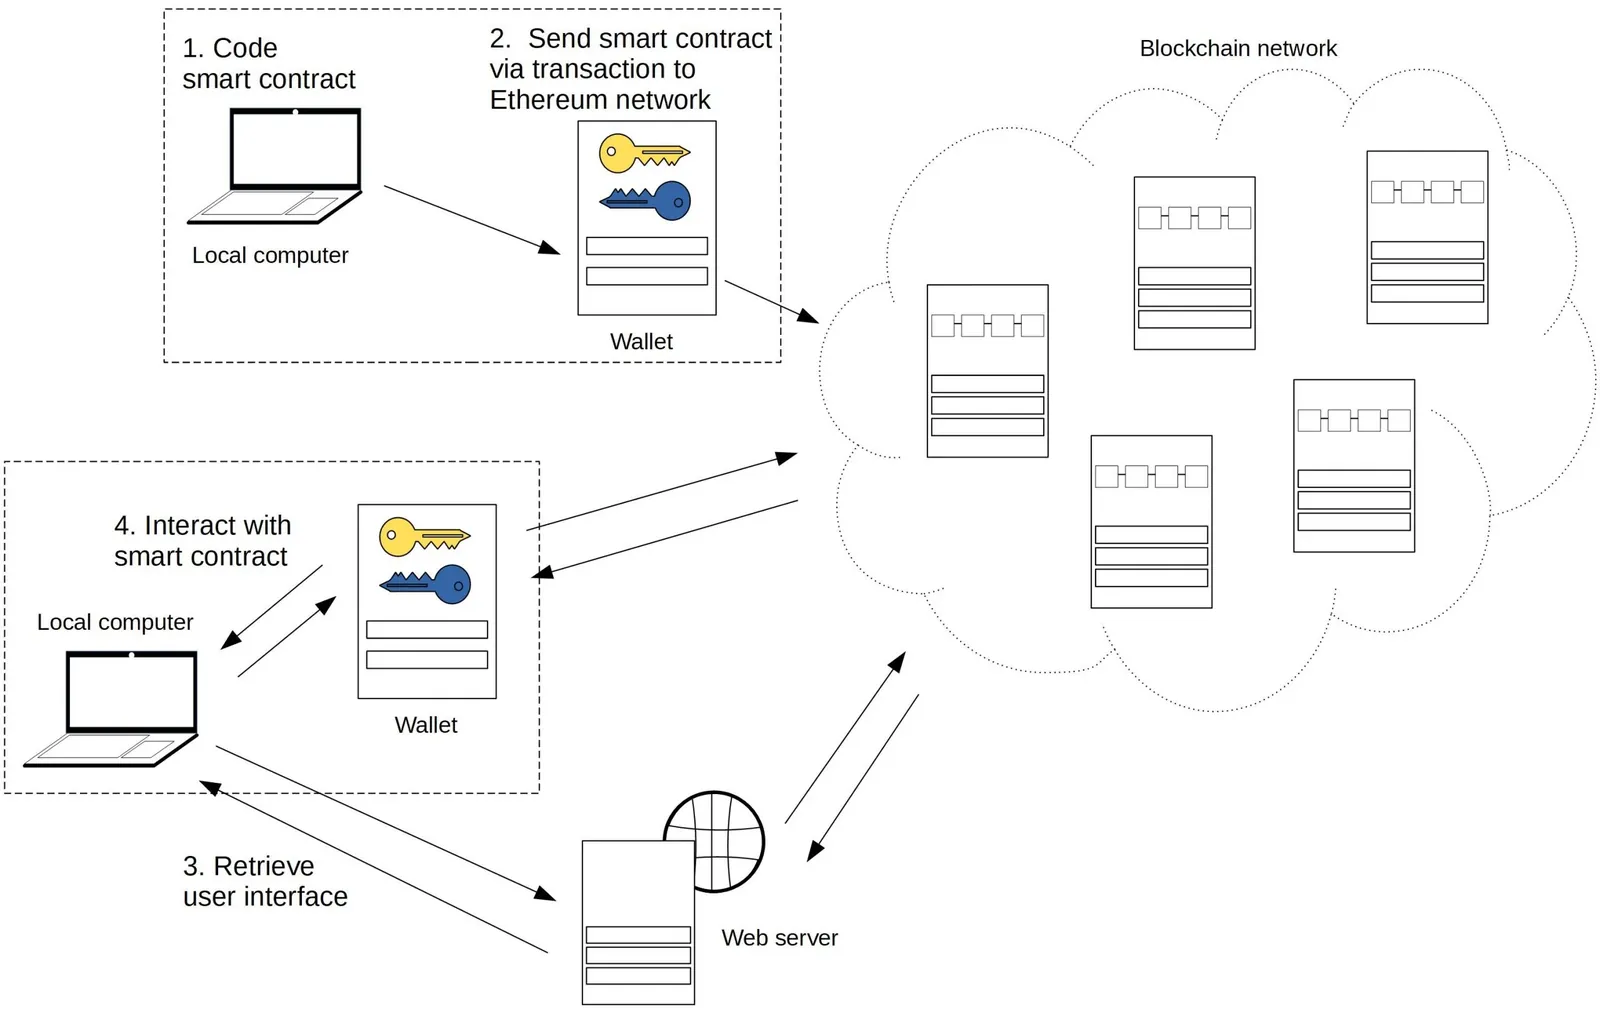
Eine Layer-1-Blockchain ist eine Basis-Blockchain mit einem eigenen, unabhängigen Konsensmechanismus; Bitcoin und Ethereum sind die beiden größten Beispiele dafür. Eine Layer-2-Blockchain wird speziell auf einer Layer-1-Blockchain aufgebaut, um den Transaktionsdurchsatz zu erhöhen und die Gebühren zu senken, wobei sie gleichzeitig die zugrunde liegende Sicherheit der Basis-Blockchain übernimmt. Rollups sind derzeit die vorherrschende Layer-2-Technik: Sie bündeln, oder „rollen zusammen“ („roll up“), eine große Anzahl von Transaktionen außerhalb der Basis-Blockchain und senden dann einen einzigen, komprimierten Nachweis für diesen Stapel zurück an Layer 1, wodurch die Kosten pro Transaktion drastisch gesenkt werden, während die endgültige Abwicklung weiterhin auf der sichereren Basis-Blockchain erfolgt. Brücken verbinden separate Blockchains oder eine Layer-1-Blockchain mit ihren Layer-2-Lösungen und ermöglichen so den Transfer von Vermögenswerten zwischen ansonsten inkompatiblen Netzwerken. Historisch gesehen gehören Brücken zu den größten Einzelursachen für Verluste im gesamten Krypto-Ökosystem, da sie einen großen Pool an gesperrten Vermögenswerten hinter Code konzentrieren, der oft weniger praxiserprobt ist als die zugrunde liegenden Layer-1-Protokolle selbst.
DeFi, Staking und Tokenomics
Dezentrale Finanzen (DeFi) beziehen sich auf Kreditvergabe-, Kreditaufnahme- und Handelsprotokolle, die direkt auf Smart Contracts laufen und nicht über einen traditionellen Finanzintermediär abgewickelt werden. Staking, das in Teil I strukturell vorgestellt wurde, sperrt Token, um ein Proof-of-Stake-Netzwerk zu sichern, im Austausch gegen eine Rendite. Diese Renditequelle unterscheidet sich grundlegend von Kursgewinnen und birgt eigene Risiken, da gestakte Token während einer Sperrfrist in der Regel illiquide sind und der Kurs des zugrunde liegenden Tokens immer noch stärker fallen kann als die erzielte Rendite. Die Tokenomics, also das gesamte wirtschaftliche Design eines Tokens, bestimmt, wie nachhaltig dieses Design tatsächlich ist. Der zirkulierende Bestand ist die Anzahl der Token, die sich derzeit im öffentlichen Umlauf befinden; die „Fully Diluted Valuation“ (FDV) gibt an, wie hoch die Gesamtmarktkapitalisierung wäre, wenn jeder Token, der jemals existieren wird, bereits zum aktuellen Preis im Umlauf wäre, und die Differenz zwischen der Marktkapitalisierung eines Tokens und seiner FDV ist ein entscheidender, häufig übersehener Prüfpunkt, da ein Token, bei dem ein großer Teil des späteren Angebots noch gesperrt ist, allein aufgrund der Marktkapitalisierung günstig erscheinen kann, obwohl er eine erhebliche zukünftige Verwässerung in sich birgt. Token-Freigaben und Vesting-Zeitpläne bezeichnen die planmäßige Freigabe zuvor gesperrter Token, die typischerweise vom Gründerteam und frühen Investoren gehalten werden; da diese Termine im Voraus bekannt sind, stellen sie häufig eine vorhersehbare, erwartete Quelle für zukünftigen Verkaufsdruck dar. Einige Netzwerke geben im Rahmen ihres laufenden Sicherheits- oder Belohnungsmechanismus kontinuierlich neue Token aus, was eine inflationäre Kraft auf das Angebot ausübt, während andere im Rahmen ihres normalen Betriebs einen Teil der Token verbrennen, also dauerhaft vernichten, was eine deflationäre Kraft darstellt; der Saldo aus Ausgabe und Verbrennung, und nicht die einzelnen Zahlen für sich genommen, bestimmt, ob das tatsächliche zirkulierende Angebot im Laufe der Zeit wächst oder schrumpft.
Netzwerknutzung und On-Chain-Daten
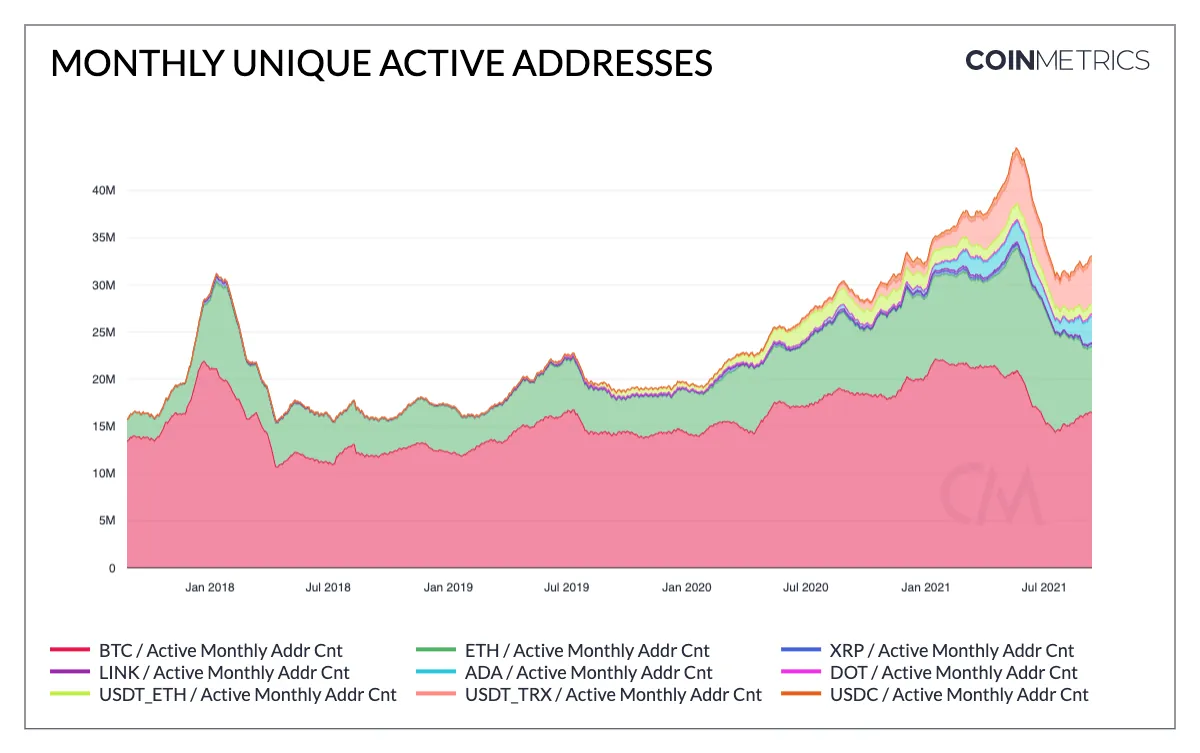
Gasgebühren sind die Kosten für die Ausführung einer Transaktion in einem Netzwerk; sie steigen und fallen direkt mit der Nachfrage nach dem begrenzten Blockplatz des Netzwerks und dienen somit als Echtzeit-Indikator für die Auslastung. Der „Total Value Locked“ (TVL) ist der Gesamtwert der Vermögenswerte, die in die DeFi-Protokolle eines Netzwerks eingezahlt wurden, und wird häufig als grober Indikator für die echte, organische Nutzung dieses Ökosystems herangezogen. Aktive Adressen, das Transaktionsvolumen und die eingenommenen Netzwerkgebühren dienen alle einem ähnlichen Zweck: Sie unterscheiden Netzwerke mit echter, anhaltender Aktivität von solchen, deren Token-Preis durch Spekulationen getrieben wird, hinter denen vergleichsweise wenig tatsächliche Nutzung steht. Die Entwickleraktivität, also das Tempo der laufenden Code-Beiträge zum Kernprotokoll eines Netzwerks, ist ein weiterer Indikator für dessen langfristige Gesundheit und Aussichten. Börsenflüsse, also die Nettobewegung eines Tokens auf zentralisierte Börsen hin oder von diesen weg, werden als Positionssignal beobachtet: Große Zuflüsse an Börsen gehen oft Verkäufen voraus, da ein Token tatsächlich an einer Börse verkauft wird, während große Abflüsse in Richtung Selbstverwahrung oft auf eine längerfristige Halteabsicht hindeuten. Die „Whale“-Aktivität, also die Verfolgung von Wallets, von denen bekannt ist, dass sie ungewöhnlich große Positionen halten, bietet einen ähnlichen, wenn auch ungenaueren Hinweis auf die Positionierung.
Perpetual-Futures, Funding-Raten, Open Interest und Liquidationen
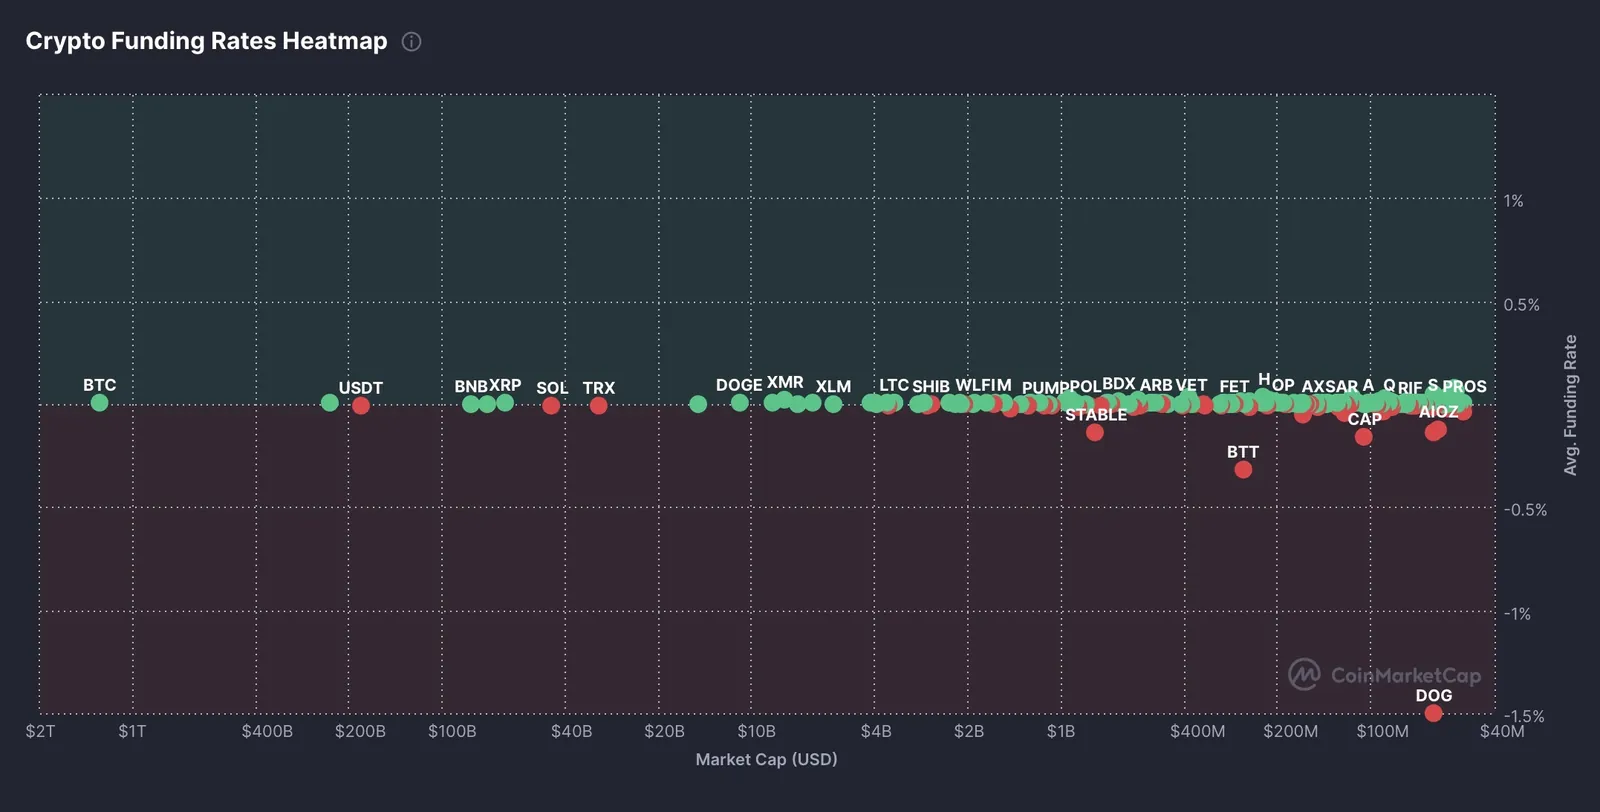
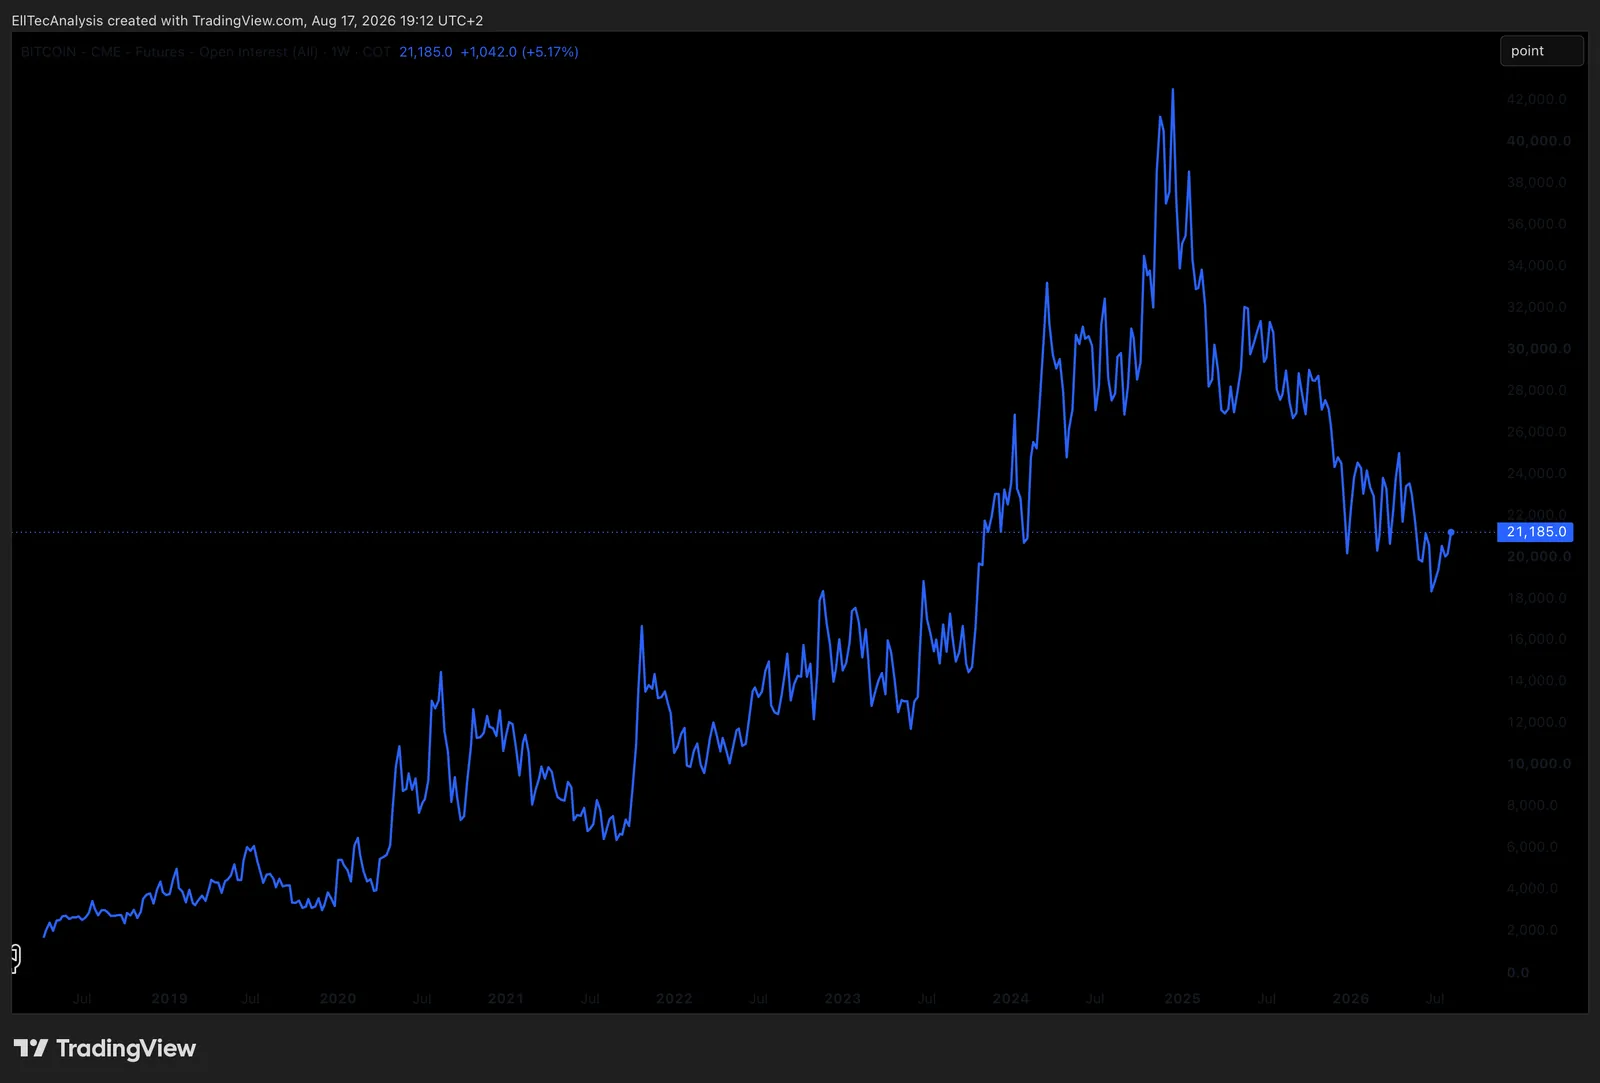
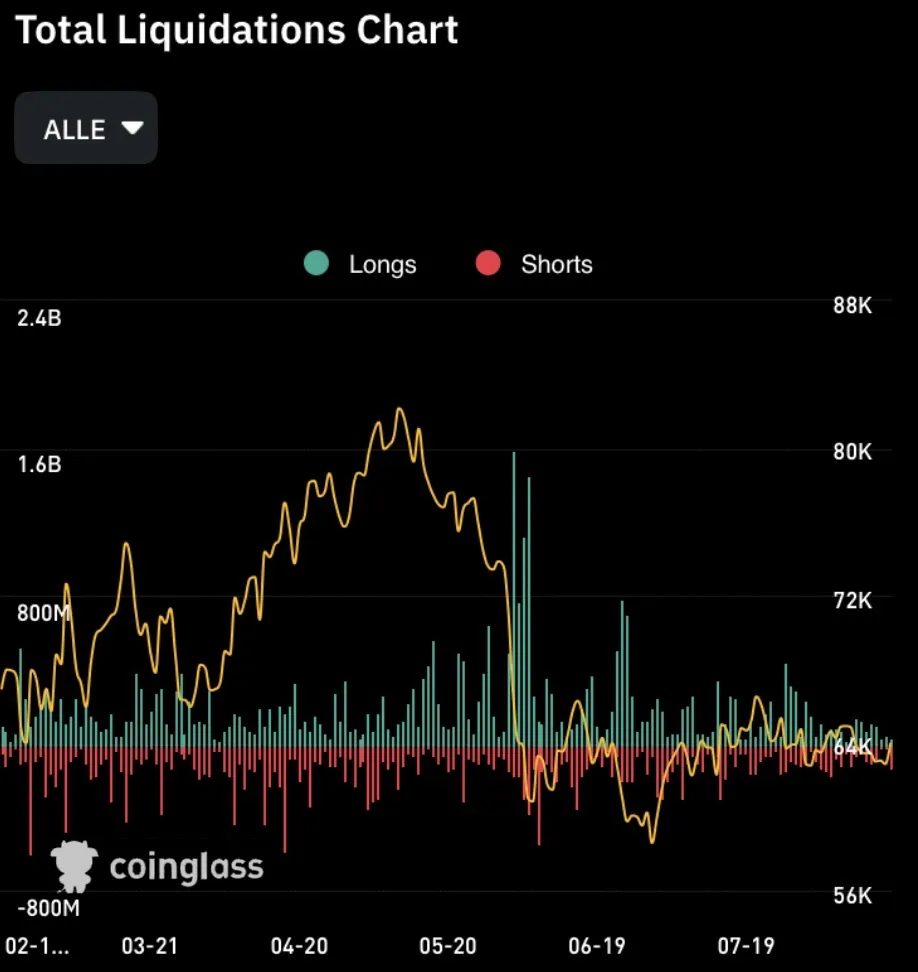
Ein Perpetual-Futures-Kontrakt, die vorherrschende Derivatform im Kryptohandel, hat kein Ablaufdatum und wird über die Funding-Rate an den zugrunde liegenden Kassakurs gekoppelt, eine periodische Zahlung, die direkt zwischen Inhabern von Long- und Short-Positionen ausgetauscht wird, anstatt über den in Teil VII beschriebenen Roll-Mechanismus. Ist die Funding-Rate positiv, zahlen Long-Positionen an Short-Positionen, was einen Markt widerspiegelt, in dem die gehebelten Positionen überwiegend bullisch ausgerichtet sind; ist sie negativ, zahlen Short-Positionen an Long-Positionen, was das Gegenteil widerspiegelt. Das Open Interest ist der Gesamtwert der ausstehenden gehebelten Positionen auf dem gesamten Markt und ein direkter Maßstab dafür, wie viel Hebel derzeit aktiv ist. Eine Liquidationskaskade ist der sich selbst verstärkende Mechanismus hinter den für Kryptowährungen charakteristischen heftigen, schnellen Kursbewegungen: Eine starke Kursschwankung zwingt die am stärksten gehebelten Positionen zur unfreiwilligen Schließung, und diese erzwungene Schließung selbst übt weiteren Druck in dieselbe Richtung aus, wodurch die nächste Stufe der gehebelten Positionen wiederum zur Liquidation getrieben wird. Die Basis, also die Differenz zwischen dem Preis eines Perpetual- oder Terminkontrakts und dem Kassakurs, fungiert als weiterer Echtzeit-Indikator für Hebelwirkung und Positionierung und erweitert das bereits in Teil VII allgemein vorgestellte Konzept.
Verwahrungs- und Technologierisiko
Die Selbstverwahrung, also das Halten von Vermögenswerten in einer Wallet, bei der allein der Inhaber die privaten Schlüssel kontrolliert, üblicherweise eine aus Sicherheitsgründen offline gehaltene Cold Wallet, gewährt vollständige Kontrolle und schließt jegliche Gegenpartei vollständig aus dem Geschehen aus, allerdings auf Kosten der vollständigen persönlichen Verantwortung: Bei Verlust eines privaten Schlüssels gibt es keinen Regress. Die Verwahrung durch eine Börse ist bequemer und vertrauter, führt jedoch genau die Art von Gegenparteirisiko wieder ein, die in Teil XVIII für Broker beschrieben wurde, wobei die Börse selbst zu einem Single Point of Failure zwischen dem Inhaber und seinen Vermögenswerten wird. Das Smart-Contract-Risiko ist das Risiko, dass ein Fehler oder eine Sicherheitslücke im zugrunde liegenden Code eines Protokolls ausgenutzt wird, um Gelder abzuziehen, eine technologiespezifische Risikoebene, für die es in der traditionellen Finanzwelt kein echtes Äquivalent gibt. Das bereits oben vorgestellte Brückenrisiko sowie das regulatorische Risiko, die tatsächliche, sich noch entwickelnde und von der Rechtsordnung abhängige rechtliche Behandlung digitaler Vermögenswerte, vervollständigen ein Risikoprofil, das sich strukturell nicht nur im Ausmaß, sondern auch in seiner Art von den meisten traditionellen Anlageklassen unterscheidet, die an anderer Stelle in diesem Leitfaden behandelt werden.
Warum die Marktkapitalisierung von Kryptowährungen irreführend sein kann
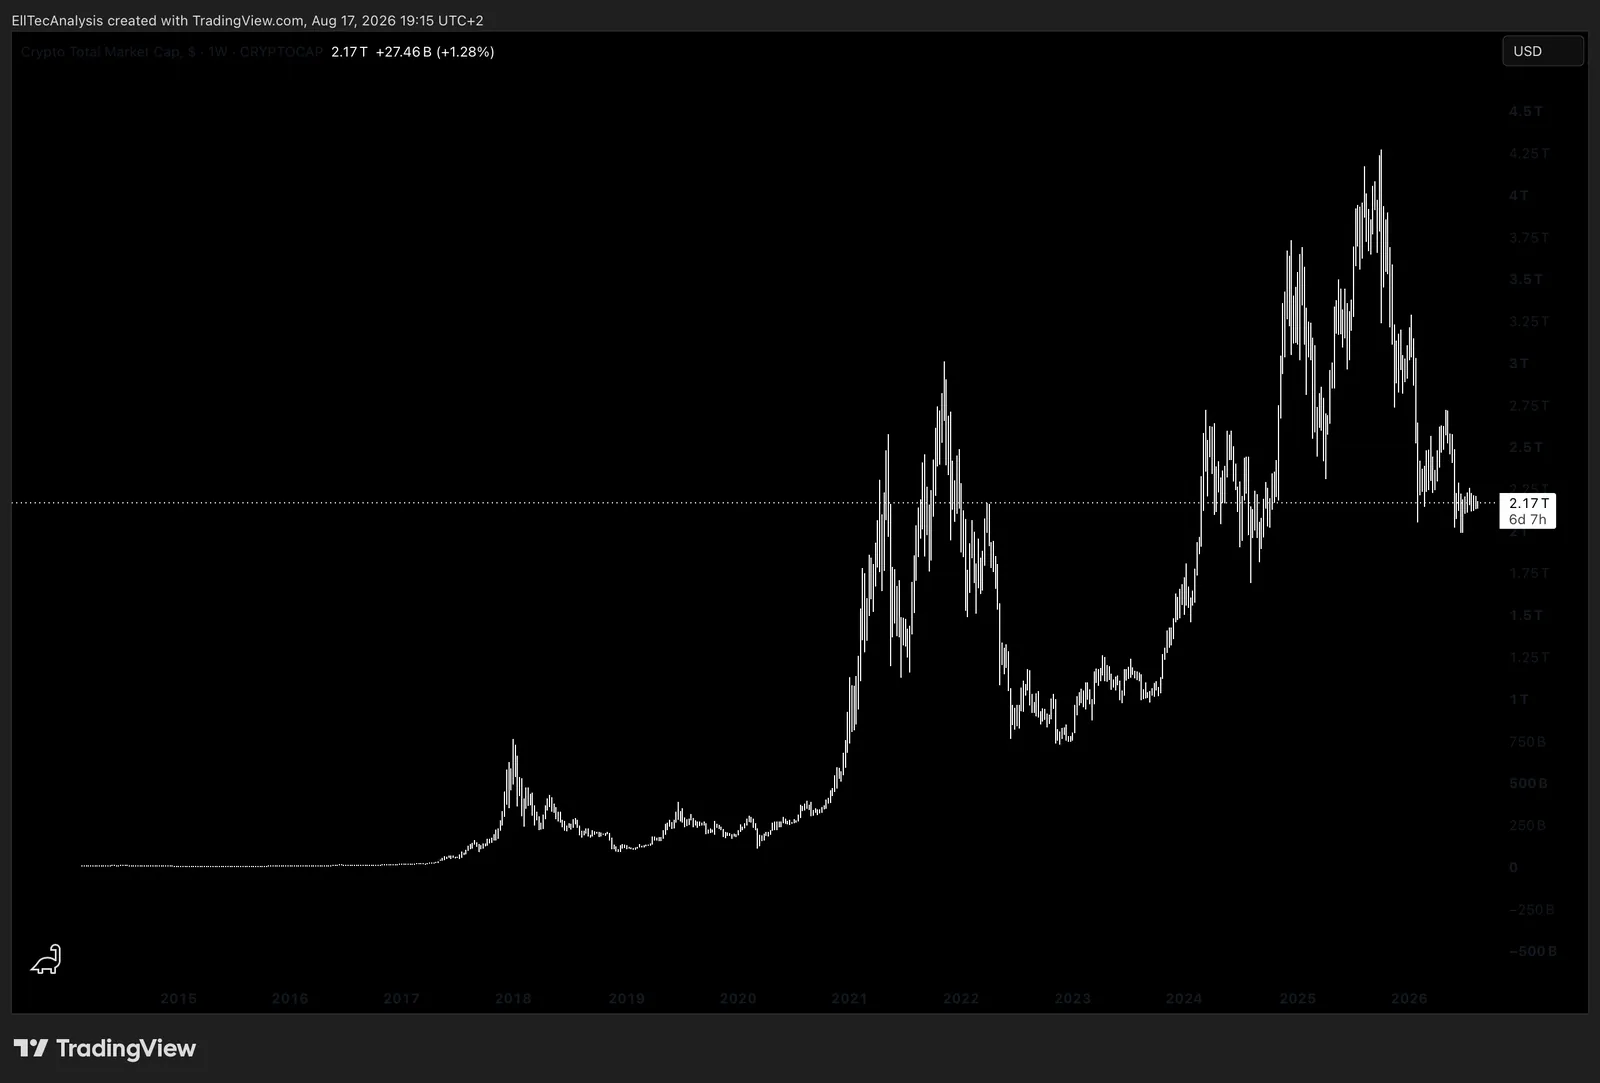
Die Marktkapitalisierung ergibt sich einfach aus dem Preis multipliziert mit dem Umlaufbestand, und bei einem Token mit geringem Handelsvolumen kann diese Gesamtzahl den tatsächlich durch einen Verkauf erzielbaren Erlös erheblich überbewerten, da bereits ein vergleichsweise geringer tatsächlicher Verkauf den Preis eines illiquiden Tokens unverhältnismäßig stark beeinflussen kann, was bedeutet, dass der durch den letzten Handelspreis implizierte „Wert“ nie wirklich allen Inhabern gleichzeitig zur Verfügung stand. Die oben beschriebene FDV-Lücke verstärkt dies noch weiter: Ein Token, dessen Marktkapitalisierung auf der Grundlage eines geringen Umlaufbestands berechnet wird, während ein großer Teil dieses Bestands noch gesperrt ist und erst im Laufe der Zeit freigegeben werden soll, lässt sich bei der Beurteilung der tatsächlichen langfristigen Bewertung wohl besser anhand seines FDV als anhand seiner aktuellen Marktkapitalisierung vergleichen, da dies die Angebotsbasis ist, gegen die der Token letztendlich gehandelt wird.
Teil XVI: Portfolioaufbau, Positionsgrößenbestimmung und Risikomanagement
Diversifizierung und Risikomanagement sind keine optionalen Verfeinerungen, die einer Strategie nachträglich hinzugefügt werden. Sie sind die Strategie in dem Sinne, dass das Überleben eines Portfolios während Kursrückgängen darüber entscheidet, ob es überhaupt noch existiert, um von einer anschließenden Erholung zu profitieren.
Diversifizierung
Diversifizierung funktioniert durch die Kombination von Vermögenswerten, deren Renditen nicht perfekt miteinander korrelieren, sodass Schwächen in einem Teil des Portfolios zumindest teilweise durch Stärke oder Stabilität in anderen Teilen ausgeglichen werden. Sie sollte sich über Anlageklassen hinweg erstrecken, nicht nur innerhalb dieser: Ein Portfolio mit zwanzig verschiedenen Technologiewerten ist nicht sinnvoll diversifiziert, da alle zwanzig demselben sektorspezifischen Risiko und demselben Zinssensitivitätsrisiko ausgesetzt sind. Echte Diversifizierung erstreckt sich über Aktien, festverzinsliche Wertpapiere, Rohstoffe und Barmittel und umfasst im Idealfall auch verschiedene Regionen und Währungen, gerade weil sich die Korrelationen zwischen den Anlageklassen verschieben und gelegentlich umkehren, was genau dem regimeabhängigen Verhalten entspricht, das in der marktübergreifenden Analyse in Teil XIII behandelt wird.
Ansätze zum Portfolioaufbau
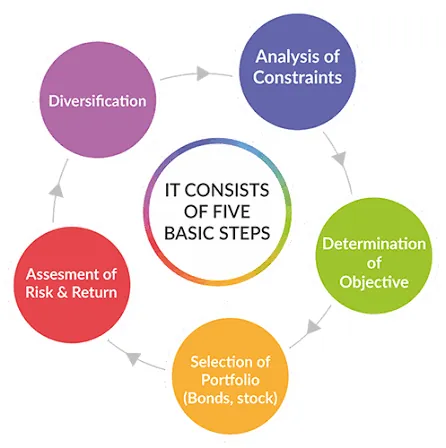
Die strategische Asset-Allokation legt langfristige Zielgewichte für die verschiedenen Anlageklassen fest, die auf den Zielen, dem Anlagehorizont und der Risikotoleranz eines Anlegers basieren, und ist darauf ausgelegt, auch bei normalen Marktschwankungen beibehalten zu werden, anstatt reaktiv angepasst zu werden. Die taktische Vermögensallokation weicht bewusst für einen definierten Zeitraum von diesen langfristigen Zielwerten ab, basierend auf einer spezifischen Markteinschätzung, einem Overlay mit kürzerem Zeithorizont, das auf der strategischen Basis aufsetzt. Core-Satellite-Strukturen kombinieren ein großes, kostengünstiges und breit diversifiziertes Kernportfolio, das üblicherweise aus den in Teil VIII behandelten ETFs aufgebaut ist, mit einem kleineren Satelliten-Teil aus Positionen mit höherer Überzeugung und stärker konzentrierten Positionen, wodurch eine natürliche, strukturelle Anlagemöglichkeit für Einzelwertanalysen wie die eigenen Berichte von EllTec Analysis geschaffen wird, ohne das gesamte Portfolio diesem Konzentrationsrisiko auszusetzen. Bei einer Barbell-Strategie wird das Kapital auf zwei Extreme verteilt, sehr sicher und sehr aggressiv, wobei der Mittelweg bewusst vermieden wird. Dahinter steht die Logik, dass der sichere Teil vor katastrophalen Verlusten schützt, während der aggressive Teil überdurchschnittliche Kursgewinne erzielt. Bei der Risikoparität wird das Kapital so verteilt, dass jede Position etwa das gleiche Risiko zum Gesamtportfolio beiträgt, anstatt das gleiche Kapital, was in der Praxis bedeutet, dass mehr Vermögenswerte mit geringer Volatilität wie Anleihen und weniger Vermögenswerte mit höherer Volatilität wie Aktien gehalten werden, als es eine einfache kapitalgewichtete Aufteilung nahelegen würde. Minimale Varianz und maximale Diversifizierung sind miteinander verwandte Optimierungsansätze, bei denen ein Portfolio speziell darauf ausgerichtet wird, die Gesamtvolatilität zu minimieren oder den Diversifizierungsvorteil über die einzelnen Positionen hinweg zu maximieren, anstatt eine bestimmte Rendite anzustreben. Beim Faktor-Investing wird ein Portfolio bewusst auf bestimmte, historisch belohnte Merkmale ausgerichtet, wobei Value, Momentum, Qualität und Größe die etabliertesten sind, anstatt sich allein an der Marktkapitalisierung zu orientieren. Ein konzentriertes Portfolio, das bewusst relativ wenige Positionen hält, tauscht Diversifizierung gegen eine potenziell höhere Rendite ein, sofern die spezifischen Annahmen zutreffen, auf Kosten eines höheren idiosynkratischen Risikos, falls eine davon nicht zutrifft; dies ist der grundlegende Zielkonflikt, für dessen Bewältigung jede Core-Satellite-Struktur konzipiert ist. Durch regelmäßiges Rebalancing werden die tatsächlichen Gewichte eines Portfolios wieder auf ihre strategischen Zielwerte zurückgeführt, und die Portfoliodrift, die allmähliche, unbeabsichtigte Abweichung von diesen Zielwerten, da sich verschiedene Bestände im Laufe der Zeit unterschiedlich entwickeln, ist genau das, was durch das Rebalancing korrigiert wird; Systematisch durchgeführt, sorgt die Neugewichtung zudem für einen disziplinierten „Buy-Low-Sell-High“-Mechanismus, bei dem Positionen, die eine Outperformance erzielt haben, reduziert und Positionen, die hinterherhinken, aufgestockt werden, ohne dass dafür aktive Marktprognosen erforderlich sind. Bargeld- und Absicherungsallokationen, also bewusst gehaltene, in ihrer Höhe festgelegte Bargeldbestände oder explizit zu Absicherungszwecken gehaltene Positionen, sind selbst legitime Portfoliokomponenten mit einem definierten Zweck und nicht einfach nur übrig gebliebenes, nicht zugewiesenes Kapital.
Quantitative Risiko- und Renditekennzahlen
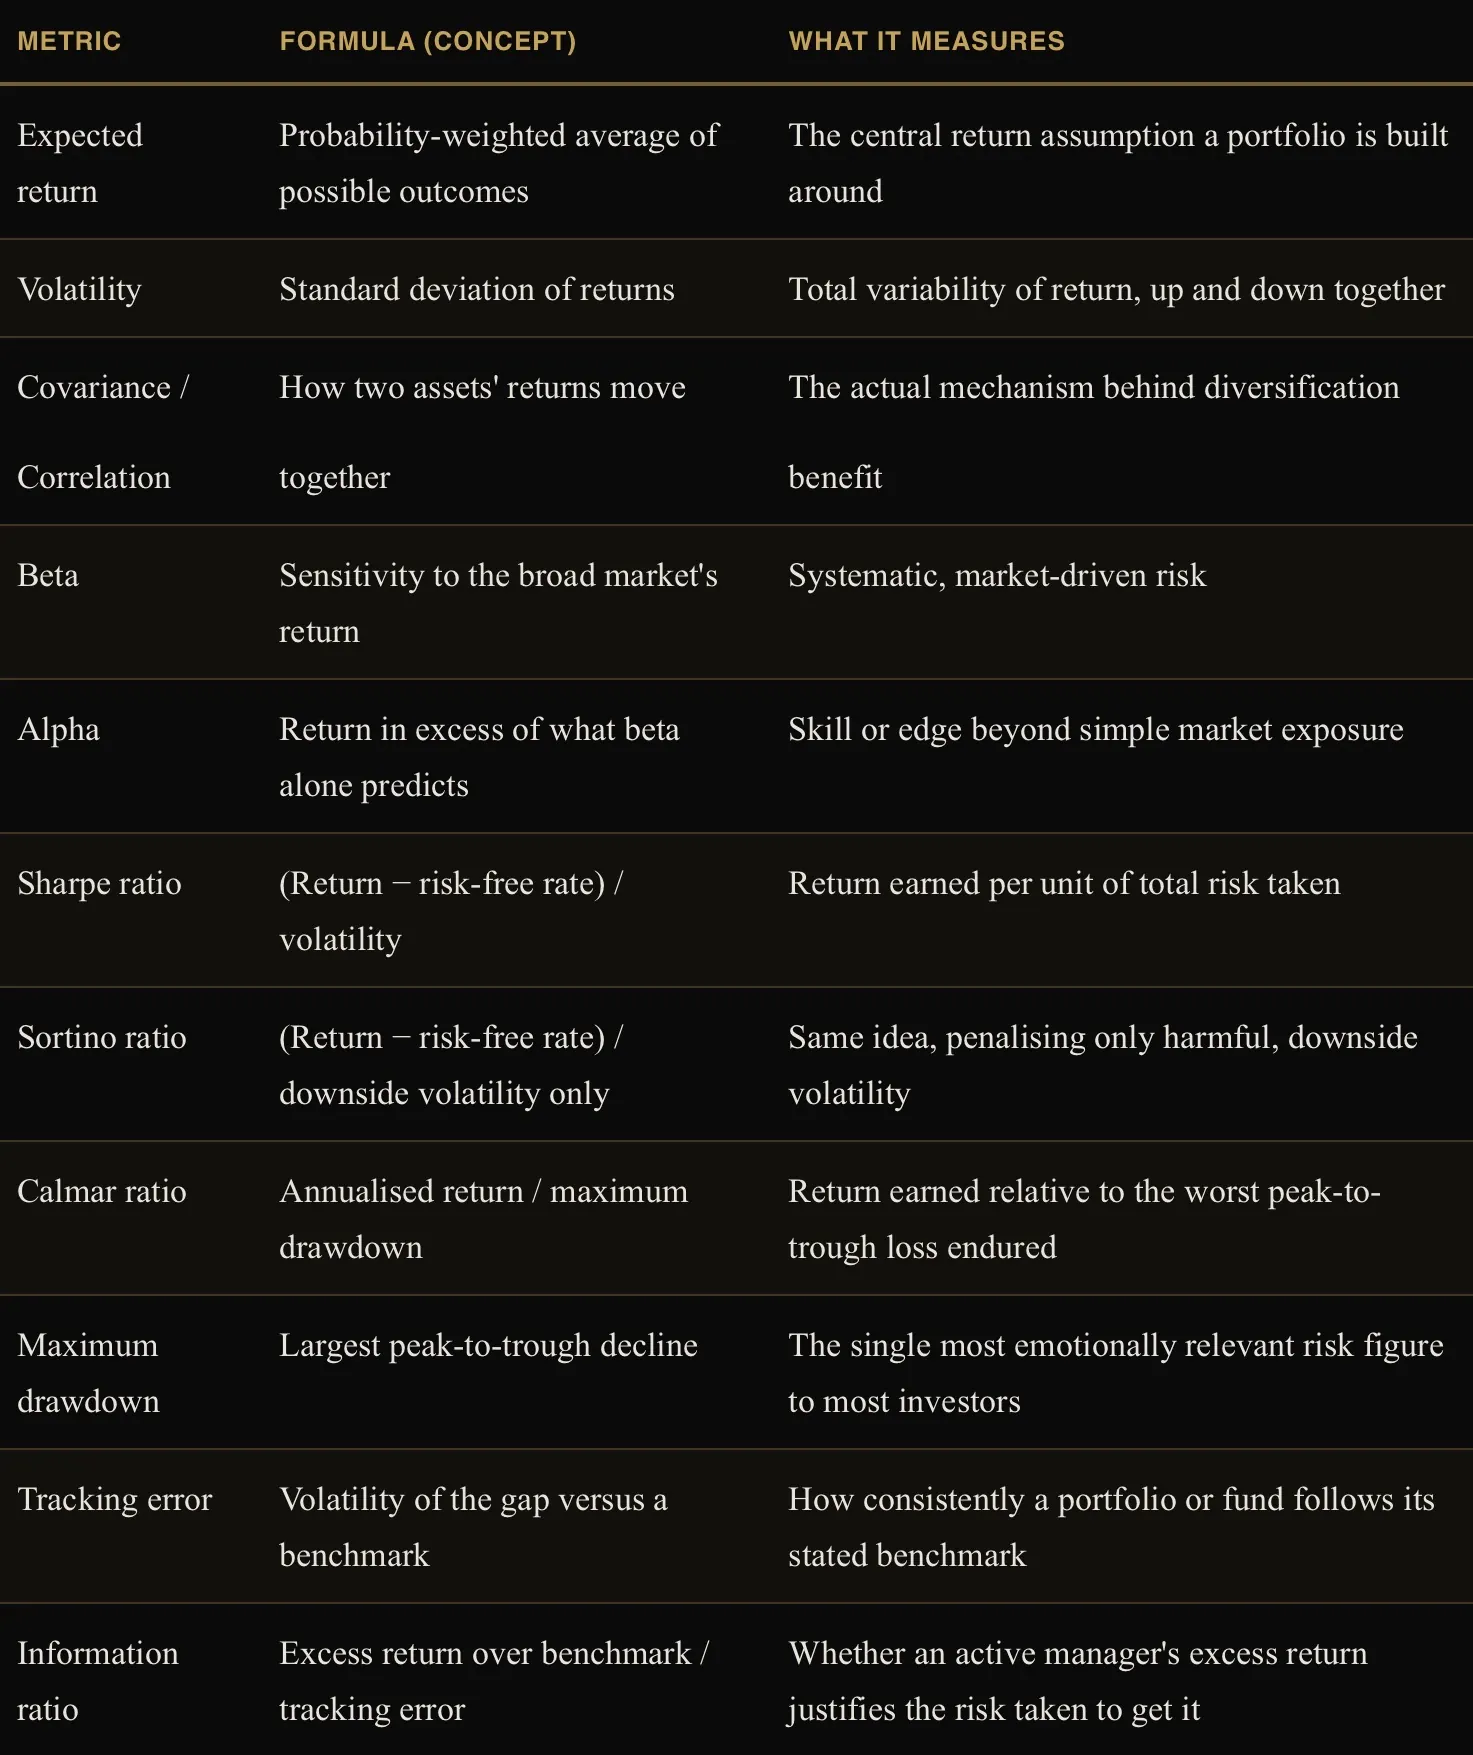
Sharpe und Sortino beantworten eine ähnliche Frage aus einem etwas anderen Blickwinkel, und dieser Unterschied ist von Bedeutung: Sharpe bewertet jede Volatilität gleichermaßen ab, einschließlich der positiven Überraschungen, über die sich ein Anleger im Allgemeinen freut, während Sortino nur die Abwärtsvolatilität berücksichtigt; deshalb wird Sortino oft als die intuitiv ehrlichere Messgröße für das tatsächlich erlebte Risiko angesehen. Der maximale Drawdown ist in der Praxis häufig die Risikokennzahl, die darüber entscheidet, ob ein Anleger während eines tatsächlichen Kursrückgangs an einer Strategie festhalten kann oder sie im ungünstigsten Moment aufgibt, was ihn wohl verhaltensrelevanter macht als die Volatilität selbst.
Moderne Portfoliotheorie und das CAPM
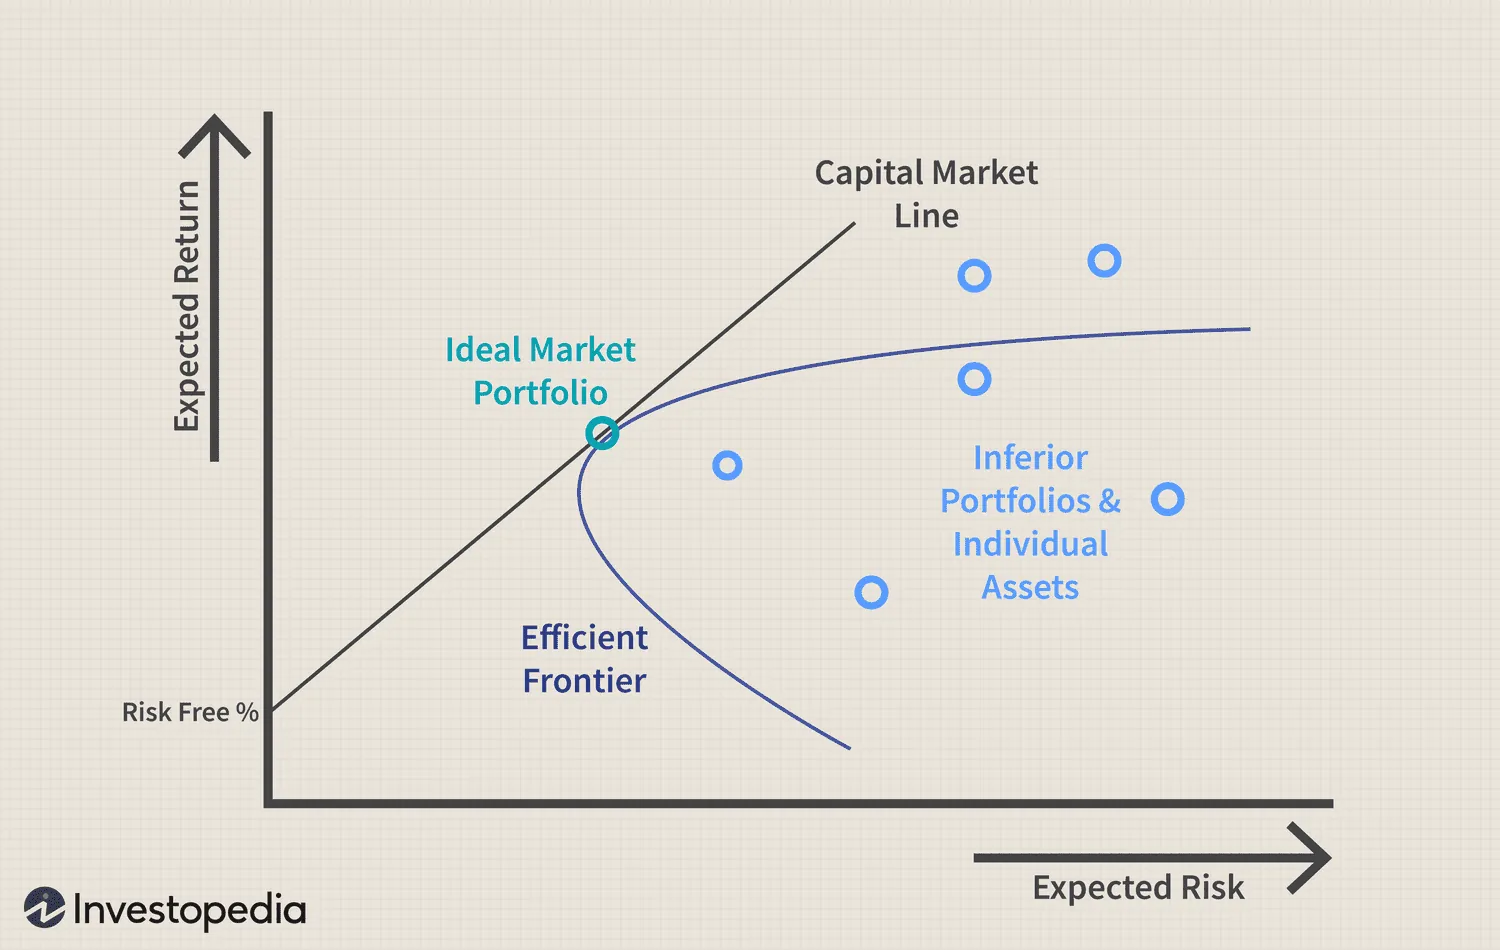
Die oben genannten Kennzahlen entstanden nicht isoliert; sie beruhen auf einer spezifischen theoretischen Grundlage, die im Wesentlichen auf Harry Markowitz’ Mean-Variance-Modell aufbaut. Die zentrale Erkenntnis besteht darin, dass ein rationaler Anleger das Gesamtrisiko und die Gesamtrendite eines Portfolios gemeinsam betrachten sollte und nicht einzelne Positionen isoliert, und dass die Kombination von nicht perfekt korrelierten Vermögenswerten die Gesamtvolatilität eines Portfolios unter das Niveau senken kann, das eine einzelne Position für sich genommen aufweist, dies ist die mathematische Formalisierung des Diversifizierungsvorteils, der in diesem Leitfaden ausführlich beschrieben wird. Die Darstellung aller möglichen Kombinationen verfügbarer Vermögenswerte anhand ihrer erwarteten Rendite und Volatilität ergibt die effiziente Grenze, die Menge der Portfolios, die für jedes gegebene Risikoniveau die höchstmögliche erwartete Rendite bieten; Portfolios unterhalb dieser Grenze sind per Definition suboptimal, da irgendwo auf der Grenze selbst eine bessere Risiko-Rendite-Kombination existiert. Fügt man der Mischung eine risikofreie Anlage, Bargeld oder einen Schatzwechsel, hinzu, entsteht das Tangentialportfolio, das einzige Portfolio auf der effizienten Grenze, das in Kombination mit unterschiedlichen Anteilen der risikofreien Anlage bei jedem Risikoniveau das bestmögliche Risiko-Rendite-Verhältnis liefert und theoretisch das Portfolio darstellt, das jeder rationale Anleger in einem bestimmten Verhältnis neben Bargeld halten sollte. Das Capital Asset Pricing Model (CAPM) baut direkt auf diesem Rahmen auf, um zu erklären, welche Rendite ein Vermögenswert angesichts seines Risikos bieten sollte: Die erwartete Rendite entspricht dem risikofreien Zinssatz zuzüglich des Betas dieses Vermögenswerts, multipliziert mit der Marktrisikoprämie, dieselbe Formel, die bereits zur Schätzung der Eigenkapitalkosten im Rahmen der WACC-Berechnung in Teil V verwendet wurde. Über alle Beta-Niveaus hinweg dargestellt, bildet diese Beziehung die Wertpapiermarktlinie (Security Market Line) ab; ein Vermögenswert, der oberhalb dieser Linie gehandelt wird, bietet eine höhere Rendite, als sein Risiko allein rechtfertigen würde, während einer, der unterhalb dieser Linie gehandelt wird, eine geringere Rendite bietet. In der Praxis hat sich die einfaktorielle, ausschließlich auf dem Beta basierende Erklärung der Renditen durch das CAPM als unvollständig erwiesen, und genau dafür wurden Multifaktormodelle entwickelt: Das Fama-French-Modell erweitert das CAPM um zusätzliche Faktoren, die nachweislich unabhängig und dauerhaft Renditen erklären, die über das Markt-Beta hinausgehen: Größe (kleinere Unternehmen haben auf risikobereinigter Basis in der Vergangenheit größere Unternehmen übertroffen), Wert (günstige Aktien haben in der Vergangenheit teure Aktien übertroffen, dies ist das empirische Fundament der Value-Investing-Strategie in Teil IX), sowie Rentabilität und Investitionen (rentablere, konservativer geführte Unternehmen haben in der Vergangenheit eine Outperformance erzielt), wobei durch spätere Forschungen Momentum-, Qualitäts- und Low-Volatility-Faktoren als weitere, unabhängig voneinander anhaltende Renditetreiber hinzugefügt wurden, dieselben Faktoren, die bereits zuvor in diesem Teil im Zusammenhang mit dem Faktorinvestieren vorgestellt wurden.
Tail-Risiko, VaR und Expected Shortfall
Das in diesem Leitfaden durchgehend verwendete Volatilitätsmaß geht implizit davon aus, dass Renditen in einem relativ gleichmäßigen Glockenkurvenmuster verteilt sind, was bei realen Marktrenditen jedoch nicht der Fall ist: Extreme Bewegungen in beide Richtungen treten wesentlich häufiger auf, als eine Normalverteilung vorhersagen würde, eine Eigenschaft, die als „Fat Tails“ (dicke Schwänze) bekannt ist. Dies hat direkte Auswirkungen auf das Risikomanagement, da ein ausschließlich auf der Standardabweichung basierendes Rahmenwerk die Wahrscheinlichkeit und das Ausmaß eines echten Tail-Ereignisses systematisch unterschätzt, genau die Art von Ereignis, die die stärksten Drawdowns und die bereits in Teil XVI behandelten Liquidationskaskaden hervorruft. Der Value at Risk (VaR) ist die standardmäßige institutionelle Risikokennzahl, die entwickelt wurde, um genau dieses Problem anzugehen: Er schätzt den maximal erwarteten Verlust über einen bestimmten Zeithorizont bei einem bestimmten Konfidenzniveau; ein 95-%-VaR von fünf Prozent für einen Tag bedeutet also, dass mit einer Wahrscheinlichkeit von 95 % die Verluste am nächsten Tag fünf Prozent des Portfolios nicht überschreiten werden. Die bekannte Einschränkung des VaR besteht darin, dass er nichts darüber aussagt, wie schlimm das Ergebnis in den verbleibenden fünf Prozent der Fälle sein könnte, dem „Tail“ jenseits der VaR-Schwelle selbst. Genau diese Lücke soll der „Expected Shortfall“, auch „Conditional VaR“ (CVaR) genannt, schließen: Er misst den durchschnittlichen Verlust speziell innerhalb dieses Worst-Case-Schwanzes und nicht nur den Schwellenwert an dessen Rand, wodurch er ein wesentlich realistischeres Bild des tatsächlichen Tail-Risikos vermittelt als der VaR allein.
Positionsgrößenbestimmung
Risikomanagement beginnt mit der Positionsgrößenbestimmung: Keine einzelne Position, wie überzeugend die Anlagehypothese auch sein mag, sollte so groß sein, dass eine Fehleinschätzung das gesamte Portfolio gefährdet. Bei der festen prozentualen Größenbestimmung wird ein konstanter, vordefinierter Prozentsatz des Gesamtkapitals für jede einzelne Position riskiert, üblicherweise im Bereich von 0,5 % bis 2 %, berechnet als: Risikobudget (Kapital × Risikoprozentsatz) geteilt durch den Abstand pro Aktie oder pro Anteil zwischen Einstieg und Stop-Loss, woraus sich direkt die Positionsgröße ergibt. Die volatilitätsbasierte oder ATR-basierte Positionsgrößenbestimmung verwendet dieselbe Formel, ersetzt jedoch den festen prozentualen Stop-Abstand durch ein Vielfaches der in Teil X vorgestellten Average True Range (ATR), wodurch Positionen bei volatileren Wertpapieren automatisch kleiner und bei ruhigeren größer dimensioniert werden, bei gleichem zugrunde liegendem Dollar-Risiko. Die „Portfolio-Heat“ ist das aggregierte Risiko, das derzeit gleichzeitig über alle offenen Positionen hinweg auf dem Spiel steht; zehn Positionen, die jeweils einzeln ein Risiko von zwei Prozent darstellen, entsprechen bis zu zwanzig Prozent des gesamten Risikokapitals, wenn jede einzelne gleichzeitig ihren Stop erreichen würde, genau aus diesem Grund benötigt die „Heat“ eine eigene Obergrenze auf Portfolioebene, unabhängig vom Risikolimit pro Trade. Das korrelationsbereinigte Engagement geht dasselbe Problem aus einem anderen Blickwinkel an: Fünf Positionen, die alle effektiv auf denselben zugrunde liegenden Makrofaktor setzen, fünf verschiedene Unternehmen, die alle hochgradig empfindlich auf denselben Rohstoffpreis oder dieselbe Zinsbewegung reagieren, stellen keine fünf unabhängigen Risikobudgets dar, sondern kommen eher einem großen, konzentrierten Risiko gleich, so diversifiziert sie rein nach der Anzahl der Ticker auch erscheinen mögen. Das hebelfangepasste Engagement geht noch einen Schritt weiter: Die tatsächliche Größe einer gehebelten Position für Risikomanagementzwecke ist ihr volles Nominalengagement, nicht nur der geringere Kapitalbetrag, der tatsächlich als Margin hinterlegt ist, genau diese Unterscheidung macht die in den Teilen IV und VII behandelten Hebel bei CFDs und Futures wirklich gefährlich, wenn ihre Größe nur anhand der hinterlegten Margin und nicht anhand des tatsächlichen Engagements bemessen wird.
Ruinrisiko und das Kelly-Kriterium
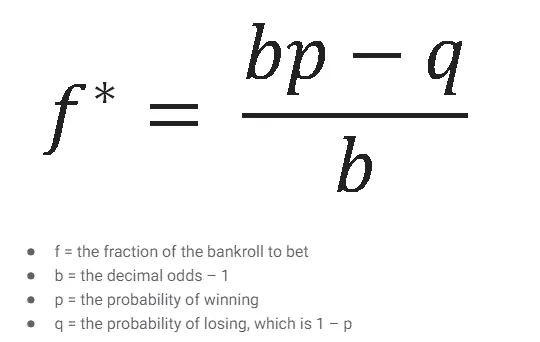
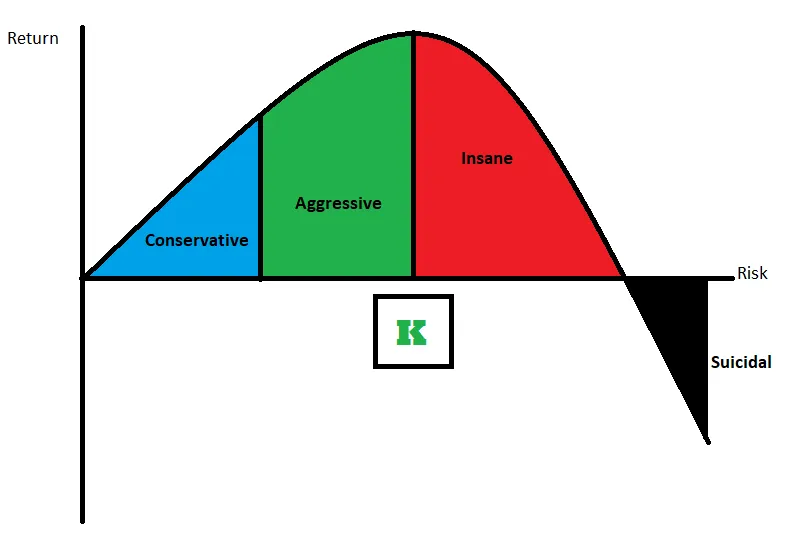
Das Ruinrisiko ist die mathematische Wahrscheinlichkeit, dass eine bestimmte Kombination aus Positionsgröße, Gewinnquote und Auszahlungsverhältnis letztendlich zu einem Kapitalverlust führt, der so schwerwiegend ist, dass die Fähigkeit, überhaupt weiter zu handeln, verloren geht, und sie steigt weitaus schneller an, als die Intuition vermuten lässt, wenn das Risiko pro Trade zunimmt, was das stärkste mathematische Argument für eine disziplinierte, moderate Positionsgröße gegenüber jedem spezifischen Vorteil oder jeder Prognose darstellt. Das Kelly-Kriterium berechnet den theoretisch optimalen Anteil des Kapitals, der bei einer bestimmten Wette riskiert werden sollte, basierend auf dem Vorteil (der Gewinnwahrscheinlichkeit) und der Quote (dem Auszahlungsverhältnis im Falle eines Gewinns); in der Praxis ist die volle Kelly-Positionsgröße erheblich aggressiver und volatiler, als es die meisten Anleger tolerieren können, und sie reagiert äußerst empfindlich auf die Genauigkeit der ihr zugrunde liegenden Schätzungen der Gewinnquote und der Auszahlung, weshalb Praktiker überwiegend nur einen Bruchteil der vollen Kelly-Position verwenden, üblicherweise die Hälfte, wobei sie bewusst einen Teil der theoretischen Wachstumsrate gegen eine deutlich glattere und überlebensfähigere Kapitalkurve eintauschen.
Erwartungswert, Gewinnquote und warum die Positionsgröße eine hohe Trefferquote übertrifft
Ein Handels- oder Anlageprozess lässt sich auf eine Handvoll einfacher Kennzahlen reduzieren: Gewinnquote (der Prozentsatz der Positionen, die profitabel sind), durchschnittlicher Gewinn, durchschnittlicher Verlust, das Auszahlungsverhältnis (durchschnittlicher Gewinn geteilt durch durchschnittlichen Verlust) und der Gewinnfaktor (Gesamtbruttogewinn geteilt durch Gesamtbruttungsverlust). Der Erwartungswert pro Trade ist einfach (Gewinnquote × durchschnittlicher Gewinn) minus (Verlustquote × durchschnittlicher Verlust), und es ist diese Zahl, die tatsächlich die langfristige Rentabilität bestimmt, nicht die Gewinnquote für sich genommen. Zwei konkrete Beispiele zeigen das. Ein Trader, der in 60 Prozent der Fälle gewinnt, Verluste jedoch auf das Doppelte jedes Gewinns anwachsen lässt und Gewinne frühzeitig bei der Hälfte dieser Größe mitnimmt, hat einen Erwartungswert von (0,60 × 0,5R) − (0,40 × 2,0R) = 0,30R − 0,80R = −0,50R pro Trade, was trotz einer mehrheitlich gewinnbringenden Trefferquote einen Verlustprozess darstellt. Ein Trader, der zwar nur in vierzig Prozent der Fälle gewinnt, seine Gewinne jedoch konsequent auf das Doppelte der jeweiligen Verluste laufen lässt und Verluste auf einem strengen, vordefinierten Niveau begrenzt, hat einen Erwartungswert von (0,40 × 2,0R) − (0,60 × 1,0R) = 0,80R − 0,60R = +0,20R pro Trade, was trotz Verlusts bei der Mehrheit der einzelnen Trades ein profitables Vorgehen darstellt. Risikomanagement und Positionsgrößenbestimmung, und nicht die Trefferquote, die psychologisch am befriedigendsten erscheint, sind es, die diese beiden Ergebnisse tatsächlich voneinander unterscheiden.
Die Psychologie des Geldverlusts
Die meisten Anlagefehler sind nicht analytischer, sondern psychologischer Natur, und dieselben wiederkehrenden Verzerrungen zeigen sich in fast jedem Konto, dessen Wertentwicklung hinter den eigenen Beständen zurückbleibt.
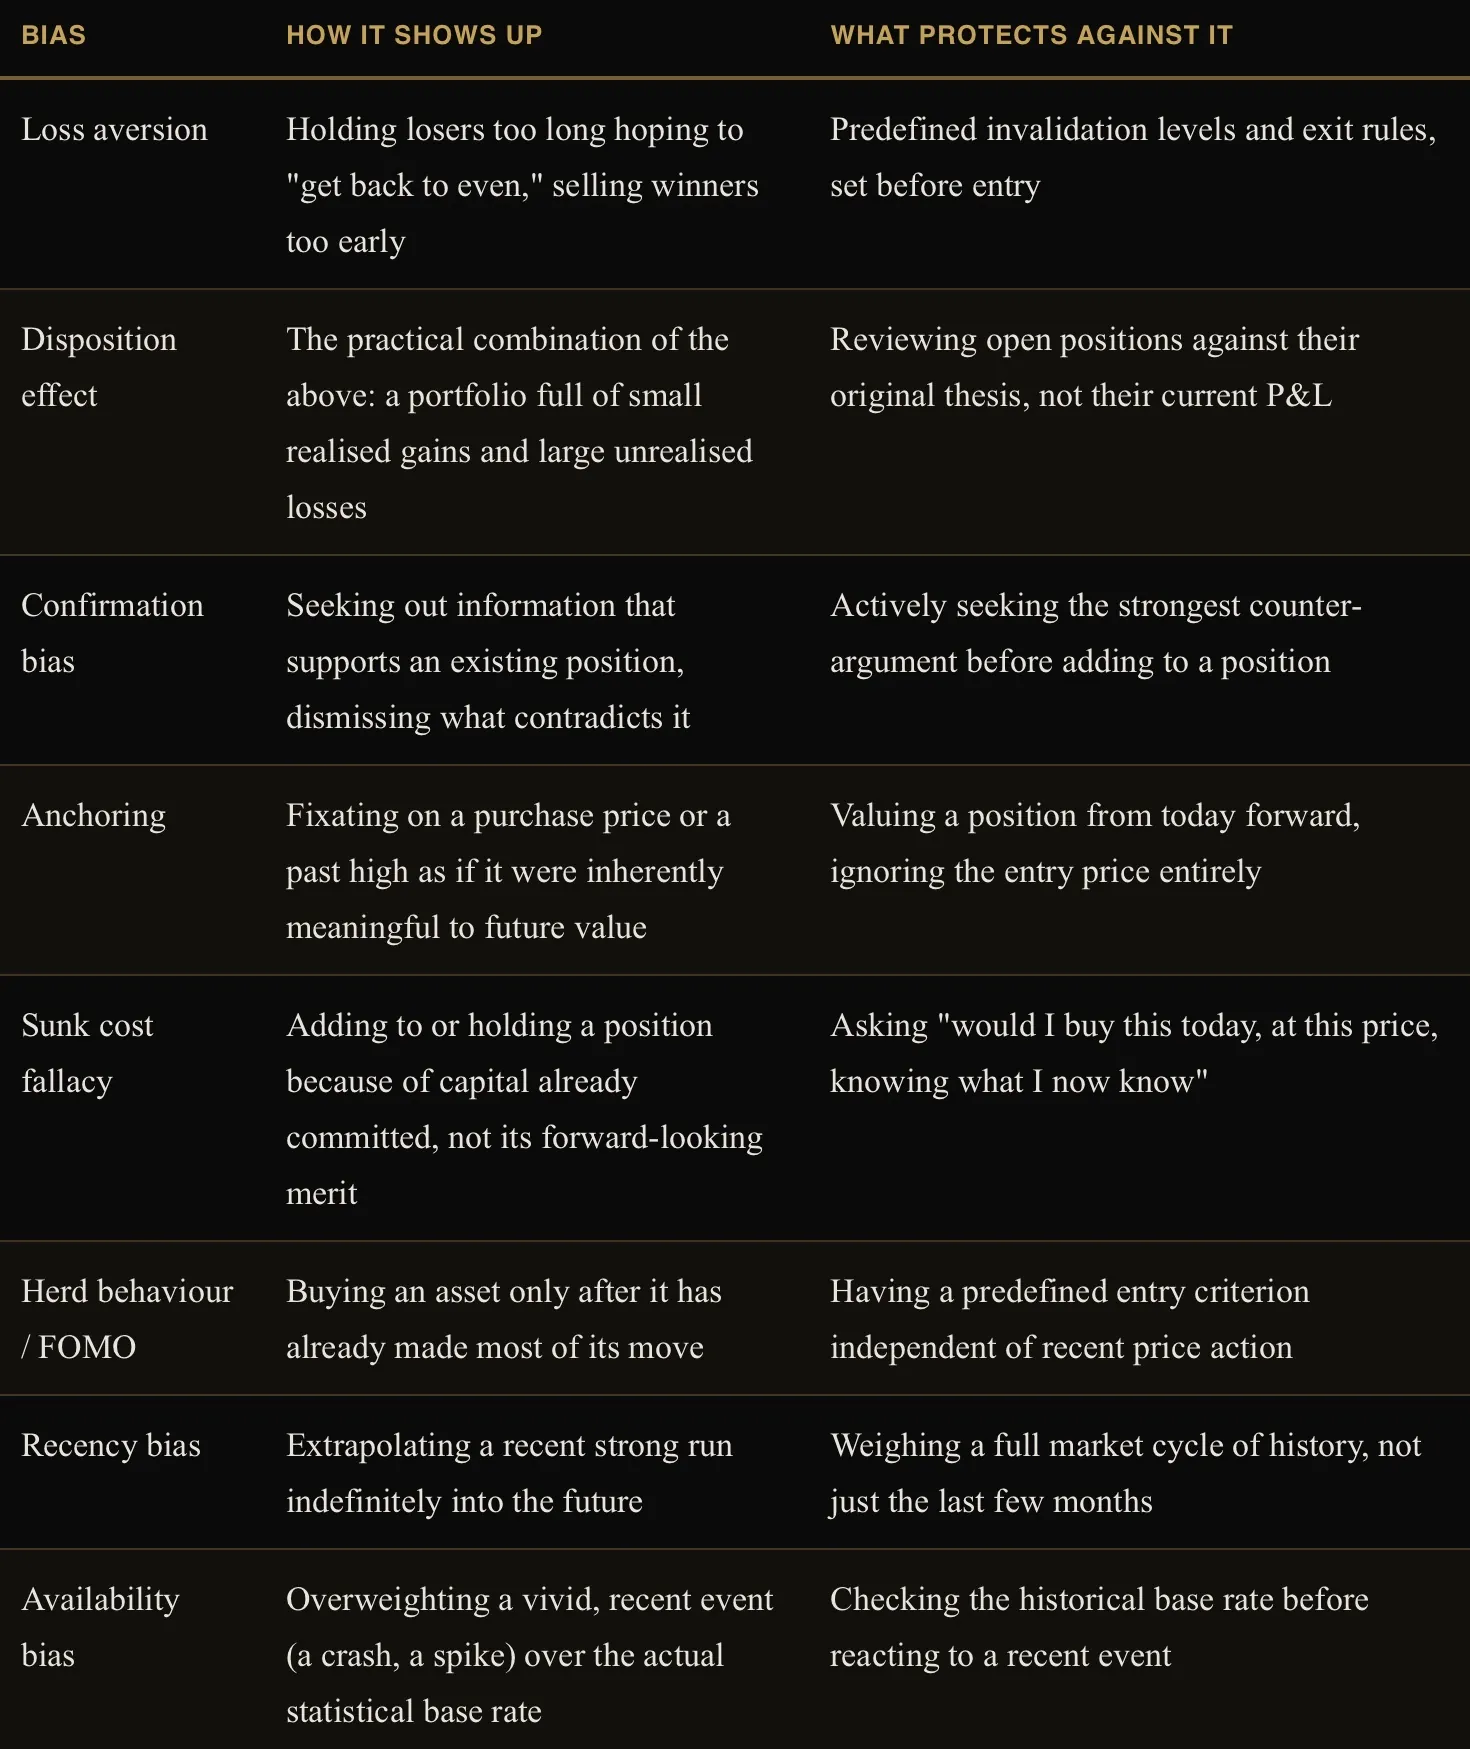
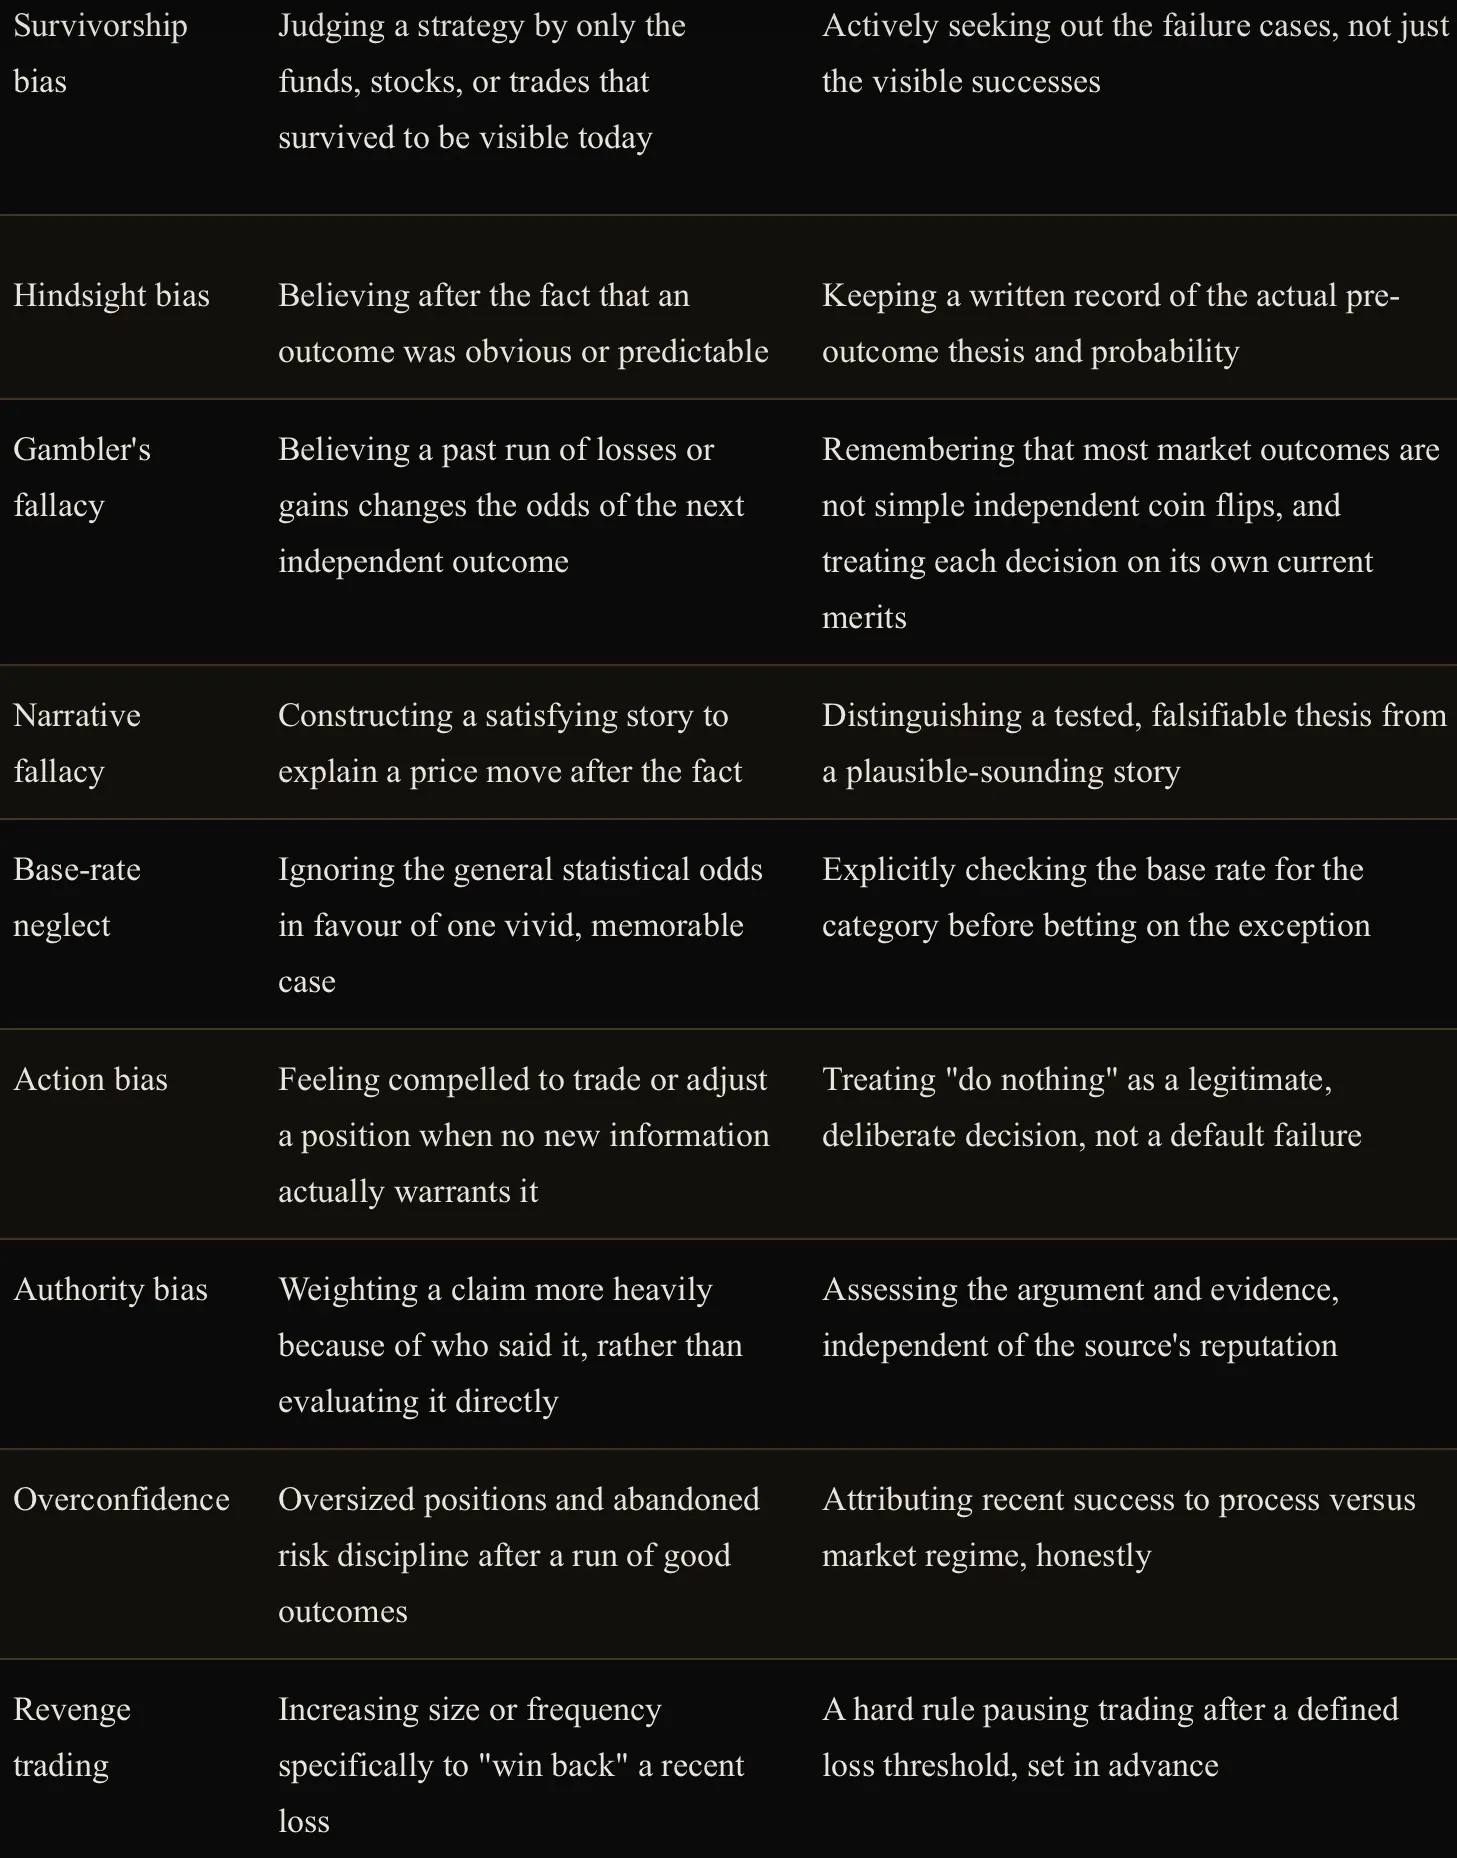
Keine dieser Verzerrungen lässt sich allein durch das Wissen um sie beseitigen. Sie werden durch dieselbe strukturelle Disziplin bewältigt, auf der dieser Teil aufbaut: vordefinierte Positionsgröße, vordefinierte Ausstiegsschwellen und ein Prozess, der unabhängig davon befolgt wird, wie der Anleger derzeit zu der Position steht.
Teil XVII: Broker, Verwahrung, Regulierung und Steuern
Broker versus Börse und wo sich Vermögenswerte tatsächlich befinden
Die in Teil III eingeführte Unterscheidung zwischen Broker, Börse, Clearingstelle und Verwahrstelle gewinnt hier unmittelbar an Bedeutung, da der tatsächliche Schutz eines Privatanlegers im Falle eines Problems vollständig davon abhängt, zu verstehen, welche dieser Rollen versagt. Die getrennte Verwahrung von Kundenvermögen ist eine regulatorische Anforderung, die in den meisten entwickelten Märkten Standard ist und besagt, dass Wertpapiere und Barmittel der Kunden rechtlich von der eigenen Bilanz des Brokers getrennt gehalten werden müssen, was bedeutet, dass sie den Gläubigern des Brokers nicht zur Verfügung stehen, sollte der Broker selbst insolvent werden. In der Praxis werden Kundenvermögen häufig auf Verwahrerebene in einem Sammelkonto zusammengefasst, anstatt für jeden Kunden namentlich einzeln ausgewiesen zu werden. Dies ist üblich und hebt den Schutz durch die Trennung an sich nicht auf, sollte jedoch als die tatsächliche strukturelle Grundlage hinter der Aussage „Meine Aktien werden getrennt verwahrt“ verstanden werden. In den meisten Rechtsordnungen gibt es Anlegerentschädigungssysteme als zusätzliche Absicherung speziell für Fälle, in denen die Trennung selbst versagt; allerdings variieren die Deckungsgrenzen, die abgedeckten Vermögenswerte und die genauen Mechanismen erheblich von Land zu Land und müssen anhand der jeweiligen Rechtsordnung des Anlegers und des Brokers überprüft werden, anstatt einfach davon auszugehen. Es lohnt sich, den zentralen Unterschied klar herauszustellen, da beide häufig verwechselt werden: Ein Kursverlust einer Aktie ist ein Marktrisiko, ein normales, zu erwartendes Merkmal des Investierens; die Insolvenz eines Brokers und die Nichtrückgabe von Kundenvermögen ist ein Gegenparteirisiko, eine grundlegend andere Verlustkategorie, für deren Abdeckung die Trennung und die Entschädigungssysteme speziell vorgesehen sind. Eine weitere Unterscheidung ist sowohl für eine Bank als auch für einen Broker oder ein Unternehmen von Bedeutung: Eine Liquiditätskrise liegt vor, wenn man nicht in der Lage ist, schnell genug auf Barmittel zuzugreifen, um einer unmittelbaren Verpflichtung nachzukommen, obwohl die zugrunde liegenden Vermögenswerte mehr wert sind als die Verbindlichkeiten; eine Solvenzkrise hingegen ist der schwerwiegendere Zustand, bei dem die Verbindlichkeiten unabhängig vom Zeitpunkt tatsächlich die Vermögenswerte übersteigen. Ein grundsätzlich solventes Institut kann dennoch allein aufgrund einer Liquiditätskrise scheitern, ein Bankensturm ist hierfür das Lehrbuchbeispiel, was genau der Grund dafür ist, dass Zentralbanken Notfallkreditfazilitäten unterhalten, um Liquiditätslücken bei ansonsten solventen Instituten zu überbrücken, während ein tatsächlich insolventes Institut nicht allein durch Liquidität gerettet werden kann, sondern nur durch neues Kapital oder den bereits in Teil II beschriebenen Restrukturierungsprozess.
Weiterverpfändung und Ausführungsqualität
Wertpapiere, die in einem Margin-Konto und nicht in einem normalen Bargeldkonto gehalten werden, unterliegen häufig der Weiterverpfändung, der Praxis, bei der der Broker die Sicherheiten des Kunden für eigene Finanzierungszwecke wiederverwendet. Dies wird in der Regel in der Kontovereinbarung offengelegt, aber selten genau gelesen, und stellt eine reale, zusätzliche Risikostufe dar, die spezifisch für gehebelte Konten und Margin-Konten gilt und nicht für normale Bargeldbestände. Die bestmögliche Ausführung ist die gesetzliche Verpflichtung des Brokers, für den Auftrag eines Kunden das bestmögliche, vernünftigerweise verfügbare Ergebnis hinsichtlich Preis, Geschwindigkeit und Wahrscheinlichkeit der Ausführung anzustreben. Die Ausführungsqualität, also die Frage, wie konsequent ein Broker dieser Verpflichtung in der Praxis tatsächlich nachkommt, verdient echte Beachtung, da sie sich direkt auf die realisierten Renditen auswirkt, was neben dem besser sichtbaren Provisionssatz leicht übersehen wird. Die vollständigen, tatsächlichen Kosten für die Nutzung eines Brokers gehen weit über diese nominelle Provision hinaus: Der bei jedem Handel zu zahlende Geld-Brief-Spread, Devisenumrechnungsgebühren bei jeder währungsübergreifenden Transaktion, Finanzierungs- oder Übernachtgebühren für gehebelte Positionen und Margin-Positionen sowie Inaktivitätsgebühren für ruhende Konten summieren sich, und ein „provisionsfreier“ Broker ist niemals wirklich gebührenfrei.
Regulierungsrahmen für europäische Privatanleger
MiFID II ist der zentrale Rechtsrahmen der Europäischen Union für den Anlegerschutz und das Marktverhalten in der gesamten Union und legt die grundlegenden Regeln fest, an die sich Broker und Produktanbieter halten müssen. PRIIPs schreibt vor, dass verpackte Anlageprodukte für Privatanleger, darunter viele der in Teil VII behandelten strukturierten Produkte, mit einem standardisierten Dokument mit wesentlichen Informationen versehen sein müssen, das Privatanlegern vor einer Anlage ein einheitliches, vergleichbares Format für die Offenlegung von Risiken, Kosten und potenziellen Ergebnissen eines Produkts bietet. OGAW, bereits in Teil VIII vorgestellt, ist der spezifische regulatorische Rahmen, unter dem die meisten in Europa für Privatanleger vermarkteten Fonds und ETFs betrieben werden. Die ESMA, die Europäische Wertpapier- und Marktaufsichtsbehörde, legt EU-weite Produktmaßnahmen fest, darunter die bereits in Teil IV erwähnten Hebelbeschränkungen für an Privatkunden vermarktete CFDs, und die BaFin ist die deutsche nationale Aufsichtsbehörde, die für die Durchsetzung dieses Rahmens im Inland zuständig ist, wobei entsprechende nationale Aufsichtsbehörden in anderen EU-Mitgliedstaaten dieselbe Rolle übernehmen. In den USA erfüllen die SEC und die FINRA weitgehend analoge Funktionen, indem sie jeweils die Regeln für den Wertpapiermarkt festlegen bzw. die Verhaltensstandards für Broker durchsetzen. Zwei miteinander verbundene, aber tatsächlich unterschiedliche Anlegerschutzkriterien sind namentlich zu kennen: Die Eignung prüft, ob ein bestimmtes Produkt oder eine bestimmte Strategie für die tatsächlichen Umstände eines bestimmten Anlegers, Ziele und Risikotoleranz eines bestimmten Anlegers geeignet ist, während die Angemessenheitsprüfung die engere Frage stellt, ob dieser Anleger über ausreichende Kenntnisse und Erfahrungen verfügt, um die Risiken des Produkts überhaupt zu verstehen, unabhängig davon, ob es zu seiner allgemeinen finanziellen Situation passt. Befugnisse zur Produkteingriff und zur Begrenzung der Hebelwirkung, also die Möglichkeit einer Aufsichtsbehörde, direkt einzuschränken, wie ein komplexes oder risikoreiches Produkt an Privatkunden vermarktet werden darf, sind genau der Grund, warum die CFD-Hebelwirkung für Privatanleger in der EU überhaupt begrenzt ist, womit der Kreis geschlossen wird, den dieser Leitfaden bereits in Teil IV ohne Erklärung geöffnet hatte.
Steuern: Ein allgemeiner, nicht individueller Überblick
Die steuerliche Behandlung von Kapitalanlagen variiert je nach Land enorm und ändert sich im Laufe der Zeit; nichts in diesem Abschnitt stellt eine individuelle Steuerberatung dar; jeder Leser sollte die aktuellen Vorschriften mit einem qualifizierten Steuerberater abklären, der mit seiner jeweiligen Rechtsordnung vertraut ist, bevor er auf dieser Grundlage eine Entscheidung trifft. Dennoch gibt es eine Handvoll Konzepte, die in den meisten Steuersystemen immer wieder vorkommen und die es lohnt, allgemein zu verstehen. Kapitalgewinne, also Gewinne, die durch den Verkauf eines Vermögenswerts über dessen Kaufpreis erzielt werden, sind in der Regel steuerpflichtig, und viele Länder wenden unterschiedliche Steuersätze an, je nachdem, wie lange der Vermögenswert vor dem Verkauf gehalten wurde. Die häufige Realisierung von Gewinnen ist mit Kosten verbunden, die über den Steuersatz selbst hinausgehen: Der „Tax Drag“ ist der kumulative Kostenfaktor, der dadurch entsteht, dass Steuern im Laufe der Zeit gezahlt werden, anstatt sie aufzuschieben, da jede heute als Steuer gezahlte Währungseinheit künftig nicht mehr verzinst werden kann, ein Teil der strukturellen, nicht strategiebezogenen Begründung für den in Teil IX vorgestellten „Buy-and-Hold“-Ansatz, völlig unabhängig davon, ob dieser Ansatz zufällig auch zu besseren Anlagen führt. Dividenden werden in der Regel als Einkommen besteuert und unterliegen häufig einer Quellensteuer, die von dem Land, in dem das zugrunde liegende Wertpapier seinen Sitz hat, an der Quelle einbehalten wird, bevor die Zahlung den Anleger überhaupt erreicht; der Steuersatz wird dabei manchmal im Rahmen eines bilateralen Steuerabkommens zwischen dem Heimatland des Anlegers und dem Quellenland reduziert und ist in einigen Fällen teilweise erstattungsfähig. Thesaurierende Fonds, die in Teil VIII vorgestellt wurden, reinvestieren Erträge intern, anstatt sie als Bargeld auszuschütten, und eine beträchtliche Anzahl von Ländern besteuert diese intern reinvestierten Erträge weiterhin so, als wären sie in bar erhalten worden, was manchmal als „Phantom-Ertrag“ bezeichnet wird. Dies ist ein Detail, das man gezielt prüfen sollte, anstatt davon auszugehen, dass „kein Bargeld erhalten“ gleichbedeutend mit „nichts Steuerpflichtiges“ ist. Die Besteuerung von ETFs hängt im weiteren Sinne stark sowohl vom Sitz des Fonds als auch vom Steuerwohnsitz des Anlegers ab, und diese beiden Faktoren können auf eine Weise zusammenwirken, die ohne Überprüfung der konkreten Kombination wirklich nicht intuitiv ist. Das „Loss Harvesting“, also die gezielte Realisierung eines Verlusts, um einen steuerpflichtigen Gewinn an anderer Stelle im Portfolio auszugleichen, ist eine weit verbreitete allgemeine Technik, obwohl eine Reihe von Ländern den Steuervorteil einschränken, wenn dasselbe oder ein im Wesentlichen identisches Wertpapier innerhalb eines kurzen Zeitfensters danach zurückgekauft wird. Steuerlose Einheiten spielen immer dann eine Rolle, wenn ein Anleger dasselbe Wertpapier zu unterschiedlichen Zeitpunkten und zu unterschiedlichen Preisen erworben hat: Welche konkrete Einheit als verkauft gilt, standardmäßig in der Regel nach dem First-in-First-out-Prinzip oder, sofern der Broker und die Rechtsordnung dies zulassen, eine speziell identifizierte Einheit, wirkt sich unmittelbar auf den aus diesem Verkauf berechneten steuerpflichtigen Gewinn oder Verlust aus. Einige Länder erheben zusätzlich eine Transaktionssteuer oder Stempelsteuer auf den Handel selbst, unabhängig davon, ob dabei ein Gewinn oder ein Verlust entstanden ist. Broker stellen in der Regel eine jährliche Steuerbescheinigung aus, die die Aktivitäten des Jahres zusammenfasst; die rechtliche Verantwortung für eine korrekte und vollständige Steuererklärung liegt jedoch beim Anleger und nicht beim Broker, unabhängig davon, was diese Bescheinigung enthält oder nicht enthält.
Teil XVIII: Der Rechercheprozess und Entscheidungsrahmen
Alles, was bisher in diesem Leitfaden behandelt wurde, ist Teil des Vokabulars. In diesem Teil fügen sich diese Teile zu einer konkreten, wiederholbaren Methode zusammen, die bewusst die Struktur widerspiegelt, auf der jeder Bericht von EllTec Analysis selbst aufbaut.
So analysieren Sie eine Anlage von Anfang bis Ende
1. Das Geschäft verstehen
Was verkauft das Unternehmen tatsächlich, an wen und wie erzielt es Gewinne? Dies wurde in den Teilen I und II behandelt.
2. Die Branche und die Wettbewerbsposition analysieren
Wer sind die echten Wettbewerber, gibt es einen echten Wettbewerbsvorteil und wie groß ist der adressierbare Markt? Dies wird in Teil V behandelt.
3. Das makroökonomische Umfeld analysieren
In welcher Phase des Konjunkturzyklus befindet sich die Wirtschaft, und sind die politischen Rahmenbedingungen sowie die Liquiditätslage für dieses konkrete Unternehmen ein Rückenwind oder ein Gegenwind? Dies wird in Teil XIII behandelt.
4. Analyse der Jahresabschlüsse
Arbeiten Sie die Gewinn- und Verlustrechnung, die Bilanz und die Kapitalflussrechnung direkt durch, anstatt sich auf die Zusammenfassung eines anderen zu verlassen, behandelt in Teil V.
5. Bewertung der fundamentalen Qualität
Prüfen Sie die Ertragsqualität, den Verschuldungsgrad und die spezifischen Warnsignale, die in Teil V behandelt werden, bevor Sie den Schlagzeilenzahlen ungeprüft Glauben schenken.
6. Bestimmen Sie die Bewertung
Erstellen Sie sowohl eine relative Einschätzung im Vergleich zu Branchenkollegen und zur historischen Entwicklung als auch, soweit möglich, eine absolute Einschätzung, beispielsweise mittels DCF oder Reverse-DCF, wie in den Teilen V und VI behandelt.
7. Identifizieren Sie Auslöser
Welche konkreten, zeitlich festlegbaren Ereignisse, wie ein Gewinnbericht, ein Termin zur Neugewichtung eines Index oder eine geplante Entscheidung der Zentralbank, könnten die Anlagehypothese vorantreiben? Dies wird in den Teilen II und XIII behandelt.
8. Risiken identifizieren
Was könnte schiefgehen, das spezifisch für dieses Unternehmen, diesen Sektor und dieses makroökonomische Umfeld ist und sich vom gewöhnlichen Marktrisiko unterscheidet?
9. Die technische Struktur analysieren
Was zeigen die Kursstruktur und die Wellenzählung derzeit tatsächlich? Dies wird in den Teilen X und XI behandelt.
10. Stimmungslage und Positionierung analysieren
Ist die Positionierung in Richtung der These bereits überlaufen, oder bleibt noch Spielraum? Dies wird in Teil XII behandelt.
11. Erstellen Sie explizite Bullen-, Basis- und Bären-Szenarien
Keine einzelne Prognose, sondern eine wahrscheinlichkeitsgewichtete Bandbreite an Ergebnissen, genau die Struktur der alternativen Szenarien, die in allen Berichten von EllTec Analysis verwendet wird.
12. Invalidierung definieren
Das spezifische Niveau oder Ereignis, das die These widerlegt; dies wird vor dem Einstieg festgelegt und nicht erst im Nachhinein emotional entschieden.
13. Positionsgröße festlegen
Unter Verwendung der Rahmenbedingungen aus Teil XVII, bemessen nach dem spezifischen Risiko der Position, nicht allein nach der Überzeugung.
14. Mit dem richtigen Instrument ausführen
Wählen Sie zwischen den in den Teilen IV und VII behandelten Optionen auf der Grundlage des Zeithorizonts und der Risikotoleranz der Einschätzung, nicht aus Gewohnheit.
15. Überwachen Sie die Position
Beobachten Sie die in den Schritten 7 und 12 identifizierten spezifischen Auslöser und das Entkräftungsniveau, nicht allein den täglichen Kurs der Position.
16. Die These regelmäßig neu bewerten
Nach einem festgelegten Zeitplan oder wenn wirklich neue Informationen vorliegen, und nicht als Reaktion auf jede Kursschwankung.
17. Legen Sie Ausstiegskriterien im Voraus fest
Sowohl der Rahmen für Gewinnmitnahmen als auch der für Verlustbegrenzungen sollten bereits festgelegt sein, bevor einer davon tatsächlich ausgelöst wird.
Praktische Entscheidungsrahmen
Sollte ich diese Aktie kaufen?
Verstehe ich das Geschäftsmodell und wie das Unternehmen Geld verdient? Sind die Bilanz und die Ertragsqualität solide (Teil V)? Ist die Bewertung im Verhältnis zum Wachstum und zu den Mitbewerbern angemessen? Was sagt die technische Struktur über den richtigen Zeitpunkt aus (Teile X, XI)? Wie sieht das makroökonomische und branchenbezogene Umfeld aus (Teil XIII)? Was genau würde diese These widerlegen? Welche Positionsgröße verhindert, dass dies das Portfolio gefährdet, falls dies der Fall ist (Teil XVII)?
Ist diese Aktie tatsächlich günstig?
Günstig im Vergleich zu was: ihrer eigenen historischen Entwicklung, ihren Mitbewerbern oder dem Markt insgesamt (Teil V)? Lässt sich das niedrige Kurs-Gewinn-Verhältnis durch eine echte Verschlechterung der Fundamentaldaten erklären und nicht durch eine echte Fehlbewertung? Was sagt der PEG-Wert aus, wenn das Wachstum berücksichtigt wird? Würde die implizierte Wachstumsrate eines Reverse-DCF vernünftig oder absurd erscheinen?
Ist dieser ETF für langfristige Anlagen geeignet?
Breit gefächert und diversifiziert oder thematisch ausgerichtet und konzentriert (Teil VIII)? Physische oder synthetische Nachbildung, und ist das daraus resultierende Kontrahentenrisiko akzeptabel? Wie hoch sind die Gesamtkosten, TER plus Spread plus Tracking-Differenz, nicht nur die TER allein? Thesaurierend oder ausschüttend, und passt das zur steuerlichen Situation (Teil XVIII)?
Ist diese Anleihe attraktiv?
Wie hoch ist die „Yield to Worst“, nicht nur der nominale Kupon (Teil VI)? Was sagt das Kreditrating über das Ausfallrisiko aus, und ist der Spread eine angemessene Kompensation dafür? Wie passt das Durationsrisiko zum aktuellen Zinsausblick (Teil XIII)? Gibt es eine wirklich attraktivere risikobereinigte Alternative mit ähnlicher Duration und Bonität?
Sollte ich eine Aktie, einen ETF, eine Option, einen CFD oder ein Zertifikat nutzen?
Ein direktes Eigentum ohne zeitliche Begrenzung und ohne Hebelwirkung spricht für eine Aktie oder einen ETF. Eine auf ein definiertes Risiko ausgerichtete, zeitlich begrenzte und gehebelte Position spricht für eine Option. Eine kurzfristige, taktische Position, bei der Emittenten- und Kontrahentenrisiko wirklich verstanden und akzeptiert werden, spricht für einen CFD oder ein Zertifikat (Teil VII). Die Erzielung von Erträgen aus einer bestehenden Position spricht für einen „Covered Call“. Das Instrument sollte stets so gewählt werden, dass es zum tatsächlichen Zeithorizont und zur Risikotoleranz der Anlagestrategie passt, niemals umgekehrt.
Wie viel sollte ich in diese konkrete Idee investieren?
Wie hoch ist das definierte Risiko der Position, vom Einstieg bis zum Stop? Wie viel Prozent meines Gesamtkapitals bin ich bereit, für diese eine Idee zu riskieren? Wie groß ist die daraus resultierende Positionsgröße, und passt diese Größe noch in die aktuelle Gesamtportfolio-Belastung (Teil XVII)? Ist diese Position wirklich unabhängig von anderen bestehenden Beständen oder mit diesen korreliert?
Herrscht am Markt derzeit eine „Risk-on“- oder eine „Risk-off“-Stimmung?
Wie entwickeln sich die Kreditspreads, weiten sie sich aus oder verengen sie sich (Teil XII)? Wo steht der VIX, und wie sieht sein Trend aus? Wie verhalten sich die Zinskurve und die Realrenditen (Teil XIII)? Sind derzeit zyklische oder defensive Sektoren führend? Stärkt oder schwächt sich der Dollar (Teile XIII, XIV)?
Handelt es sich um ein fundamentales Problem oder lediglich um eine technische Korrektur?
Hat sich tatsächlich etwas am Geschäft, am Gewinn oder an den Prognosen geändert (Teile II, V)? Oder steht diese Bewegung im Einklang mit einer Korrekturwelle innerhalb einer ansonsten intakten Struktur (Teil XI)? Wurde das Ungültigkeitsniveau tatsächlich durchbrochen oder nur annähernd erreicht? Deuten das Volumen und die Stimmungsentwicklung auf das Auslaufen einer Korrektur oder auf eine echte, anhaltende Verteilung hin (Teile X, XII)?
Sollte ich die Position glattstellen?
Wurde das ursprüngliche Ungültigkeitsniveau tatsächlich erreicht? Wenn ja, glattstellen. Haben wirklich neue Informationen die These verändert, unabhängig von der reinen Kursentwicklung? Wenn ja, ehrlich neu bewerten. Erwäge ich das Halten der Position nur, um einen Verlust zu vermeiden? Wenn ja, ist das Verlustaversion (Teil XVII), keine Analyse. Passt die Position unabhängig von ihrem individuellen Wert noch in die aktuelle Portfolio-Heizung und das Korrelationsrisiko?
Teil XIX: Häufige Fehler von Privatanlegern
Das meiste von dem, was nun folgt, wurde bereits an anderer Stelle in diesem Leitfaden ausführlich erläutert; hier wird eine praktische, einprägsame Liste zusammengestellt, wie diese Konzepte in der Praxis tatsächlich schiefgehen können.
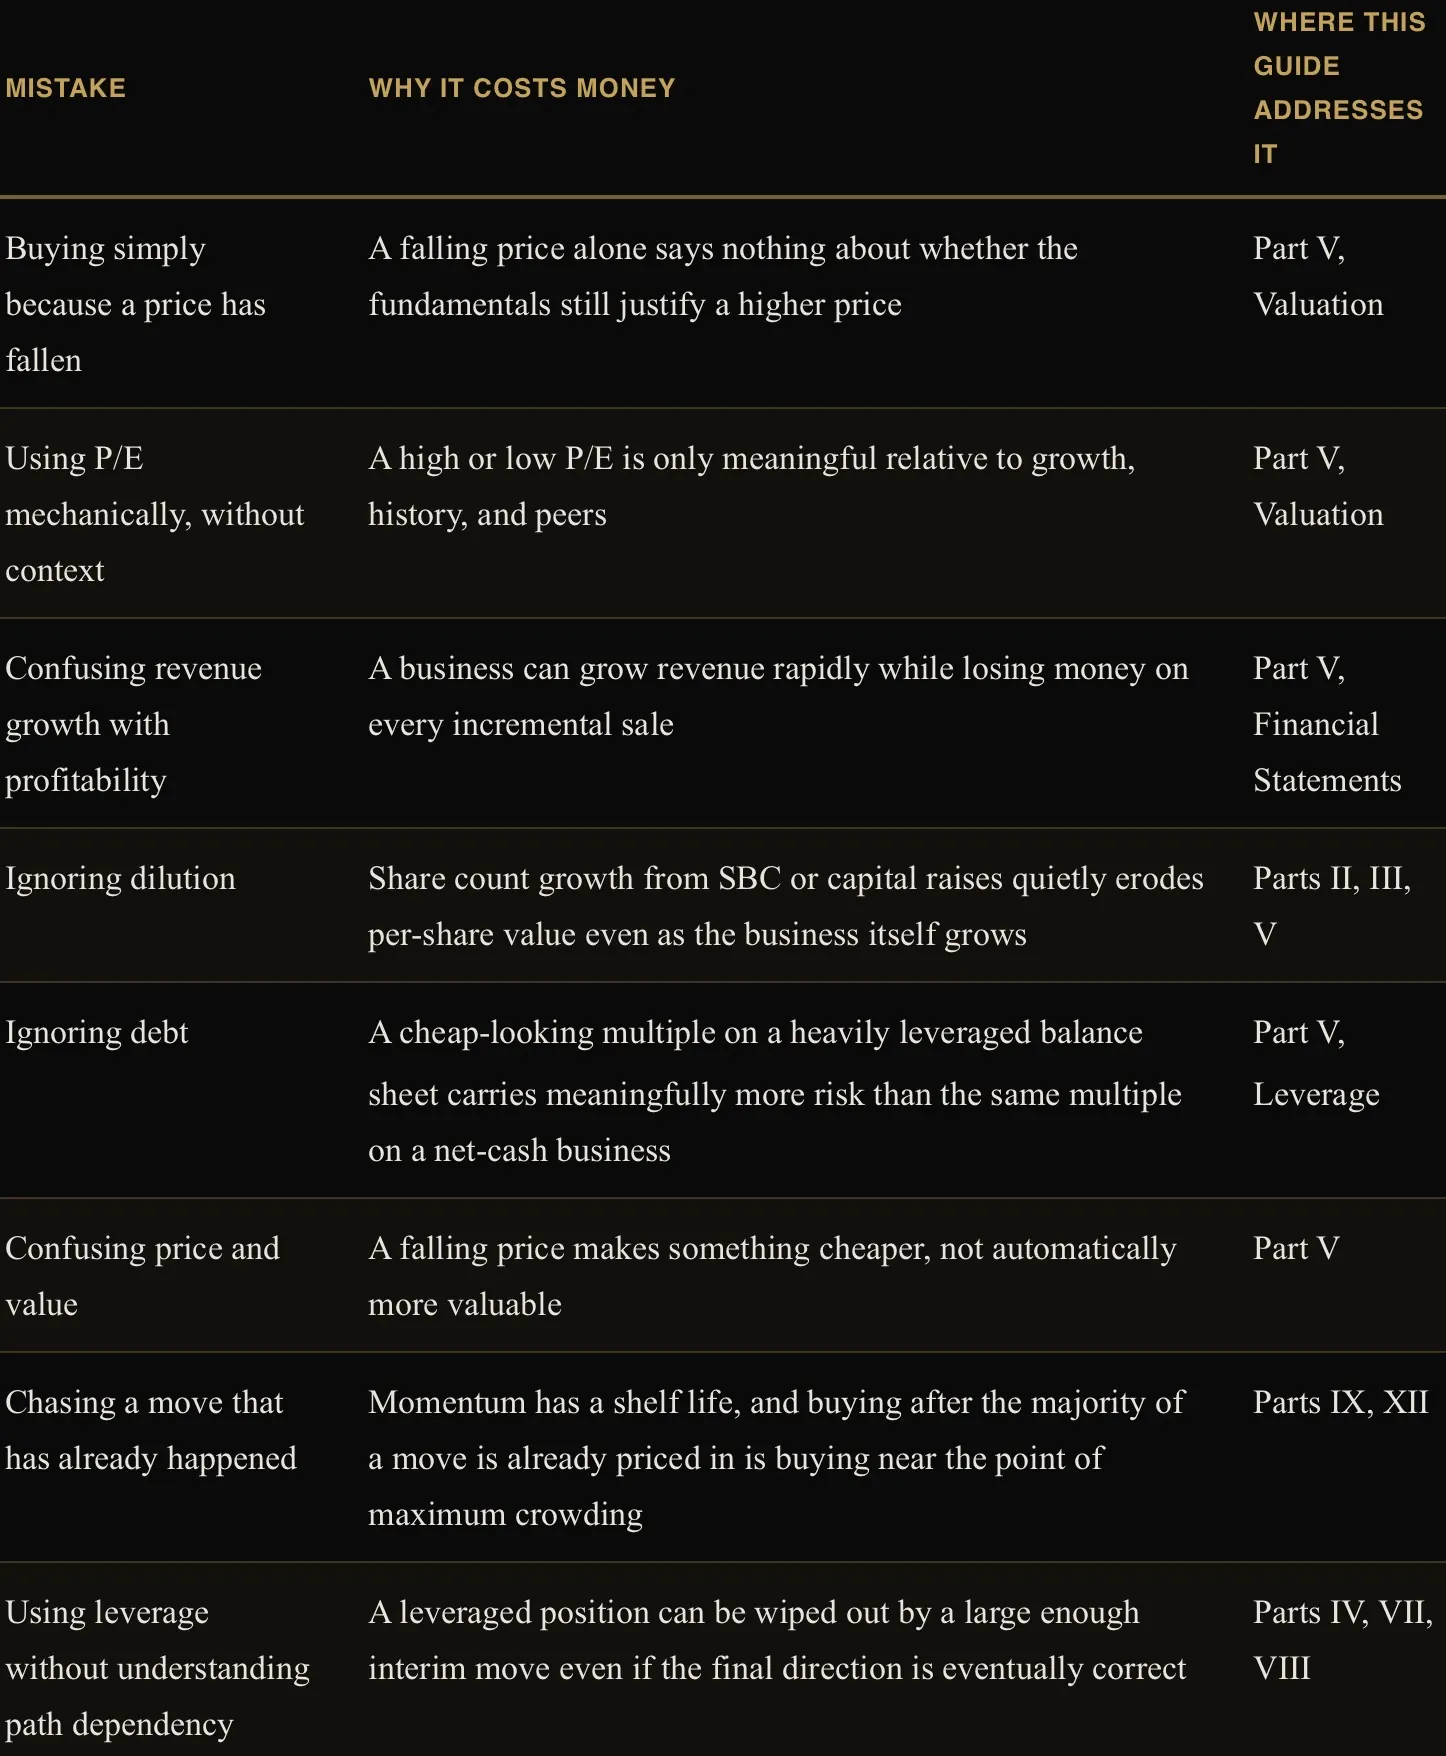
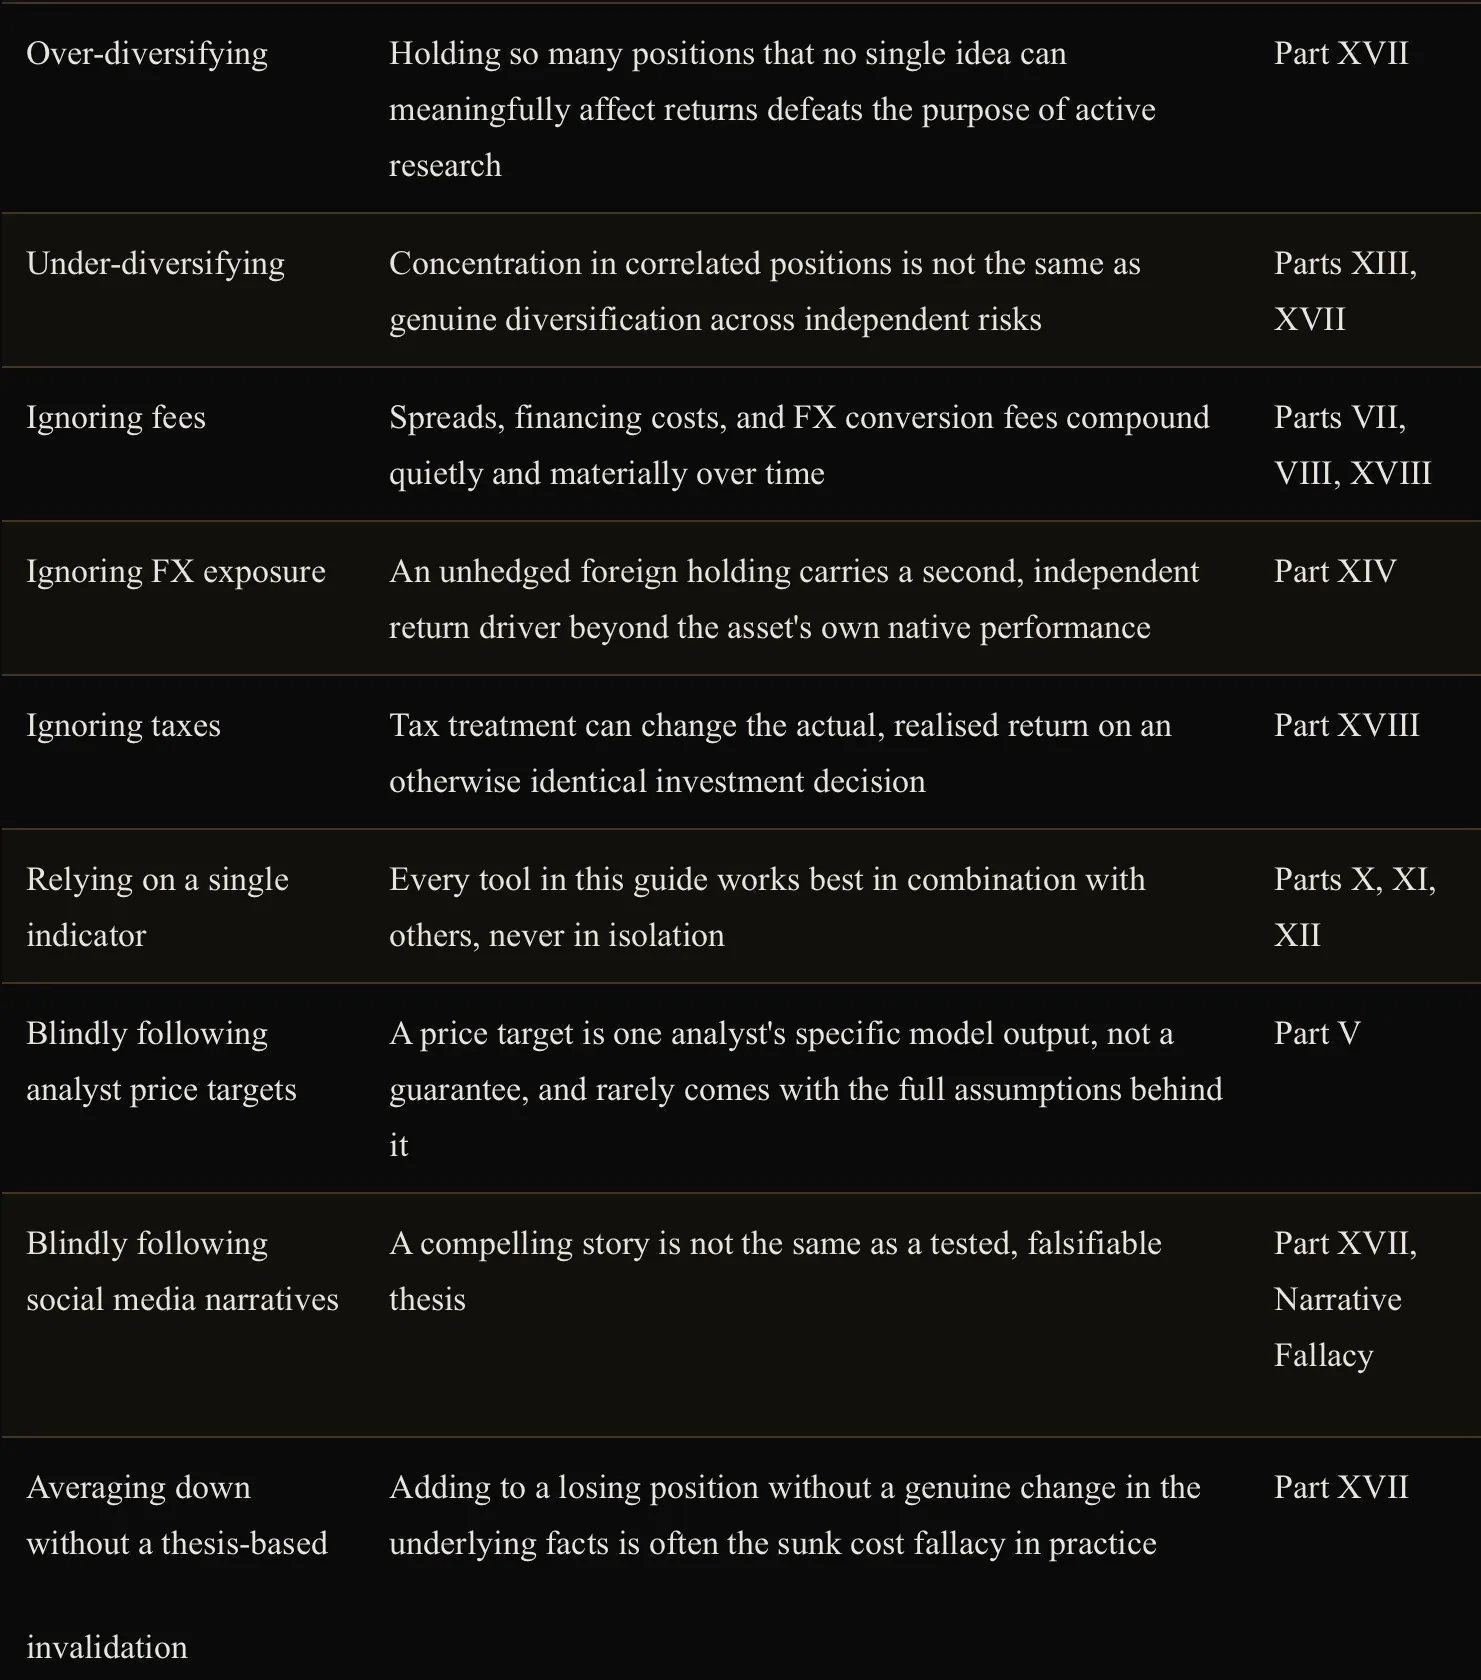
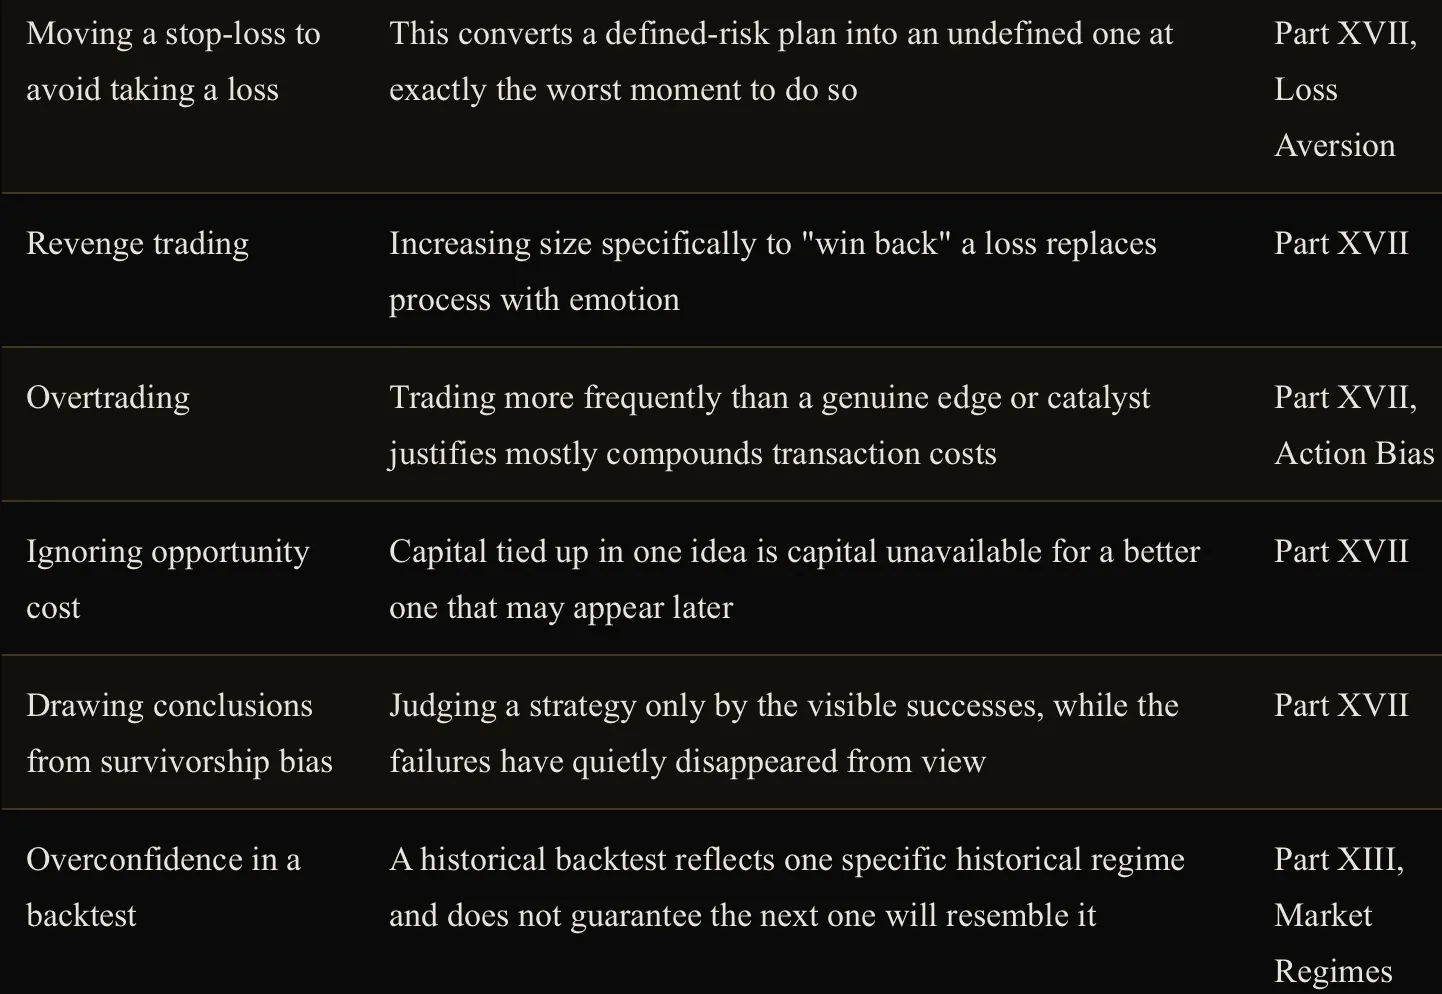
Teil XX: Warum EllTec Analysis seine Analysen auf diese Weise erstellt
Es gibt im Großen und Ganzen zwei Fehlerquellen bei den Analysen, die für Privatanleger veröffentlicht werden. Die erste ist reine technische Analyse, die als Signal ohne Kontext geliefert wird: ein Chart mit einem Pfeil darauf und ohne Erklärung des makroökonomischen oder fundamentalen Hintergrunds, in dem sich die Position bewegt, und, was entscheidend ist, ohne definiertes Niveau, ab dem die Idee falsch ist. Die zweite ist reine Fundamentalanalyse, die ohne jeglichen zeitlichen Rahmen präsentiert wird: eine gut begründete These darüber, warum ein Unternehmen unterbewertet ist, jedoch ohne Struktur dafür, wann oder wie man tatsächlich in eine Position einsteigen, diese aufstocken oder aus ihr aussteigen sollte, und ohne die Erkenntnis, dass eine korrekte langfristige These dennoch jahrelange Underperformance zur Folge haben kann, wenn der Einstieg zum falschen Zeitpunkt im Zyklus erfolgt.
EllTec Analysis ist so konzipiert, dass sie sich zwischen diesen beiden Fehlermodi positioniert, anstatt sich für einen davon zu entscheiden. Jeder Bericht kombiniert eine Top-down-Analyse der makroökonomischen und fundamentalen Lage, Bewertung, Rentabilität, Margen, Bilanzstärke sowie die übergeordneten Zusammenhänge und das makroökonomische Umfeld, in dem sich der Vermögenswert bewegt, mit einer Bottom-up-Analyse der Elliott-Wellen und der Fibonacci-Technik, die diese fundamentale Sichtweise in einen konkreten, handelbaren Rahmen übersetzt: definierte Zielzonen, definierte alternative Szenarien mit eigenen Auslösewerten und einen definierten Invalidierungspunkt, an dem sich die primäre strukturelle Interpretation als falsch erweist.
Dies ist bewusst ein szenariobasierter Ansatz und keine Einzelpunktprognose. Märkte sind probabilistisch, nicht deterministisch, und ein Analyseprozess, der ein einziges, selbstbewusstes Kursziel präsentiert, ohne zu berücksichtigen, was dieses widerlegen könnte, vermittelt eine falsche Sicherheit. Die Strukturierung alternativer Szenarien neben der primären Zählung und die klare Darlegung, ob das fundamentale Umfeld jedes dieser Szenarien unterstützt oder erschwert, ermöglicht es dem Leser, das Risiko rund um die Idee tatsächlich zu steuern, anstatt einfach nur darauf zu hoffen, dass sich das erste Szenario bewahrheitet.
Das ist letztlich auch der Zweck hinter jedem Bericht von EllTec Analysis: dem Leser keine Prognose zu liefern, der er blind folgen soll, sondern ihm eine Struktur zu geben, die klar genug ist, damit er sie bewerten, Teilen davon widersprechen und seine eigene fundierte Entscheidung mit definiertem Risiko auf beiden Seiten des Handels treffen kann. Eine klar erläuterte Marktstruktur ist kein Schlagwort. Sie ist das eigentliche Gestaltungsprinzip hinter jedem Bericht, den diese Publikation erstellt, und es ist dasselbe Prinzip, auf dem dieser gesamte Leitfaden von der ersten bis zur letzten Seite aufbaut.
Fazit
Finanzmärkte belohnen Prozesse weitaus zuverlässiger als Vorhersagen. Ein Anleger, der versteht, welche Anlageklasse er tatsächlich hält, welche Unternehmensereignisse und Mechanismen eine einzelne Aktie bewegen, wie ein Handel tatsächlich durch die Marktinfrastruktur läuft, wie man die eigenen Jahresabschlüsse eines Unternehmens liest und es ehrlich bewertet, über welches Instrument er eine Position hält, welcher Strategie diese Position dienen soll, was das gesamte technische und makroökonomische Instrumentarium derzeit signalisiert und wie er das Risiko jeder Position in einem Portfolio bemessen und steuern kann, ist ein Anleger, der in der Lage ist, wirklich fundierte Entscheidungen zu treffen, anstatt nur reaktiv zu handeln.
Nichts davon beseitigt die Unsicherheit an den Märkten, und nichts in diesem Leitfaden sollte als Garantie für ein bestimmtes Ergebnis verstanden werden. Jedes hier behandelte Rahmenwerk, vom DCF-Modell über die Elliott-Wellen-Zählung bis hin zur Formel zur Positionsgrößenbestimmung, liefert eine wahrscheinlichkeitsgewichtete Sicht auf die Zukunft, keine Gewissheit. Was dieser Leitfaden stattdessen bietet, ist etwas Beständigeres als eine einzelne korrekte Prognose: ein vollständiges, kohärentes Rahmenwerk, das robust genug ist, um auch in schwierigen Marktphasen Bestand zu haben, umfassend genug, um als echte ständige Referenz statt als einmalige Lektüre zu dienen, und ehrlich genug, um dabei auch seine eigenen Grenzen zu benennen. Genau dann wird ein Rahmenkonzept am dringendsten benötigt, und genau das soll dieser Leitfaden, ebenso wie jeder von EllTec Analysis veröffentlichte Bericht, bieten.
Glossar
Ein alphabetisches Verzeichnis der in diesem Leitfaden vorgestellten Fachbegriffe. Jeder Eintrag verweist auf den Abschnitt, in dem das Konzept ausführlich erläutert wird.
A
Aufgelaufene Zinsen. Zinsen, die seit der letzten Kuponzahlung auf eine Anleihe angefallen sind und zum „Clean Price“ hinzugerechnet werden, um den tatsächlich gezahlten „Dirty Price“ zu ermitteln (Teil VI).
ADR / GDR. American/Global Depositary Receipt, ein im Inland notiertes Zertifikat, das Aktien eines ausländischen Unternehmens repräsentiert und von einer Depotbank verwahrt wird (Teil III).
Aktivistischer Investor. Ein Fonds, der gezielt eine Beteiligung aufbaut, um operative, strategische oder Veränderungen auf Vorstandsebene voranzutreiben (Teil II).
Alpha. Rendite, die über das hinausgeht, was allein das Beta eines Vermögenswerts vorhersagen würde; ein grober Maßstab für die Performance, die über das Marktrisiko hinausgeht (Teil XVII).
Advance/Decline-Linie. Eine kumulative laufende Summe aus steigenden abzüglich fallender Aktien innerhalb eines Index, die verwendet wird, um zu prüfen, ob eine Marktbewegung breit angelegt ist (Teil X).
Alternation. Die Elliott-Wellen-Richtlinie, wonach sich die Wellen 2 und 4 innerhalb eines Impulses in Form und Komplexität tendenziell voneinander unterscheiden (Teil XI).
Amerikanische Option. Eine Option, die bis zum Verfall jederzeit ausgeübt werden kann, im Gegensatz zur Option europäischen Stils (Teil VII).
Abschreibung. Die Verteilung der Kosten eines immateriellen Vermögenswerts über seine Nutzungsdauer (Teil V).
Verankerung. Die Tendenz, sich auf einen Referenzpreis, wie beispielsweise einen Kaufpreis, zu fixieren, als ob dieser für den zukünftigen Wert von grundlegender Bedeutung wäre (Teil XVII).
Erfüllung. Die Verpflichtung, die für einen Optionsverkäufer entsteht, wenn der Käufer sein Recht ausübt (Teil VII).
AUM. Assets Under Management (verwaltetes Vermögen), der Gesamtwert der von einem Fonds gehaltenen Vermögenswerte, ein Indikator für dessen Liquiditäts- und Schließungsrisiko (Teil VIII).
Autorisierter Teilnehmer. Das institutionelle Unternehmen, das ETF-Anteile direkt beim Fonds auflegt und zurücknimmt und so den Marktpreis an den Nettoinventarwert bindet (Teil VIII).
B
Backwardation. Eine Terminkurve, bei der die Terminpreise unter dem Kassakurs liegen, was häufig auf eine kurzfristige Angebotsverknappung hindeutet (Teile VII, XV).
Bilanz. Der Jahresabschluss, der zu einem bestimmten Zeitpunkt Aufschluss darüber gibt, was ein Unternehmen besitzt und schuldet (Teil V).
Basis. Die Differenz zwischen einem Termin- oder Perpetual-Preis und dem zugrunde liegenden Kassakurs (Teile VII, XVI).
Beta. Die Sensitivität eines Vermögenswerts gegenüber der Rendite des Gesamtmarktes (Teil XVII).
Geld-Brief-Spanne. Die Differenz zwischen dem besten verfügbaren Kauf- und Verkaufskurs, die impliziten Kosten für einen sofortigen Handel (Teil III).
Bonus-Zertifikat. Ein strukturiertes Produkt, das bei Fälligkeit einen festgelegten Bonus auszahlt, sofern der Basiswert niemals eine untere Barriere erreicht (Teil VII).
Breakeven-Inflation. Die vom Markt implizierte Inflationserwartung, abgeleitet aus der Differenz zwischen der Rendite einer nominalen Anleihe und der Rendite einer gleichwertigen inflationsgebundenen Anleihe (Teil XIII).
Bridge (Krypto). Infrastruktur, die separate Blockchains miteinander verbindet und den Transfer von Vermögenswerten zwischen ihnen ermöglicht; eine eigenständige und historisch bedeutsame Risikokategorie (Teil XVI).
Bull/Bear Steepener/Flattener. Die vier Möglichkeiten, wie sich die Form einer Zinskurve verändern kann, je nachdem, ob sich die kurzen oder die langen Renditen stärker bewegen (Teil VI).
Konjunkturzyklus. Die wiederkehrende Abfolge von Expansion, Höhepunkt, Kontraktion und Tiefpunkt, die Volkswirtschaften durchlaufen (Teil XIII).
Rückkauf. Siehe Aktienrückkauf.
C
Kalendereffekt. Ein statistisch wiederkehrendes saisonales Renditemuster, wie z. B. eine Stärke zum Monatswechsel, ohne klare fundamentale Ursache (Teil IX).
Kalenderspread. Eine Optionsstrategie, bei der eine kurzfristige Option mit einem Short-Positions-Engagement und eine längerfristige Option mit einem Long-Positions-Engagement zum gleichen Ausübungspreis kombiniert werden (Teil VII).
Kapitalallokation. Die Art und Weise, wie das Management die von einem Unternehmen erwirtschafteten Barmittel auf Reinvestitionen, Akquisitionen, Schuldentilgung, Dividenden und Rückkäufe verteilt (Teil V).
Kapitalisierungszinssatz (Cap Rate). Der Nettobetriebsertrag einer Immobilie geteilt durch ihren Marktwert; im Immobilienbereich in etwa das Äquivalent zur Gewinnrendite (Teil I).
Carry-Trade. Die Aufnahme von Krediten in einer Währung mit niedriger Rendite, um in eine Währung mit höherer Rendite zu investieren und so von der Zinsdifferenz zu profitieren (Teil XIV).
Cash-Conversion. Der operative Cashflow geteilt durch den Nettogewinn; ein Indikator dafür, ob der ausgewiesene Gewinn tatsächlich in Bargeld umgesetzt wird (Teil V).
CDS (Credit Default Swap). Ein Derivat, das als Versicherung gegen den Ausfall eines Emittenten dient (Teil VI).
Einlagenzertifikat. Eine Bankfestgeldanlage mit festem Zinssatz für eine feste Laufzeit (Teil VI).
Circuit Breaker. Ein marktweiter Mechanismus, der den Handel nach einem starken Indexrückgang innerhalb einer Handelssitzung automatisch unterbricht (Teil III).
Clean Price. Der notierte Kurs einer Anleihe ohne aufgelaufene Zinsen (Teil VI).
Clearingstelle. Der Vermittler, der als Gegenpartei für beide Seiten eines Handelsgeschäfts auftritt und so das bilaterale Gegenparteirisiko beseitigt (Teil III).
Commercial Paper. Kurzfristige, unbesicherte Unternehmensanleihen zur Finanzierung des unmittelbaren Betriebskapitalbedarfs (Teil VI).
Stammaktien. Aktien, die Stimmrechte und einen variablen, nachrangigen Anspruch auf Gewinne beinhalten (Teil III).
Bestätigungsfehler. Das Suchen und Übergewichten von Informationen, die eine bestehende Position stützen, während widersprechende Informationen ignoriert werden (Teil XVII).
Contango. Eine Terminkurve, bei der die Terminpreise über dem Kassakurs liegen, was häufig Lager- und Finanzierungskosten widerspiegelt (Teile VII, XV).
Convenience-Rendite. Der Vorteil, eine physische Ware jetzt zu halten, anstatt einen zukünftigen Anspruch darauf zu haben; besonders wertvoll bei knappem Angebot (Teil XV).
Wandelanleihe. Eine Anleihe, die dem Inhaber die Option einräumt, sie in eine festgelegte Anzahl von Aktien umzuwandeln (Teile II, VI).
Konvexität. Die Korrektur der linearen Preis-Rendite-Schätzung der Duration, die die Krümmung dieser Beziehung erfasst (Teil VI).
Core-Satellite. Eine Portfoliostruktur, die einen kostengünstigen, diversifizierten Kern mit einem kleineren, auf Überzeugungen basierenden Satellite-Teil kombiniert (Teil XVII).
Korrelation. Das Maß dafür, wie eng die Renditen zweier Vermögenswerte miteinander korrelieren, auf einer Skala von minus eins bis plus eins; ein Wert, der sich je nach Marktlage verändert (Teil XIII).
Carry-Kosten. Die Finanzierungs- und Lagerkosten für das Halten eines Vermögenswerts bis zur Lieferung, abzüglich etwaiger erzielter Erträge; der theoretische Treiber für die Form einer Terminkurve (Teil VII).
Korrekturwelle. Eine aus drei Wellen bestehende oder komplexe Kursstruktur, die sich entgegen dem übergeordneten Trend bewegt (Teil XI).
COT-Bericht. Die wöchentliche Aufschlüsselung der Positionen nach Teilnehmertypen an den US-Terminmärkten durch die CFTC (Teil XII).
Kupon. Die festgelegte jährliche Zinszahlung einer Anleihe (Teil VI).
Covered Call. Verkauf einer Call-Option gegen einen bestehenden Aktienbestand zur Erzielung von Erträgen (Teil VII).
Bonitätsrating. Eine Bewertung der Kreditwürdigkeit eines Emittenten durch Moody’s, S&P Global oder Fitch, die von AAA bis hinunter in den spekulativen Bereich reicht (Teil VI).
Kreditspread. Die zusätzliche Rendite, die Anleger für das Halten von Unternehmensanleihen gegenüber vergleichbaren Staatsanleihen verlangen, sowie ein führender, anlageklassenübergreifender Stressindikator auf marktweiter Ebene (Teile VI, XII).
CTA (Commodity Trading Advisor). Ein Fonds, der überwiegend systematische, trendfolgende Strategien an den Terminmärkten verfolgt (Teil XII).
Liquiditätsquote. Umlaufvermögen geteilt durch kurzfristige Verbindlichkeiten; ein Maß für die kurzfristige Liquidität (Teil V).
Laufende Rendite. Der Kupon einer Anleihe geteilt durch ihren aktuellen Kurs (Teil VI).
D
Dark Pool. Ein privater Handelsplatz, an dem Aufträge abgeglichen werden, ohne dass das Orderinteresse zuvor öffentlich angezeigt wird; wird hauptsächlich für große institutionelle Aufträge genutzt (Teil III).
Days to Cover. Short-Positionen, ausgedrückt als Vielfaches des durchschnittlichen täglichen Handelsvolumens (Teile IV, XII).
DCF (Discounted Cash Flow). Eine Bewertungsmethode, bei der der Wert anhand der auf den Gegenwartswert abgezinsten prognostizierten zukünftigen Cashflows geschätzt wird (Teil V).
Dealer-Gamma / GEX. Der aggregierte direktionale Absicherungsdruck, der durch die eigenen Optionspositionen der Market-Maker entsteht und je nach Vorzeichen die Volatilität dämpfen oder verstärken kann (Teil XII).
Bekanntgabedatum. Das Datum, an dem der Vorstand eines Unternehmens offiziell eine Dividende ankündigt (Teil II).
Abgegrenzte Umsatzerlöse. Bereits eingegangene Zahlungen für eine noch nicht erbrachte Leistung, die als Verbindlichkeit ausgewiesen werden (Teil V).
Delisting. Die freiwillige oder unfreiwillige Streichung der Aktien eines Unternehmens aus dem Börsenhandel (Teil II).
Delta. Die Sensitivität einer Option gegenüber einer Kursbewegung des Basiswerts um 1 $ (Teil VII).
Diagonale (Elliott-Welle). Eine keilförmige Variante einer Motivwelle, die am Anfang oder Ende eines größeren Trends auftritt (Teil XI).
Verwässerung. Jede Erhöhung der im Umlauf befindlichen Aktien, die den anteiligen Besitz jedes bestehenden Aktionärs verringert (Teile II, III).
Dirty Price. Der tatsächliche Abrechnungspreis einer Anleihe einschließlich der aufgelaufenen Zinsen (Teil VI).
Discount-Zertifikat. Ein strukturiertes Produkt, das unter dem Kurs des Basiswerts erworben wird und im Gegenzug eine begrenzte Auszahlung bietet (Teil VII).
Disinflation. Eine Inflation, die zwar weiterhin positiv ist, sich jedoch verlangsamt, im Unterschied zur Deflation (Teil XIII).
Diversifizierung. Die Kombination von Vermögenswerten, deren Renditen nicht perfekt korrelieren, um das Gesamtrisiko des Portfolios zu reduzieren (Teil XVII).
Dividende. Ein Teil des Unternehmensgewinns, der direkt an die Aktionäre ausgeschüttet wird (Teil II).
DRIP. Dividendenreinvestitionsplan, bei dem Dividendengeld automatisch zum Kauf zusätzlicher Aktien verwendet wird (Teil II).
Duration. Die Preissensitivität einer Anleihe gegenüber einer Zinsänderung, ausgedrückt als ungefähre prozentuale Kursbewegung pro 1 % Renditeänderung (Teil VI).
DXY. Der US-Dollar-Index, der den Wert des Dollars gegenüber einem Korb wichtiger Währungen misst (Teile XIII, XIV).
E
Ergebniskonferenz. Die geplante Telefonkonferenz im Anschluss an die Veröffentlichung der Geschäftszahlen, bei der die Unternehmensleitung die Ergebnisse mit Analysten erörtert (Teil II).
Gewinnrendite. Gewinn pro Aktie geteilt durch den Kurs, der Kehrwert des KGV, der zum Vergleich von Aktien mit Anleiherenditen herangezogen wird (Teil V).
EBIT. Ergebnis vor Zinsen und Steuern, operatives Ergebnis (Teil V).
EBITDA. EBIT zuzüglich Abschreibungen und Amortisationen, ein Indikator für die Cash-Generierung vor Investitionen (Teil V).
ESG. Umwelt, Soziales und Unternehmensführung (Environmental, Social, and Governance); ein Bewertungsrahmen, der neben oder anstelle traditioneller Fundamentaldaten angewendet wird, wobei es keine einheitliche, von allen Ratingagenturen anerkannte Methodik gibt (Teil V).
Effiziente Grenze. Die Menge der Portfolios, die für jedes gegebene Risikoniveau die höchstmögliche erwartete Rendite bieten (Teil XVII).
Effiziente-Markt-Hypothese (EMH). Die Theorie, dass Vermögenspreise bereits alle verfügbaren Informationen widerspiegeln, in schwacher, halbstarker und starker Form (Teil IX).
Expected Shortfall / CVaR. Der durchschnittliche Verlust im Worst-Case-Szenario jenseits der VaR-Schwelle (Teil XVII).
EPS. Gewinn pro Aktie, d. h. der Nettogewinn geteilt durch die Anzahl der im Umlauf befindlichen Aktien (Teil V).
Aktienrisikoprämie. Die Überrendite, die Aktien gegenüber einer risikofreien Anleihe voraussichtlich erzielen (Teil V).
ESMA. Die Europäische Wertpapier- und Marktaufsichtsbehörde, die EU-weite Produktinterventionsmaßnahmen festlegt (Teil XVIII).
ETC / ETN / ETP. Exchange-Traded Commodity, Note sowie die breitere Produktkategorie unbesicherter Emittentenschulden, die einen Index oder Rohstoff nachbilden und sich von der Fondsstruktur eines ETF unterscheiden (Teil VII).
EV (Enterprise Value). Marktkapitalisierung zuzüglich Gesamtverschuldung abzüglich Barmittel; die Kosten für den Erwerb eines gesamten Unternehmens (Teil V).
Ex-Dividenden-Datum. Das Datum, an oder nach dem ein Käufer keinen Anspruch mehr auf eine anstehende Dividende hat (Teil II).
Ausübung. Die Ausübung des Rechts eines Optionskäufers, zum Ausübungspreis zu kaufen oder zu verkaufen (Teil VII).
Erwartungswert. Gewinnquote multipliziert mit dem durchschnittlichen Gewinn, abzüglich Verlustquote multipliziert mit dem durchschnittlichen Verlust; die Kennzahl, die tatsächlich die langfristige Rentabilität bestimmt (Teil XVII).
Verfall. Das Datum, an dem eine Option oder ein Terminkontrakt erlischt (Teil VII).
Ausdehnung (Elliott-Welle). Eine der drei treibenden Teilwellen, die unverhältnismäßig größer wird als die beiden anderen (Teil XI).
Extrinsischer Wert. Der Teil der Optionsprämie, der über den intrinsischen Wert hinausgeht und durch die Zeit sowie die implizite Volatilität bestimmt wird (Teil VII).
F
Faktor-Zertifikat. Ein strukturiertes Produkt, das auf einen festen täglichen Hebelfaktor abzielt und dem Volatilitätsabfall unterliegt (Teil VII).
Fama-French-Faktoren. Eine multifaktorielle Erweiterung des CAPM, bei der Größe, Wert, Rentabilität und Investitionen als unabhängige Renditetreiber hinzugefügt werden (Teil XVII).
Fat Tails. Die Tendenz realer Marktrenditen, extreme Schwankungen häufiger zu erzeugen, als es eine Normalverteilung vorhersagt (Teil XVII).
FCF (Free Cash Flow). Operativer Cashflow abzüglich Investitionsausgaben; die den Aktionären und Gläubigern tatsächlich zur Verfügung stehenden Barmittel (Teil V).
FCF-Rendite. Freier Cashflow geteilt durch die Marktkapitalisierung oder den Unternehmenswert (Teil V).
Fed-Funds-Satz. Der eigene Tagesgeldsatz der US-Notenbank (Teil VI).
Finanzlage. Ein zusammengesetzter Indikator, der Zinssätze, Kreditspreads, Aktienvolatilität und den Dollar zu einem einzigen Maß für lockere oder straffe Finanzbedingungen kombiniert (Teil XIII).
Feste prozentuale Positionsgröße. Das Eingehen eines konstanten Prozentsatzes des Kapitals in einer einzelnen Position (Teil XVII).
Flat (Elliott-Welle). Eine seitwärts verlaufende 3-3-5-Korrekturstruktur (Teil XI).
Variabel verzinsliche Anleihe. Eine Anleihe, deren Kupon regelmäßig anhand eines Referenzzinssatzes neu festgelegt wird (Teil VI).
Terminkontrakt. Eine außerbörsliche Vereinbarung über den Kauf oder Verkauf eines Vermögenswerts zu einem festgelegten Preis zu einem zukünftigen Zeitpunkt, die ein Gegenparteirisiko birgt, das bei einem Terminkontrakt nicht besteht (Teil VII).
Forward Guidance. Die Kommunikation einer Zentralbank über ihren voraussichtlichen künftigen geldpolitischen Kurs (Teil XIII).
Free Float. Tatsächlich für den öffentlichen Handel verfügbare Aktien, ausgenommen Insider-, strategische oder gesperrte Bestände (Teil III).
Finanzierungssatz. Die periodische Zahlung, die zwischen Long- und Short-Positionen eines unbefristeten Terminkontrakts ausgetauscht wird, um diesen an den Kassakurs zu koppeln (Teile XII, XVI).
G
Gamma. Sensitivität des Delta-Werts einer Option selbst gegenüber einer Kursbewegung des Basiswerts um 1 $ (Teil VII).
Kurslücke. Kurseröffnung, die vom Schlusskurs der vorangegangenen Sitzung abweicht (Teil II, X).
Grüne Anleihe. Ein Schuldinstrument, bei dem die Erlöse vertraglich für umweltfreundliche Projekte zweckgebunden sind (Teil V).
Greenwashing. Ein Fonds oder ein Unternehmen, das seine tatsächlichen ökologischen oder sozialen Leistungen im Vergleich zu seinen tatsächlichen Praktiken überbewertet (Teil V).
Goodwill. Der bei einer Übernahme gezahlte Aufschlag, der über den beizulegenden Zeitwert der identifizierbaren Nettovermögenswerte des Zielunternehmens hinausgeht (Teil V).
GTC (Good-Till-Cancelled). Eine Order, die so lange aktiv bleibt, bis sie ausgeführt oder manuell zurückgezogen wird (Teil IV).
Prognose. Der zukunftsorientierte Ausblick der Unternehmensleitung für einen kommenden Zeitraum (Teil II).
H
Herdenverhalten. Der Ansturm auf einen Vermögenswert erst dann, wenn dieser den größten Teil seiner Kursbewegung bereits hinter sich hat (Teil XVII).
High Yield. Unternehmensanleihen mit einem Rating unterhalb von Investment Grade, auch als „Junk“ bezeichnet (Teil VI).
Rückblickverzerrung. Die nachträgliche Überzeugung, dass ein Ergebnis offensichtlich oder vorhersehbar war (Teil XVII).
I
Wertminderung. Eine Abschreibung, die vorgenommen wird, wenn ein Vermögenswert, häufig ein Firmenwert, nicht mehr den Kaufpreis wert ist (Teil V).
Implizite Volatilität. Die vom Markt erwartete zukünftige Volatilität, die aus dem Preis einer Option abgeleitet wird (Teil VII).
Impuls. Die lehrbuchmäßige Fünf-Wellen-Motivstruktur nach Elliott Wave (Teil XI).
Gewinn- und Verlustrechnung. Der Jahresabschluss, aus dem hervorgeht, ob ein Unternehmen in einem bestimmten Zeitraum Gewinne erzielt hat (Teil V).
Index-Neugewichtung. Regelmäßige Anpassung der Gewichtung der Indexkomponenten, um sie an die Indexmethodik anzupassen (Teil II).
Anfängliche Margin. Die Einlage, die zur Eröffnung einer Terminposition erforderlich ist (Teil VII).
Insidergeschäft. Kauf oder Verkauf eigener Aktien durch Führungskräfte und Vorstandsmitglieder eines Unternehmens (Teil II).
Zinsdeckungsgrad. EBIT geteilt durch Zinsaufwand; die Sicherheitsmarge über der Verpflichtung zur Bedienung der Schulden (Teil V).
Innerer Wert (Option). Der Betrag, um den eine Option derzeit „im Geld“ ist (Teil VII).
Ungültigkeitspunkt. Das spezifische Kursniveau oder Ereignis, ab dem sich eine technische oder fundamentale These als falsch erweist (Teile V, XI, XVII).
Investment Grade. Unternehmens- oder Staatsanleihen mit einem Rating von BBB-/Baa3 oder höher (Teil VI).
IPO. Initial Public Offering, der erstmalige Verkauf von Aktien eines Unternehmens an die Öffentlichkeit (Teil II).
ITM / ATM / OTM. „In-the-money“, „at-the-money“ und „out-of-the-money“, Begriffe, die die Geldigkeit einer Option beschreiben (Teil VII).
IV-Rang / Perzentil. Die aktuelle implizite Volatilität einer Aktie im Kontext ihrer eigenen jüngsten Entwicklung (Teil VII).
K
Kelly-Kriterium. Eine Formel für den theoretisch optimalen Anteil des Kapitals, der bei einer bestimmten Wette unter Berücksichtigung von Vorteil und Gewinnchancen riskiert werden sollte (Teil XVII).
Knock-out-Zertifikat. Ein strukturiertes Produkt, das automatisch gekündigt wird, wenn der Basiswert eine festgelegte Barriere erreicht (Teil VII).
L
Nachlaufender Indikator. Ein Instrument oder eine Datenveröffentlichung, die eine Bewegung oder einen Trend erst bestätigt, nachdem diese bereits eingetreten ist (Teile X, XIII).
Frühindikator. Ein Instrument oder eine Datenveröffentlichung, die versucht, eine Bewegung oder einen Trend zu antizipieren, bevor dieser sich vollständig entwickelt hat (Teile X, XIII).
Hebelwirkung. Einsatz von Fremdkapital oder Derivatstrukturen, um das Engagement über das eingesetzte Kapital hinaus zu vergrößern (Teile IV, VII, XVII).
Liquidationskaskade. Ein sich selbst verstärkender Abwicklungsprozess, bei dem eine Kursbewegung die Glattstellung gehebelter Positionen erzwingt und dadurch weiteren Druck in dieselbe Richtung erzeugt (Teil XVI).
Liquiditätskrise / Solvenzkrise. Die Unfähigkeit, trotz ausreichender Vermögenswerte auf Barmittel für eine unmittelbare Verpflichtung zuzugreifen, im Gegensatz zu einer Situation, in der die Verbindlichkeiten die Vermögenswerte tatsächlich übersteigen (Teil XVIII).
Liquiditäts-Heatmap. Eine Visualisierung der Konzentration ruhender Orders über verschiedene Preisniveaus hinweg in einem Orderbuch (Teil X).
Sperrfrist. Der vertraglich festgelegte Zeitraum nach einem Börsengang, in dem Insider ihre Aktien nicht verkaufen dürfen (Teil II).
Verlustaversion. Das Empfinden, dass ein Verlust stärker schmerzt als die Freude über einen gleichwertigen Gewinn (Teil XVII).
M
M2. Ein breiter Maßstab für die Geldmenge, der als Indikator für die aggregierte Systemliquidität herangezogen wird (Teil XIII).
Macaulay-Duration. Der zeitgewichtete Durchschnitt der Zeitpunkte, zu denen die Cashflows einer Anleihe eingehen; die Grundlage für die modifizierte Duration (Teil VI).
Erhaltungsmarge. Der Mindestkontostand, der bei einer Futures- oder Margin-Position nach deren Eröffnung aufrechterhalten werden muss (Teile IV, VII).
Nachschussforderung. Eine Aufforderung zur Einzahlung zusätzlicher Mittel, wenn ein Konto unter die erforderliche Sicherheitsmarge fällt, was häufig eine Zwangsliquidation zur Folge hat (Teil IV).
Margenschuld. Der Gesamtumfang der Hebelwirkung, die Anleger in ihren Portfolios nutzen; ein Indikator für strukturelle Risiken (Teil XII).
Markttiefe. Das Volumen der Orders, die auf jeder Preisstufe im Orderbuch vorliegen (Teil III).
Marktauswirkung. Die Kursbewegung, die durch einen Handel selbst verursacht wird, wenn dessen Umfang im Verhältnis zur verfügbaren Liquidität groß ist (Teil III).
Market Maker. Ein Marktteilnehmer, der kontinuierlich sowohl einen Geld- als auch einen Briefkurs notiert und so für Liquidität sorgt (Teil III).
Marktorder. Eine Order, die sofort zum aktuell besten verfügbaren Kurs ausgeführt wird (Teil IV).
Mean Reversion. Eine Strategie, die darauf basiert, dass sich Preise wieder in Richtung einer statistischen oder technischen Basislinie bewegen (Teil IX).
Fusion. Der Zusammenschluss zweier Unternehmen zu einem (Teil II).
MiFID II. Der zentrale Rahmen der EU für Anlegerschutz und Marktverhalten (Teil XVIII).
Modifizierte Duration. Die praktische, preissensitive Version der Duration, abgeleitet von der Macaulay-Duration (Teil VI).
Marktbreite. Wie viele einzelne Indexkomponenten tatsächlich an einer Kursbewegung beteiligt sind, im Unterschied zum reinen Indexstand (Teil X).
McClellan-Oszillator. Ein geglätteter Momentum-Indikator, der direkt aus den Daten zu Kursanstiegen und -rückgängen abgeleitet wird (Teil X).
Momentum. Die Tendenz, dass sich eine starke jüngste Wertentwicklung über mittelfristige Zeiträume fortsetzt (Teil IX).
Moneyness. Das Verhältnis zwischen dem Ausübungspreis einer Option und dem aktuellen Kurs des Basiswerts (Teil VII).
Geldmarktfonds. Ein gepooltes Anlageinstrument, das kurzfristige, hochliquide Wertpapiere hält (Teil VI).
Motivwelle. Eine fünfwellige Elliott-Wellen-Struktur, die sich in Richtung des übergeordneten Trends bewegt (Teil XI).
Gleitender Durchschnitt. Ein geglätteter Durchschnittskurs über einen Rückblickzeitraum, der als Trendfilter und dynamische Unterstützung/Widerstand dient (Teil X).
Expansion/Kontraktion des Bewertungsmultiplikators. Ein steigender oder fallender Bewertungsmultiplikator, der unabhängig vom Gewinnwachstum die Rendite beeinflussen kann (Teil V).
Investmentfonds. Ein aktiv oder passiv verwaltetes Anlageinstrument, dessen Kurs einmal täglich ermittelt wird (Teil IV).
N
Neue Höchststände / Neue Tiefststände. Die Anzahl der Indexkomponenten, die innerhalb einer Handelssitzung ein neues 52-Wochen-Hoch oder -Tief erreichen; ein Indikator für die Breite des Marktes, der Aufschluss über eine sich verengende oder ausweitende Marktführung gibt (Teil X).
NAV (Net Asset Value). Der Wert pro Anteil der tatsächlichen zugrunde liegenden Bestände eines Fonds (Teil VIII).
Nettoverschuldung/EBITDA. Nettoverschuldung geteilt durch das EBITDA; die Anzahl der Jahre, in denen derzeit Cashflow generiert werden muss, um die Nettoverschuldung zurückzuzahlen (Teil V).
NOI (Nettobetriebsergebnis). Die Mieteinnahmen einer Immobilie abzüglich der Betriebskosten, vor Finanzierungskosten und Steuern (Teil I).
Nettomarge. Nettogewinn geteilt durch den Umsatz (Teil V).
O
OAS (Option-Adjusted Spread). Die zusätzliche Rendite, die eine Anleihe gegenüber einer staatlichen Benchmark nach Bereinigung um eingebettete Optionen bietet (Teil VI).
OCO (One-Cancels-the-Other). Eine Order, bei der ein Gewinnziel und ein Stop-Loss so miteinander verknüpft sind, dass die Ausführung des einen den anderen aufhebt (Teil IV).
Omnibus-Konto. Eine gepoolte Kontostruktur, bei der das Kundenvermögen gemeinsam und nicht in Einzelkonten verwaltet wird (Teil XVIII).
Open Interest. Der Gesamtwert der ausstehenden gehebelten Positionen auf einem Derivatemarkt (Teile XII, XVI).
Operativer Hebel. Wie die Struktur der fixen und variablen Kosten eines Unternehmens Gewinnschwankungen im Verhältnis zu Umsatzschwankungen verstärkt (Teil V).
Operative Marge. Das operative Ergebnis (EBIT) geteilt durch den Umsatz (Teil V).
Orderbuch. Die in Echtzeit nach Kursen sortierte Liste der ausstehenden Kauf- und Verkaufsaufträge (Teil III).
OIS (Overnight Index Swap). Ein auf den erwarteten durchschnittlichen Tagesgeldsätzen basierender Derivat-Satz, der als klarere Benchmark als Terminsätze verwendet wird (Teil VI).
P
Auszahlungstermin. Das Datum, an dem eine beschlossene Dividende tatsächlich ausgezahlt wird (Teil II).
Vergütung für den Orderfluss. Eine Vereinbarung, bei der Market Maker Broker für das Recht bezahlen, den Orderfluss von Privatanlegern direkt auszuführen (Teil III).
Payoff-Verhältnis. Durchschnittlicher Gewinn geteilt durch durchschnittlichen Verlust (Teil XVII).
PEG-Verhältnis. Das erwartete Kurs-Gewinn-Verhältnis geteilt durch das erwartete EPS-Wachstum (Teil V).
Unbefristete Futures. Ein Futures-Kontrakt ohne Ablaufdatum, der über den Funding-Satz an den Kassakurs gekoppelt ist (Teil XVI).
PPP (Kaufkraftparität). Die Theorie, wonach sich Wechselkurse so anpassen sollten, dass der Preis eines identischen Warenkorbs in allen Ländern gleich ist (Teil XIV).
Vorzugsaktien. Aktien, die gegenüber Stammaktien einen festen Dividendenvorrang genießen, jedoch in der Regel kein Stimmrecht haben (Teil III).
Aufschlag/Abschlag gegenüber dem Nettoinventarwert (NAV). Die Differenz zwischen dem Marktpreis eines ETFs und seinem zugrunde liegenden Nettoinventarwert (Teil VIII).
Preisfindung. Der kontinuierliche Prozess, durch den der Orderfluss zu einem Marktgleichgewichtspreis führt (Teil III).
PRIIPs. Die EU-Vorschrift, wonach verpackte Anlageprodukte für Kleinanleger mit einem standardisierten Dokument mit wesentlichen Informationen versehen sein müssen (Teil XVIII).
Privatkredite. Kredite, die direkt von Nichtbanken an Unternehmen vergeben werden, die von Banken oder dem öffentlichen Anleihemarkt nicht effizient bedient werden (Teil I).
Private Equity. Fonds, die etablierte Privatunternehmen erwerben oder börsennotierte Unternehmen privatisieren, um diese zu sanieren und später wieder zu veräußern (Teil I).
Privatplatzierung. Der Verkauf neuer Aktien oder Schuldtitel direkt an eine kleine Anzahl institutioneller Anleger außerhalb des öffentlichen Marktes (Teil II).
Proof of Stake. Ein Konsensmechanismus, bei dem Validatoren Token als Sicherheit hinterlegen, um ein Netzwerk zu sichern (Teil I).
Proof of Work. Ein Konsensmechanismus, bei dem Miner rechenintensive Rätsel lösen, um ein Netzwerk zu sichern (Teil I).
Schutz-Put. Der Kauf einer Put-Option auf einen bestehenden Aktienbestand als Absicherung gegen Kursverluste (Teil VII).
Proxy-Kampf. Der Mechanismus, mit dem ein aktivistischer Investor Aktionärsstimmen entgegen der Empfehlung des Managements einwirbt (Teil II).
Put-Call-Parität. Das Arbitrage-freie Verhältnis zwischen einem Call-Preis, einem Put-Preis und dem Basiswert bei gleichem Ausübungspreis und gleicher Laufzeit (Teil VII).
Q
QE (Quantitative Easing). Anleihekäufe durch die Zentralbank, um Liquidität zuzuführen und die langfristigen Renditen niedrig zu halten (Teil XIII).
QT (Quantitative Tightening). Das Gegenteil von QE, wodurch die Bilanzsumme einer Zentralbank schrumpfen kann (Teil XIII).
Quick Ratio. Umlaufvermögen abzüglich Vorräte, geteilt durch kurzfristige Verbindlichkeiten; ein strengerer Liquiditätstest (Teil V).
R
Realrendite. Die Rendite einer Anleihe abzüglich der erwarteten Inflation (Teile VI, XIII).
Robo-Advisor. Ein automatisierter Portfoliomanagement-Dienst, der auf der Grundlage eines festgelegten Risikoprofils ein diversifiziertes Portfolio aufbaut und neu ausbalanciert (Teil IV).
Stichtag. Das Datum, an dem ein Unternehmen seine Bücher überprüft, um festzustellen, wem eine angekündigte Dividende zusteht (Teil II).
Rückzahlungswert. Der Betrag, den Anleihegläubiger tatsächlich erhalten, wenn ein Emittent zahlungsunfähig wird (Teil VI).
Reflation. Eine gezielte, politikgesteuerte Maßnahme, um Wachstum und Inflation von einem niedrigen Niveau wieder anzukurbeln (Teil XIII).
Rehypothekierung. Die Wiederverwendung von Kundensicherheiten, typischerweise aus einem Margin-Konto, durch einen Broker für eigene Zwecke (Teil XVIII).
Repo-Markt. Markt, auf dem Institutionen gegen hochwertige Sicherheiten kurzfristig Geld aufnehmen (Teil VI).
Reverse Convertible. Ein strukturiertes Produkt, das einen erhöhten Kupon zahlt und im Gegenzug das Risiko von Kursverlusten unterhalb eines festgelegten Niveaus trägt (Teil VII).
Reverse-DCF. Ermittlung der Wachstumsrate, die ein aktueller Marktpreis bereits impliziert (Teil V).
Reverse Split. Ein Aktiensplit, bei dem Aktien zusammengefasst werden, um den Nominalpreis anzuheben (Teil II).
Rho. Die Sensitivität einer Option gegenüber einer Zinsänderung (Teil VII).
Bezugsrechtsangebot. Gewährung des Rechts an bestehende Aktionäre, zusätzliche Aktien zu erwerben, in der Regel mit einem Abschlag (Teil II).
Ruinrisiko. Die mathematische Wahrscheinlichkeit, dass ein bestimmter Risikoansatz letztendlich zu einem katastrophalen Kapitalverlust führt (Teil XVII).
Risikoparität. Die Allokation von Kapital, bei der jede Position in etwa das gleiche Risiko, nicht jedoch den gleichen Kapitalanteil ausmacht (Teil XVII).
ROA. Gesamtkapitalrendite (Return on Assets), Nettogewinn geteilt durch die Bilanzsumme (Teil V).
ROCE. Kapitalrendite (Return on Capital Employed), EBIT geteilt durch das eingesetzte Kapital (Teil V).
ROE. Eigenkapitalrendite, Nettogewinn geteilt durch das Eigenkapital (Teil V).
ROIC. Return on Invested Capital (Rendite auf das investierte Kapital), eine kapitalstrukturneutrale Rentabilitätskennzahl (Teil V).
Roll-Rendite. Die Rendite, die speziell durch das Rollen eines auslaufenden Terminkontrakts in den nächsten erzielt wird (Teile VII, XV).
S
Sampling. Eine ETF-Replikationsmethode, bei der eine repräsentative Teilmenge der Indexkomponenten gehalten wird (Teil VIII).
Security Market Line. Die CAPM-Beziehung, die die erwartete Rendite gegen das Beta aufträgt (Teil XVII).
Swap. Eine Vereinbarung zum Austausch einer Reihe von Zahlungsströmen gegen eine andere; Zins-, Devisen- und Total-Return-Swaps sind die gängigsten institutionellen Formen (Teil VII).
Wertpapierverleih. Die Verleihung von gehaltenen Wertpapieren durch einen Broker oder einen Fonds gegen eine Gebühr (Teile III, VIII).
Abwicklung. Die rechtmäßige Übertragung von Eigentum und Geldmitteln nach einem Handel, die am Abwicklungstag erfolgt (Teil III).
Aktienrückkauf. Der Rückkauf eigener Aktien durch ein Unternehmen auf dem freien Markt (Teil II).
Leerverkaufsquote. Der Prozentsatz des verfügbaren Streubesitzes einer Aktie, der derzeit leer verkauft ist (Teile IV, XII).
Leerverkauf. Der Verkauf eines geliehenen Wertpapiers mit der Absicht, es später zu einem niedrigeren Preis zurückzukaufen (Teil IV).
Short-Squeeze. Ein schneller, sich selbst verstärkender Kursanstieg, der Leerverkäufer dazu zwingt, mit Verlust zurückzukaufen (Teil IV).
Sharpe-Ratio. Die Rendite, die über dem risikofreien Zinssatz liegt, geteilt durch die Gesamtvolatilität (Teil XVII).
Slippage. Die Differenz zwischen dem erwarteten und dem tatsächlichen Ausführungspreis eines Auftrags (Teil III).
SOFR. Die Secured Overnight Financing Rate, der wichtigste kurzfristige Referenzzinssatz in den USA (Teil VI).
Sortino-Ratio. Ähnlich wie die Sharpe-Ratio, berücksichtigt jedoch ausschließlich die Abwärtsvolatilität (Teil XVII).
SPAC. Eine Mantelgesellschaft, die an die Börse geht, um später mit einem privaten operativen Unternehmen zu fusionieren (Teil II).
Sonderdividende. Eine einmalige Dividende außerhalb des regulären Ausschüttungsplans eines Unternehmens (Teil II).
Spin-off. Ausgliederung eines bestehenden Geschäftsbereichs in ein eigenständiges, börsennotiertes Unternehmen (Teil II).
Spread-Duration. Sensitivität speziell gegenüber einer Veränderung des Kreditspreads und nicht gegenüber dem risikofreien Zinssatz (Teil VI).
Stablecoin. Eine Kryptowährung, die an einen Referenzwert gekoppelt ist, fast immer den US-Dollar (Teil I).
Stagflation. Hohe Inflation in Verbindung mit stagnierendem Wachstum und erhöhter Arbeitslosigkeit (Teil XIII).
Aktienbasierte Vergütung. An Mitarbeiter und Führungskräfte ausgezahlte Aktien, die einen realen wirtschaftlichen Aufwand darstellen und eine Verwässerungsquelle sind (Teile II, V).
Aktiensplit. Erhöhung der Aktienanzahl bei proportionaler Senkung des Kurses pro Aktie, ohne dass sich der Gesamtwert ändert (Teil II).
Stop-Order / Stop-Limit-Order. Orders, die bei Erreichen eines festgelegten Kurses ausgelöst werden und sich jeweils in eine Markt- bzw. Limit-Order umwandeln (Teil IV).
Straddle / Strangle. Optionsstrategien, die eine Long-Call- und eine Long-Put-Position kombinieren, um unabhängig von der Richtung von einer starken Kursbewegung zu profitieren (Teil VII).
Ausübungspreis. Der festgelegte Preis, zu dem eine Option ausgeübt werden kann (Teil VII).
Eignung / Angemessenheit. Zwei unterschiedliche regulatorische Prüfkriterien: ob ein Produkt zur Situation eines Anlegers passt bzw. ob dieser es verstehen kann (Teil XVIII).
Sum-of-the-parts. Bewertung eines aus mehreren Segmenten bestehenden Unternehmens durch separate Bewertung jedes Geschäftsbereichs und Summierung der Ergebnisse (Teil V).
Sunk-Cost-Fehler. Das Halten oder Aufstocken einer Position aufgrund bereits gebundenen Kapitals und nicht aufgrund ihrer zukunftsorientierten Vorzüge (Teil XVII).
Überlebensverzerrung. Die Beurteilung einer Strategie oder Anlageklasse ausschließlich anhand der Beispiele, die bis heute überlebt haben und somit sichtbar sind (Teil XVII).
Synthetische Replikation. Eine ETF-Struktur, bei der ein Swap mit einer Bank als Gegenpartei genutzt wird, um die Rendite eines Index nachzubilden (Teil VIII).
T
T+1 / T+2. Die Anzahl der Geschäftstage nach dem Handelsdatum, an denen die Abwicklung erfolgt (Teil III).
TAM (Total Addressable Market). Das gesamte Umsatzpotenzial, das sich ergibt, wenn ein Unternehmen seinen gesamten relevanten Markt erschließen würde (Teil V).
Tangentialportfolio. Das einzige Portfolio auf der effizienten Grenze, das in Kombination mit der risikofreien Anlage das beste Risiko-Rendite-Verhältnis bietet (Teil XVII).
Steuerbelastung. Die sich kumulierenden Kosten, die entstehen, wenn Steuern auf realisierte Gewinne sofort gezahlt werden, anstatt sie aufzuschieben (Teil XVIII).
Taylor-Regel. Ein Rahmenkonzept zur Festlegung eines Leitzinses auf der Grundlage der Inflationslücke und der Produktionslücke (Teil XIII).
Steuerlot. Ein spezifischer Kauf eines Wertpapiers zu einem bestimmten Preis und Datum, der für die Berechnung des steuerpflichtigen Veräußerungsgewinns relevant ist (Teil XVIII).
Übernahmeangebot. Eine öffentliche Aufforderung, Aktien direkt von Aktionären zu einem festgelegten Preis zu erwerben (Teil II).
Endwert. Der geschätzte Wert aller Cashflows, die über den expliziten Prognosezeitraum einer DCF-Analyse hinausgehen (Teil V).
Theta. Die Sensitivität einer Option gegenüber dem Verstreichen eines Tages, ihr täglicher Zeitwertverlust (Teil VII).
TIPS. Treasury Inflation-Protected Securities, Anleihen, deren Kapitalbetrag direkt an die Inflation angepasst wird (Teil VI).
TVL (Total Value Locked). Der Gesamtwert der Vermögenswerte, die in die DeFi-Protokolle eines Blockchain-Netzwerks eingezahlt wurden (Teil XVI).
Tracking-Differenz/-Fehler. Die tatsächliche Differenz zwischen der Rendite eines Fonds und der Rendite seiner Benchmark sowie die Volatilität dieser Differenz (Teil VIII).
Trailing Stop. Eine Stop-Order, die sich automatisch in Richtung einer günstigen Kursentwicklung nach oben verschiebt (Teil IV).
Eigene Aktien. Zurückgekaufte Aktien, die ein Unternehmen selbst hält, anstatt sie zu vernichten (Teil III).
Trendfolge. Ein systematischer Ansatz, bei dem man einer etablierten Trendbewegung folgt (Teil IX).
Dreieck (Elliott-Welle). Eine sich verengende, fünfteilige seitwärts verlaufende Korrekturstruktur (Teil XI).
Abbruch. Welle 5 erreicht in einem Elliott-Wellen-Impuls nicht den Endpunkt von Welle 3 (Teil XI).
U
OGAW. Der EU-Rechtsrahmen, unter dem die meisten in Europa notierten Publikumsfonds und ETFs operieren (Teil VIII).
V
Value at Risk (VaR). Der maximal erwartete Verlust über einen bestimmten Zeithorizont bei einem bestimmten Konfidenzniveau (Teil XVII).
Value-Investing. Identifizierung von Unternehmen, deren Aktienkurs unter ihrem geschätzten inneren Wert notiert (Teil IX).
Risikokapital. Fonds, die in junge, wachstumsstarke Privatunternehmen investieren, bevor diese reif genug für einen Börsengang sind (Teil I).
VVIX. Ein Maß für die Volatilität des VIX selbst (Teil XII).
VWAP. Volume-Weighted Average Price, der institutionelle Referenzkurs für eine Handelssitzung (Teil X).
Vega. Die Sensitivität einer Option gegenüber einer Veränderung der impliziten Volatilität um einen Punkt (Teil VII).
VIX. Der CBOE-Volatilitätsindex, der die Erwartungen hinsichtlich der 30-Tage-Volatilität des S&P 500 misst (Teil XII).
Volatilitätscrash. Der starke Einbruch der impliziten Volatilität und der Optionsprämien, sobald ein bekanntes Ereignis wie die Veröffentlichung von Unternehmensergebnissen vorbei ist (Teil II).
Volatilitäts-Skew. OTM-Put-Optionen weisen eine anhaltend höhere implizite Volatilität auf als OTM-Call-Optionen (Teil VII).
Volatilitäts-Smile. Anstieg der impliziten Volatilität sowohl bei weit im Geld (ITM) als auch bei weit aus dem Geld (OTM) liegenden Ausübungspreisen im Vergleich zum Geld (ATM) (Teil VII).
Stimmrechte. Das Recht der Aktionäre, über Unternehmensangelegenheiten abzustimmen; Standard bei Stammaktien (Teil III).
W
WACC. Gewichtete durchschnittliche Kapitalkosten, der in einer DCF-Analyse verwendete Diskontsatz (Teil V).
Warrant. Ein von einer Bank ausgegebenes Instrument, das wirtschaftlich einer börsennotierten Option ähnelt (Teil VII).
Whale-Aktivität. Verfolgung der Bewegungen in den Wallets von Großinhabern von Kryptowährungen als Positionssignal (Teil XVI).
Quellensteuer. Steuer, die vom Land, in dem ein Wertpapier seinen Sitz hat, an der Quelle einbehalten wird, bevor die Erlöse den Anleger erreichen (Teil XVIII).
Umlaufvermögen. Umlaufvermögen abzüglich kurzfristiger Verbindlichkeiten (Teil V).
Y
Zinsstrukturkurve. Eine grafische Darstellung der Rendite in Abhängigkeit von der Laufzeit bei ansonsten vergleichbaren Anleihen (Teil VI).
Rendite bis zur frühesten Kündigungsfrist / Worst-Case-Rendite. Die Rendite unter der Annahme einer Rückzahlung zum frühesten Kündigungstermin bzw. die niedrigstmögliche Rendite in jedem Szenario (Teil VI).
Rendite bis zur Fälligkeit (YTM). Der einheitliche Diskontsatz, der den Kurs einer Anleihe mit dem Barwert aller ihrer zukünftigen Zahlungsströme gleichsetzt (Teil VI).
Z
Zero-Days-to-Expiration (0DTE). Eine Option, die am selben Tag verfällt, an dem sie gehandelt wird, wobei Theta und Gamma ihre Extremwerte erreichen (Teil VII).
Zickzack. Eine ausgeprägte 5-3-5-Elliott-Wellen-Korrekturstruktur (Teil XI).
Quellen
Dieser Leitfaden stützt sich auf fundierte, öffentlich zugängliche Daten und Forschungsergebnisse. Für Leser, die Zahlenangaben in diesem Leitfaden selbst überprüfen oder aktualisieren möchten, insbesondere die im Text direkt gekennzeichneten Momentaufnahmen, sind die zugrunde liegenden Primärquellen nachfolgend nach Kategorien geordnet aufgeführt.
Zentralbanken und Geldpolitik
US-Notenbank (Board of Governors), federalreserve.gov, für Zinsbeschlüsse des FOMC und geldpolitische Erklärungen, einschließlich des in Teil XIII genannten Zielkorridors.
Federal Reserve Bank of St. Louis, FRED (Federal Reserve Economic Data), fred.stlouisfed.org, für den Zielkorridor der Fed Funds, die ICE BofA US High Yield OAS-Reihe (BAMLH0A0HYM2) sowie die meisten anderen US-Makro- und Kreditreihen, auf die in Teil XIII Bezug genommen wird.
Europäische Zentralbank, ecb.europa.eu.
Bank of England, bankofengland.co.uk.
Bank of Japan, boj.or.jp.
Volksbank von China, pbc.gov.cn.
Markt- und Kreditdaten
ICE Data Indices, Herausgeber des in Teil XII genannten ICE BofA US High Yield Index Option-Adjusted Spread, der über FRED verbreitet wird.
CBOE (Chicago Board Options Exchange), cboe.com, für den VIX und den VVIX, auf die in Teil XII Bezug genommen wird.
CFTC (Commodity Futures Trading Commission), cftc.gov, für den wöchentlichen „Commitments of Traders“-Bericht, auf den in Teil XII Bezug genommen wird.
Wirtschaftsdaten
US-Arbeitsstatistikamt (US Bureau of Labor Statistics), bls.gov, für den Verbraucherpreisindex (CPI), den Erzeugerpreisindex (PPI) und den monatlichen Beschäftigungsbericht, auf die in Teil XIII Bezug genommen wird.
US-Amt für Wirtschaftsanalyse (US Bureau of Economic Analysis), bea.gov, für die in Teil XIII genannten Daten zum BIP und zur PCE-Inflation.
Institute for Supply Management, ismworld.org, für die in Teil XIII genannten ISM-PMI-Umfragen im verarbeitenden Gewerbe und im Dienstleistungssektor.
Regulierung
Europäische Wertpapier- und Marktaufsichtsbehörde (ESMA), esma.europa.eu, für EU-weite Produktinterventionsmaßnahmen, einschließlich der in den Teilen IV und XVIII genannten CFD-Hebelbeschränkungen.
BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht), bafin.de.
US-Börsenaufsichtsbehörde (SEC), sec.gov.
FINRA, finra.org.
Grundlagenforschung und akademische Forschung
Markowitz, H. (1952). „Portfolio Selection.“ Journal of Finance. Der Ursprung der Mean-Varianz-Optimierung und der effizienten Grenze, die in Teil XVII behandelt werden.
Sharpe, W. (1964) und Lintner, J. (1965). Die unabhängigen Pionierarbeiten zum Capital Asset Pricing Model, die in Teil XVII behandelt werden.
Fama, E. (1970). „Efficient Capital Markets: A Review of Theory and Empirical Work.“ Journal of Finance. Die Ursprünge der Hypothese der effizienten Märkte, behandelt in Teil IX.
Fama, E. und French, K. (1992, 1993). „The Cross-Section of Expected Stock Returns“ und „Common Risk Factors in the Returns on Stocks and Bonds“. Journal of Finance. Die Entstehung des Multifaktormodells, behandelt in Teil XVII. Der zugrunde liegende Datensatz wird in der Kenneth R. French Data Library der Tuck School of Business in Dartmouth gepflegt.
Kelly, J. (1956). „A New Interpretation of Information Rate“. Bell System Technical Journal. Der Ursprung des Kelly-Kriteriums, das in Teil XVII behandelt wird.
Taylor, J. (1993). „Discretion versus Policy Rules in Practice“. Der Ursprung der Taylor-Regel, die in Teil XIII behandelt wird.
Ball, R. und Brown, P. (1968) sowie Bernard, V. und Thomas, J. (1989). Grundlegende Studien, die die in Teil II behandelte Kursdrift nach der Bekanntgabe von Unternehmensergebnissen dokumentieren.
Elliott, R.N. (1938). The Wave Principle. Die ursprüngliche Quelle für das Elliott-Wellen-Modell, behandelt in Teil XI, später erweitert durch Frost, A.J. und Prechter, R.R. in Elliott Wave Principle (1978).
Ein Hinweis zu Momentaufnahmen
Eine kleine Anzahl von Zahlen in diesem Leitfaden, derzeit der Zielkorridor der Federal Reserve in Teil XIII und das ICE-BofA-US-High-Yield-OAS-Niveau in Teil XII, dient eher als konkrete Veranschaulichung eines Mechanismus als als unveränderliche Tatsache. Beide wurden Mitte August 2026 anhand von FRED überprüft und sind im Text an der jeweiligen Stelle ausdrücklich mit einem Datum versehen. Bis zum Zeitpunkt der Lektüre dieses Leitfadens werden sich beide Werte bereits verändert haben. Leser sollten diese konkreten Zahlen als Veranschaulichung des erläuterten Konzepts betrachten und nicht als aktuelle Marktniveaus; sie können die aktuellen Zahlen jederzeit direkt bei FRED (Link siehe oben) einsehen.
Haftungsausschluss
Diese Analyse dient ausschließlich zu Informationszwecken und stellt keine Finanzberatung dar. Alle Informationen werden ohne Gewähr bereitgestellt. Märkte bergen Risiken, und die Wertentwicklung in der Vergangenheit ist kein Indikator für zukünftige Ergebnisse. Bitte führen Sie eigene Recherchen durch oder wenden Sie sich an einen zugelassenen Berater. EllTec Analysis übernimmt keine Haftung für Entscheidungen, die auf diesen Inhalten basieren.